
Independensi Auditor: Ketika Kejujuran Profesional Diuji oleh Kepentingan Bisnis
Mahasiswa Pamulang
·waktu baca 5 menit


Tulisan dari Erwin Junaidi tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Dalam dunia bisnis, laporan keuangan bukan hanya sekadar kumpulan angka. Di balik laporan tersebut, terdapat informasi penting yang menjadi dasar bagi investor, perusahaan, dan berbagai pihak dalam mengambil keputusan. Karena itu, keakuratan dan keandalan laporan keuangan menjadi hal yang sangat penting. Salah satu pihak yang memiliki tanggung jawab dalam menjaga kepercayaan tersebut adalah auditor.
Namun, pernahkah kita berpikir apakah seorang auditor selalu dapat menjalankan tugasnya secara objektif tanpa dipengaruhi kepentingan pihak lain?
Menurut saya, pertanyaan tersebut menarik untuk dibahas karena pekerjaan auditor tidak hanya berkaitan dengan kemampuan memeriksa laporan keuangan, tetapi juga menyangkut integritas, tanggung jawab, dan keberanian dalam mempertahankan prinsip profesionalisme.
Independensi Auditor Bukan Sekadar Formalitas
Independensi merupakan salah satu prinsip utama dalam profesi audit. Seorang auditor dituntut untuk mampu memberikan penilaian secara objektif, tidak memihak, dan tidak mudah dipengaruhi oleh kepentingan klien.
Marlina, Darwanis, dan Abdullah (2022) dalam penelitian berjudul Faktor-faktor yang Memengaruhi Independensi Auditor: Sebuah Systematic Literature Review (2001–2021) menjelaskan bahwa independensi auditor merupakan landasan penting dalam profesi audit. Tanpa independensi, hasil pemeriksaan laporan keuangan berisiko kehilangan kepercayaan dari para penggunanya.
Menurut saya, independensi tidak seharusnya hanya dianggap sebagai aturan yang wajib dipenuhi oleh auditor. Lebih dari itu, independensi merupakan bentuk tanggung jawab moral untuk memastikan bahwa hasil pemeriksaan benar-benar mencerminkan kondisi perusahaan.
Seorang auditor mungkin memiliki kemampuan teknis yang baik, tetapi kemampuan tersebut tidak akan memberikan hasil maksimal apabila tidak disertai sikap objektif dan keberanian dalam menyampaikan temuan.
Ketika Kepentingan Bisnis Mengancam Objektivitas
Salah satu persoalan yang menarik dari penelitian Marlina, Darwanis, dan Abdullah (2022) adalah hubungan antara auditor dengan klien, khususnya ketergantungan ekonomi.
Dalam praktiknya, auditor memperoleh imbalan jasa dari perusahaan yang menggunakan layanan audit. Kondisi ini dapat menimbulkan tantangan tersendiri ketika auditor memiliki ketergantungan ekonomi yang besar terhadap klien.
Apabila hubungan bisnis menjadi terlalu dominan, terdapat kemungkinan auditor menghadapi tekanan untuk mempertahankan klien. Bahkan, kondisi tersebut dapat memengaruhi keberanian auditor dalam menyampaikan hasil pemeriksaan yang tidak sesuai dengan harapan perusahaan.
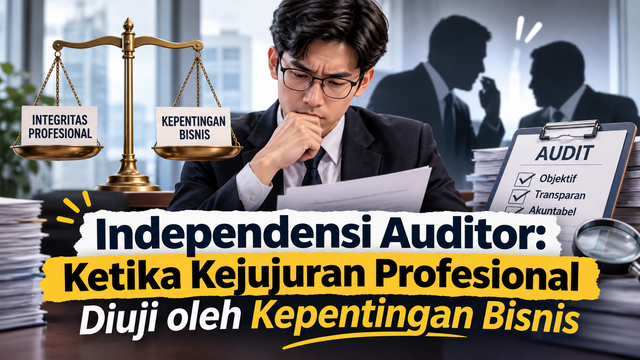
Menurut pandangan saya, di sinilah profesionalisme seorang auditor benar-benar diuji. Auditor harus mampu membedakan kepentingan bisnis dengan tanggung jawab profesinya. Mempertahankan klien memang penting bagi keberlangsungan usaha kantor akuntan publik, tetapi hal tersebut tidak boleh mengorbankan objektivitas pemeriksaan.
Sebab, ketika auditor lebih mengutamakan kepentingan klien dibandingkan kebenaran hasil audit, kepercayaan publik terhadap profesi auditor dapat mengalami penurunan.
Jasa Non-Audit dan Hubungan Profesional dengan Klien
Selain ketergantungan ekonomi, penelitian tersebut juga membahas pemberian jasa non-audit atau Non-Audit Services (NAS).
Jasa non-audit merupakan layanan lain yang diberikan auditor kepada klien di luar jasa audit. Pemberian layanan tersebut menjadi perhatian karena dapat menciptakan hubungan ekonomi yang semakin erat antara auditor dan perusahaan yang diperiksa.
Namun, menariknya, hasil penelitian terdahulu mengenai pengaruh jasa non-audit terhadap independensi auditor masih menunjukkan temuan yang berbeda-beda. Beberapa penelitian menemukan adanya potensi gangguan terhadap independensi, sedangkan penelitian lainnya tidak menemukan bukti yang signifikan.
Menurut saya, kondisi ini menunjukkan bahwa persoalan independensi auditor tidak dapat dilihat hanya dari satu faktor. Diperlukan pengawasan, batasan profesional, dan penerapan etika yang kuat agar hubungan bisnis tidak berkembang menjadi konflik kepentingan.
Komite Audit Menjadi Bagian Penting dalam Menjaga Independensi
Hal menarik lainnya dari penelitian ini adalah peran komite audit dalam memperkuat independensi auditor.
Komite audit memiliki tanggung jawab penting dalam mengawasi kualitas pelaporan keuangan dan independensi auditor. Keberadaan komite audit yang kuat dapat membantu meningkatkan pengawasan serta memberikan perlindungan terhadap objektivitas auditor.
Dalam penelitian Marlina, Darwanis, dan Abdullah (2022), komite audit menjadi salah satu faktor yang paling dominan dalam memperkuat independensi auditor.
Bagi saya, hal tersebut menunjukkan bahwa menjaga independensi auditor bukan hanya tanggung jawab individu auditor. Perusahaan juga harus memiliki sistem pengawasan yang baik agar auditor dapat menjalankan tugasnya secara profesional.
Dengan adanya komite audit yang menjalankan fungsi pengawasan secara efektif, potensi tekanan dari pihak manajemen dapat lebih diperhatikan dan diminimalkan.
Profesionalisme Auditor Harus Lebih dari Sekadar Kemampuan Teknis
Penelitian tersebut juga membahas sejumlah faktor lainnya, seperti masa kerja auditor (audit tenure), rotasi wajib, biaya audit, kepentingan klien, hubungan pribadi, tekanan, risiko litigasi, dan layanan konsultasi manajemen.
Hasil penelitian menunjukkan bahwa beberapa faktor tersebut masih memiliki temuan empiris yang tidak konsisten. Sebagai contoh, rotasi wajib yang diharapkan dapat mengurangi kedekatan auditor dengan klien ternyata belum selalu terbukti mampu meningkatkan independensi.
Menurut saya, hal ini menjadi pengingat bahwa profesionalisme auditor tidak dapat dibangun hanya melalui peraturan atau kebijakan pergantian auditor. Diperlukan kesadaran individu, pengawasan organisasi, dan penerapan kode etik secara konsisten.
Auditor harus memiliki keberanian untuk mempertahankan hasil pemeriksaan meskipun terdapat tekanan dari pihak yang berkepentingan. Kejujuran dan objektivitas harus tetap menjadi prioritas dalam setiap proses audit.
Kesimpulan: Kepercayaan Publik Dimulai dari Independensi
Dari pembahasan tersebut, saya berpendapat bahwa independensi auditor merupakan salah satu unsur penting yang tidak boleh diabaikan dalam dunia bisnis dan akuntansi.
Penelitian Marlina, Darwanis, dan Abdullah (2022) memberikan gambaran bahwa independensi auditor dipengaruhi oleh berbagai faktor. Komite audit menjadi salah satu faktor yang dominan dalam memperkuat independensi, sedangkan kepentingan ekonomi dan hubungan bisnis dengan klien menjadi ancaman yang perlu diperhatikan.
Pada akhirnya, auditor bukan hanya bertugas memeriksa angka dan menemukan kesalahan dalam laporan keuangan. Auditor juga memiliki tanggung jawab untuk menjaga kepercayaan publik melalui hasil pemeriksaan yang objektif dan dapat dipertanggungjawabkan.
Menurut saya, keberhasilan seorang auditor bukan hanya diukur dari banyaknya perusahaan yang menjadi klien, tetapi juga dari kemampuannya mempertahankan integritas ketika menghadapi tekanan dan kepentingan bisnis.
Karena pada akhirnya, nilai seorang auditor tidak hanya terletak pada apa yang mampu diperiksanya, tetapi juga pada keberaniannya untuk menyampaikan kebenaran.