
BI Mengetatkan, Pemerintah Melonggarkan: Paradoks Rupiah dan Ekonomi
Mahasiswa S1 Ekonomi Islam UHAMKA dan praktisi muda di bidang perpajakan yang memiliki ketertarikan pada ekonomi, keuangan, investasi, perpajakan, serta ekonomi syariah.
·waktu baca 8 menit


Tulisan dari Rayhan Fahmi Saputra tidak mewakili pandangan dari redaksi kumparan
 Perbesar
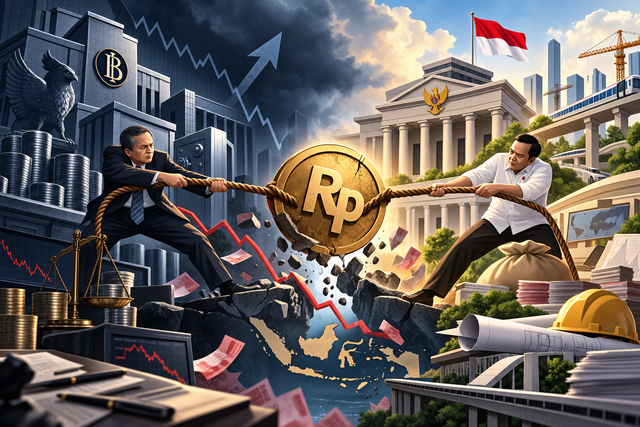
Ketika nilai tukar rupiah berada di bawah tekanan, kebijakan ekonomi seharusnya memberikan sinyal yang jelas kepada pasar. Namun, dinamika kebijakan ekonomi Indonesia sepanjang 2026 justru memperlihatkan situasi yang menarik: ketika Bank Indonesia memilih memperketat kebijakan melalui kenaikan suku bunga acuan hingga 5,75%, pemerintah pada saat yang hampir bersamaan berupaya meningkatkan likuiditas melalui penempatan dana Saldo Anggaran Lebih (SAL) sebesar kurang lebih 270 triliun rupiah di bank-bank Himbara.
Dua kebijakan tersebut tentu memiliki tujuan yang berbeda. Bank Indonesia berupaya menjaga stabilitas nilai tukar rupiah dan mempertahankan kepercayaan investor, sementara pemerintah berupaya mendorong pertumbuhan ekonomi melalui peningkatan kapasitas penyaluran kredit. Namun, ketika kebijakan pengetatan dan pelonggaran dilakukan dalam periode yang berdekatan, muncul sebuah pertanyaan penting: "apakah peningkatan likuiditas tersebut akan memperkuat pertumbuhan ekonomi, atau justru mengurangi efektivitas kebijakan Bank Indonesia dalam menstabilkan rupiah?"
Ketika Bank Indonesia Menaikkan Harga Uang
Kenaikan suku bunga acuan hingga mencapai 5,75% merupakan salah satu bentuk respons Bank Indonesia terhadap tekanan yang dihadapi rupiah. Dalam beberapa kali kenaikan selama Mei dan Juni 2026, BI meningkatkan suku bunga secara kumulatif sebesar 100 basis poin. Kebijakan tersebut kemudian dipertahankan pada level 5,75% pada Juli 2026.
Secara sederhana, kenaikan suku bunga membuat harga uang menjadi lebih mahal. Bagi masyarakat dan pelaku usaha, biaya untuk memperoleh dana melalui pinjaman meningkat. Sebaliknya, menyimpan dana dalam instrumen keuangan menjadi relatif lebih menarik karena menawarkan tingkat imbal hasil yang lebih tinggi.
Dalam konteks tekanan terhadap rupiah, kondisi tersebut juga dapat meningkatkan daya tarik aset-aset berdenominasi rupiah bagi investor. Ketika imbal hasil instrumen domestik meningkat, investor—termasuk investor asing—memiliki insentif yang lebih besar untuk menempatkan dana pada aset Indonesia, terutama instrumen pendapatan tetap dan surat berharga berdenominasi rupiah. Arus modal masuk tersebut berpotensi meningkatkan permintaan terhadap rupiah dan membantu memperkuat stabilitas nilai tukar.
Dengan kata lain, kebijakan suku bunga tinggi bukan hanya berkaitan dengan konsumsi masyarakat. Dalam situasi tekanan nilai tukar, suku bunga juga menjadi salah satu instrumen untuk mempertahankan kepercayaan terhadap aset rupiah.
Namun, kebijakan tersebut memiliki konsekuensi. Ketika bunga meningkat, masyarakat cenderung memiliki insentif lebih besar untuk menahan konsumsi dan menyimpan kelebihan dana dalam deposito, surat berharga negara, maupun instrumen investasi lainnya. Bagi perusahaan, biaya kredit yang lebih tinggi juga dapat menyebabkan sebagian rencana ekspansi atau investasi ditunda.
Di titik inilah dilema kebijakan mulai muncul.
Ketika Pemerintah Menambah Likuiditas
Di sisi lain, pemerintah mengambil langkah yang berbeda melalui penempatan dana SAL pada bank-bank Himbara. Tujuan utamanya adalah meningkatkan likuiditas perbankan sehingga bank memiliki kapasitas yang lebih besar untuk menyalurkan kredit kepada masyarakat dan dunia usaha.
Secara teori, mekanismenya terlihat sederhana.
Dana pemerintah ditempatkan pada perbankan. Likuiditas bank meningkat. Kemampuan bank dalam menyalurkan kredit menjadi lebih besar. Kredit kemudian diharapkan dapat mendorong konsumsi, investasi, kegiatan usaha, dan pada akhirnya pertumbuhan ekonomi.
Kebijakan ini menunjukkan bahwa pemerintah melihat pertumbuhan ekonomi sebagai sesuatu yang tidak dapat hanya mengandalkan mekanisme pasar. Ketika aktivitas ekonomi membutuhkan dorongan, pemerintah berupaya memastikan bahwa perbankan memiliki dana yang cukup untuk menjalankan fungsi intermediasinya.
Namun, peningkatan kemampuan bank untuk memberikan kredit tidak selalu berarti masyarakat dan perusahaan otomatis ingin mengambil kredit.
Di sinilah paradoks kebijakan tersebut berada.
Bank Indonesia meningkatkan suku bunga sehingga harga kredit menjadi lebih mahal. Pemerintah, melalui penempatan dana SAL, meningkatkan jumlah dana yang tersedia bagi bank untuk disalurkan sebagai kredit.
Satu kebijakan meningkatkan 'harga uang', sementara kebijakan lainnya meningkatkan 'ketersediaan uang'.
Likuiditas Bertambah, tetapi Apakah Kredit Akan Terserap?
Masalah utama dari penambahan likuiditas bukan hanya terletak pada apakah bank memiliki dana untuk memberikan kredit. Pertanyaan yang lebih penting adalah apakah terdapat permintaan kredit yang cukup.
Ketika suku bunga berada pada tingkat tinggi, seorang pelaku usaha dapat memilih menunda ekspansi karena biaya pinjaman meningkat. Masyarakat juga dapat memilih menunda pembelian rumah, kendaraan, atau kebutuhan lainnya yang membutuhkan pembiayaan kredit.
Di sisi lain, masyarakat yang memiliki dana berlebih justru dapat memilih untuk menyimpan uangnya pada deposito atau instrumen investasi dengan imbal hasil yang relatif menarik.
Situasi tersebut menciptakan kemungkinan bahwa dana yang tersedia di perbankan meningkat, tetapi permintaan terhadap kredit tidak tumbuh secepat yang diharapkan.
Dengan demikian, persoalan kebijakan ekonomi tidak lagi hanya mengenai jumlah likuiditas.
Likuiditas dapat tersedia, tetapi belum tentu terserap
Bank mungkin memiliki kemampuan lebih besar untuk memberikan kredit. Namun, ketika biaya pinjaman tetap tinggi, masyarakat dan dunia usaha belum tentu memiliki keinginan yang sama besar untuk meminjam.
Dalam kondisi seperti ini, efektivitas penempatan dana SAL sangat bergantung pada kemampuan pemerintah dan perbankan untuk memastikan bahwa tambahan likuiditas benar-benar mengalir ke sektor produktif, bukan hanya berhenti sebagai dana yang mengendap di sistem keuangan.
Paradoks antara Stabilitas Rupiah dan Pertumbuhan Ekonomi
Perbedaan arah kebijakan tersebut sebenarnya mencerminkan dilema yang lebih besar dalam perekonomian Indonesia: memilih antara menjaga stabilitas rupiah atau mendorong pertumbuhan ekonomi.
Tentu, dalam praktiknya pemerintah dan Bank Indonesia tidak benar-benar harus memilih salah satu dan mengorbankan yang lain. Stabilitas dan pertumbuhan seharusnya dapat berjalan secara bersamaan. Namun, dalam kondisi tertentu, instrumen yang digunakan untuk mencapai kedua tujuan tersebut dapat bergerak melalui arah yang berbeda.
Bank Indonesia membutuhkan stabilitas rupiah. Untuk mencapainya, kebijakan suku bunga yang lebih tinggi dapat digunakan untuk menjaga daya tarik aset rupiah dan mengendalikan tekanan ekonomi.
Sementara itu, pemerintah membutuhkan pertumbuhan yang lebih cepat dan lebih merata. Untuk mencapainya, sektor riil membutuhkan pembiayaan dan akses kredit yang memadai.
Masalahnya muncul ketika pengetatan moneter dilakukan cukup agresif, sementara pemerintah secara bersamaan meningkatkan likuiditas perbankan dalam jumlah besar.
Situasi ini dapat menciptakan sinyal kebijakan yang membingungkan. Pasar melihat Bank Indonesia berupaya meningkatkan daya tarik rupiah melalui tingkat suku bunga yang tinggi. Namun, pada saat yang sama pemerintah meningkatkan likuiditas dalam sistem perbankan untuk mempercepat kredit dan aktivitas ekonomi.
Pertanyaannya kemudian bukan apakah salah satu kebijakan tersebut benar dan yang lainnya salah.
Pertanyaan yang lebih penting adalah: "apakah kedua kebijakan tersebut telah memiliki koordinasi yang cukup agar saling memperkuat, bukan justru saling mengurangi efektivitas?"
BI Sendiri Tidak Sepenuhnya Mengetatkan
Menariknya, situasi ini sebenarnya tidak dapat dilihat secara hitam putih. Bank Indonesia sendiri tidak sepenuhnya melakukan pengetatan terhadap seluruh instrumen kebijakan. Setelah menaikkan suku bunga, BI tetap memberikan berbagai insentif untuk menjaga likuiditas dan menarik aliran modal asing. Ketika mempertahankan suku bunga pada 5,75%, BI juga menempuh langkah-langkah untuk menjaga stabilitas rupiah tanpa kembali meningkatkan biaya pinjaman domestik.
Hal ini menunjukkan bahwa kebijakan ekonomi modern tidak lagi dapat dipahami hanya dengan dua istilah sederhana: ketat atau longgar.
Bank sentral dapat menaikkan suku bunga untuk menjaga nilai tukar, tetapi pada saat yang sama tetap mendukung pertumbuhan melalui instrumen lain.
Demikian pula pemerintah dapat meningkatkan likuiditas untuk mendukung kredit, tetapi tetap harus memperhatikan dampaknya terhadap stabilitas makroekonomi.
Karena itu, persoalan sebenarnya bukan sekadar adanya perbedaan kebijakan. Persoalannya adalah bagaimana kedua kebijakan tersebut diterjemahkan dalam kondisi ekonomi yang sama.
Pengunduran Diri Gubernur BI dan Pertanyaan tentang Koordinasi
Perdebatan mengenai arah kebijakan tersebut menjadi semakin menarik setelah Perry Warjiyo mengundurkan diri dari jabatan Gubernur Bank Indonesia pada Juli 2026. Pemerintah secara resmi menerima pengunduran dirinya pada 27 Juli 2026, sementara informasi resmi menyebut pengunduran diri tersebut dilakukan secara sukarela dengan alasan pribadi.
Karena itu, tidak tepat untuk langsung menyimpulkan bahwa pengunduran diri tersebut merupakan akibat dari perbedaan kebijakan antara Bank Indonesia dan pemerintah.
Namun, rangkaian peristiwa tersebut tetap menarik untuk diperhatikan sebagai sebuah konteks ekonomi.
Dalam periode sebelum pengunduran dirinya, BI baru saja menaikkan suku bunga secara agresif hingga mencapai 5,75%. Pada periode yang sama, pemerintah mendorong peningkatan likuiditas untuk mendukung pertumbuhan ekonomi. Reuters juga melaporkan adanya ketegangan kebijakan terkait strategi likuiditas dan pertumbuhan sebelum pengunduran diri tersebut, meskipun hal itu tidak dapat digunakan sebagai bukti langsung mengenai alasan pribadi Perry Warjiyo mengundurkan diri.
Bagi pasar, persoalan ini menjadi penting karena kebijakan moneter tidak hanya bekerja melalui angka suku bunga.
Kepercayaan juga merupakan bagian dari kebijakan moneter.
Investor tidak hanya memperhatikan apakah suku bunga berada pada 5%, 5,75%, atau 6%. Mereka juga memperhatikan apakah institusi ekonomi memiliki independensi, apakah kebijakan dapat diprediksi, dan apakah koordinasi antara pemerintah dan bank sentral berjalan secara konsisten.
Pengunduran diri mendadak seorang gubernur bank sentral di tengah tekanan terhadap rupiah dapat menimbulkan pertanyaan tambahan mengenai kredibilitas dan arah kebijakan, sesuatu yang juga menjadi perhatian sejumlah analis dan investor.
Dua Tujuan yang Sama Penting, tetapi Jalannya Berbeda
Pada akhirnya, melihat kebijakan Bank Indonesia dan pemerintah sebagai dua kebijakan yang sepenuhnya saling bertentangan.
Keduanya memiliki tujuan yang sama pentingnya.
Bank Indonesia ingin menjaga stabilitas.
Pemerintah ingin menjaga pertumbuhan.
Namun, keduanya menggunakan jalur yang berbeda.
Bank Indonesia meningkatkan harga uang untuk menjaga stabilitas rupiah dan kepercayaan terhadap aset domestik. Pemerintah meningkatkan likuiditas untuk memperbesar kapasitas kredit dan mendorong aktivitas ekonomi.
Paradoksnya muncul ketika uang tersedia dalam jumlah lebih besar, tetapi harga untuk memperoleh uang tersebut tetap tinggi.
Jika suku bunga terlalu tinggi, tambahan likuiditas belum tentu menghasilkan peningkatan kredit yang signifikan. Sebaliknya, jika likuiditas diperlonggar secara berlebihan tanpa mempertimbangkan stabilitas nilai tukar, upaya menjaga kepercayaan terhadap rupiah dapat menghadapi tantangan baru.
Oleh karena itu, tantangan terbesar Indonesia bukan sekadar memilih antara kebijakan moneter ketat atau pertumbuhan ekonomi yang cepat.
Tantangan sebenarnya adalah memastikan bahwa kebijakan moneter dan kebijakan fiskal tidak berjalan pada dua jalur yang saling berlawanan.
Sebab stabilitas rupiah membutuhkan kepercayaan, sementara pertumbuhan ekonomi membutuhkan keberanian untuk berinvestasi dan berbelanja. Ketika satu kebijakan mendorong masyarakat untuk menahan uang, sementara kebijakan lain berusaha mendorong uang kembali berputar, koordinasi menjadi faktor yang jauh lebih penting daripada sekadar besar kecilnya angka suku bunga atau jumlah dana yang ditempatkan pemerintah.