
Rupiah Melemah ke Rp18.000, Mengapa Teori PPP Tak Cukup?
Mahasiswa S1 Ekonomi Islam UHAMKA dan praktisi muda di bidang perpajakan yang memiliki ketertarikan pada ekonomi, keuangan, investasi, perpajakan, serta ekonomi syariah.
·waktu baca 5 menit


Tulisan dari Rayhan Fahmi Saputra tidak mewakili pandangan dari redaksi kumparan
 Perbesar
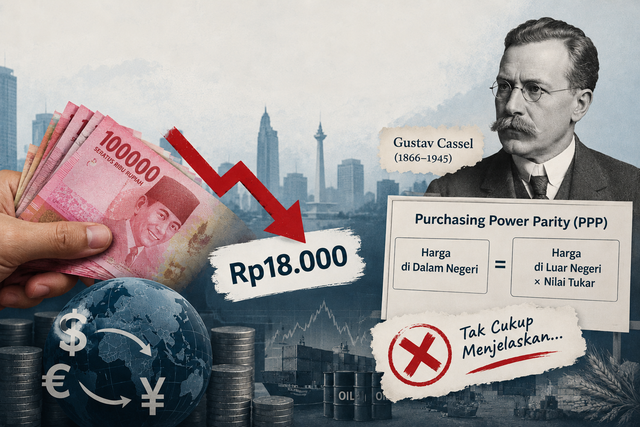
Rupiah kembali berada di bawah tekanan pada Senin, 19 Oktober 2026, dengan nilai tukar di pasar bergerak ke sekitar Rp18.000 per dolar AS. Pelemahan ini terjadi bersamaan dengan gejolak pasar saham Indonesia setelah MSCI menyatakan tengah mempertimbangkan penurunan klasifikasi pasar saham Indonesia dari emerging market menjadi standalone market. Pada perdagangan hari ini, IHSG merosot lebih dari 5%, setelah sebelumnya jatuh sekitar 11,6% pada Jumat, 16 Oktober.
Kondisi tersebut menarik jika dilihat melalui teori Purchasing Power Parity (PPP) yang diasosiasikan dengan ekonom Gustav Cassel. Teori ini menjelaskan hubungan antara daya beli mata uang dan perbedaan tingkat harga antarnegara. Namun, pelemahan rupiah saat ini juga memperlihatkan bahwa inflasi bukan satu-satunya faktor yang menentukan nilai tukar, terutama dalam jangka pendek ketika pasar keuangan bergerak cepat merespons perubahan risiko dan kepercayaan investor.
Inflasi Indonesia Lebih Rendah, tetapi Rupiah Melemah
Badan Pusat Statistik mencatat inflasi Indonesia pada September 2026 sebesar 3,28% secara tahunan. Sementara itu, inflasi Amerika Serikat pada periode yang sama mencapai 3,7%, berdasarkan data Biro Statistik Tenaga Kerja AS. Dengan demikian, selisih inflasi kedua negara mencapai 0,42 poin persentase, dengan inflasi Indonesia lebih rendah daripada Amerika Serikat.
Dalam kerangka PPP relatif, perbedaan inflasi tersebut, jika faktor-faktor lain dianggap tetap, justru mengarah pada kecenderungan rupiah menguat terhadap dolar AS dalam jangka panjang. Mata uang negara dengan inflasi lebih rendah cenderung mengalami depresiasi yang lebih kecil dibandingkan mata uang negara dengan inflasi lebih tinggi, sepanjang hubungan harga dan nilai tukar bergerak sesuai asumsi teori tersebut.
Namun, PPP bukan model yang dirancang untuk menjelaskan setiap pergerakan kurs harian. Harga barang dan jasa menyesuaikan secara bertahap, sedangkan transaksi valuta asing dapat berubah dalam hitungan menit ketika investor mengubah portofolio atau merespons risiko baru. Karena itu, perbedaan inflasi Indonesia dan Amerika Serikat tidak cukup untuk menjelaskan mengapa rupiah justru melemah hingga mendekati Rp18.000 per dolar AS.
Tekanan Pasar Keuangan dan Kepercayaan Investor
Salah satu faktor yang lebih langsung terlihat dalam pelemahan rupiah saat ini adalah meningkatnya risiko di pasar keuangan Indonesia. MSCI menyampaikan kekhawatiran mengenai transparansi kepemilikan saham, struktur perdagangan, dan efektivitas penegakan aturan pasar. Wacana penurunan status Indonesia menimbulkan kekhawatiran bahwa sebagian investor global dapat mengurangi eksposur terhadap aset Indonesia, terutama saham yang menjadi bagian dari indeks acuan internasional.
Mekanismenya berkaitan dengan permintaan dan penawaran valuta asing. Ketika investor asing menjual saham Indonesia dan ingin mengalihkan hasil penjualannya ke luar negeri, mereka dapat menukarkan rupiah menjadi dolar AS. Jika permintaan dolar meningkat sementara pasokannya tidak bertambah dalam proporsi yang sama, rupiah dapat mengalami tekanan. Meski demikian, besarnya dampak terhadap nilai tukar tetap bergantung pada keputusan investor, arus modal di instrumen lain, dan respons kebijakan Bank Indonesia.
Situasi ini menunjukkan bahwa kepercayaan investor tidak hanya dibentuk oleh inflasi. Transparansi pasar, konsistensi regulasi, likuiditas, prospek keuntungan, dan persepsi risiko juga menentukan keputusan investasi. Ketika ketidakpastian meningkat, investor dapat meminta kompensasi risiko yang lebih tinggi atau memilih mengurangi eksposur mereka, sekalipun perbedaan inflasi tidak mengindikasikan pelemahan mata uang domestik.
Utang dan Arus Pendapatan ke Luar Negeri
Tekanan terhadap rupiah juga perlu dibaca dalam konteks transaksi eksternal Indonesia. Bank Indonesia melaporkan bahwa defisit transaksi berjalan pada triwulan II 2026 melebar menjadi sekitar US$12,5 miliar atau 3,3% dari PDB. Salah satu komponennya, neraca pendapatan primer, mencatat defisit sekitar US$9,7 miliar. Defisit pendapatan primer dapat mencakup pembayaran pendapatan investasi kepada pemodal asing, termasuk dividen dan bunga, meskipun angka agregat tersebut tidak menunjukkan bahwa seluruh defisit berasal dari pembayaran dividen.
Pembayaran dividen kepada investor asing dapat meningkatkan kebutuhan valuta asing ketika pendapatan dalam rupiah ditukarkan untuk dikirim ke luar negeri. Hal serupa dapat terjadi pada pembayaran kewajiban utang dalam valuta asing. Namun, kewajiban tersebut merupakan bagian dari transaksi eksternal yang berlangsung sepanjang waktu, sehingga tidak bisa langsung dinyatakan sebagai penyebab tunggal pelemahan rupiah pada hari ini.
Utang luar negeri pun tidak otomatis menjadi masalah hanya karena nominalnya besar. Risiko perlu dinilai berdasarkan kemampuan membayar, komposisi mata uang, jangka waktu jatuh tempo, biaya pembiayaan, dan kapasitas menghasilkan devisa. Persoalan menjadi lebih sensitif ketika kebutuhan pembayaran valuta asing berhadapan dengan arus modal yang melemah atau meningkatnya premi risiko investor.
Kredibilitas Fiskal dan Batas Teori PPP
Pengelolaan fiskal juga menjadi salah satu unsur yang diperhatikan investor ketika menilai risiko suatu negara. Ketidakpastian arah belanja, kebutuhan pembiayaan, serta konsistensi kebijakan dapat memengaruhi persepsi terhadap prospek ekonomi dan keberlanjutan fiskal. Dalam konteks Indonesia, Reuters melaporkan bahwa kekhawatiran mengenai kredibilitas pasar dan tekanan terhadap prospek ekonomi muncul bersamaan dengan penurunan tajam saham serta pelemahan rupiah. Namun, laporan tersebut tidak membuktikan bahwa pengelolaan fiskal merupakan penyebab tunggal pergerakan kurs hari ini.
Karena itu, kritik terhadap kebijakan fiskal perlu dibangun melalui indikator yang dapat diverifikasi, seperti perkembangan defisit, kebutuhan pembiayaan, biaya utang, kualitas belanja, dan konsistensi kebijakan. Menyimpulkan bahwa rupiah melemah semata-mata karena fiskal tidak dikelola dengan baik akan terlalu menyederhanakan persoalan, sebagaimana menyimpulkan bahwa perbedaan inflasi dapat menjelaskan seluruh pergerakan nilai tukar.
Pelemahan rupiah saat ini tidak membatalkan teori PPP Gustav Cassel, tetapi menunjukkan batas penggunaannya untuk menjelaskan gejolak jangka pendek. Inflasi tetap relevan sebagai salah satu penentu daya beli mata uang dalam jangka panjang, sedangkan pergerakan harian juga dipengaruhi arus modal, permintaan valuta asing, risiko global, dan kepercayaan investor. Oleh sebab itu, pembacaan rupiah perlu menggabungkan fundamental harga dengan kondisi pasar keuangan dan kredibilitas kebijakan ekonomi, tanpa memaksakan satu teori untuk menjelaskan seluruh pergerakan kurs.