
Paylater dan Gaya Hidup Anak Muda: Kemudahan yang Perlu Dibayar dengan Kesadaran
Mahasiswa Polliteknik Negeri Semarang, Jurusan Akuntansi, Prodi Analis Keuangan 2025
·waktu baca 3 menit


Tulisan dari Faiz Alfian Ghifari tidak mewakili pandangan dari redaksi kumparan
 Perbesar
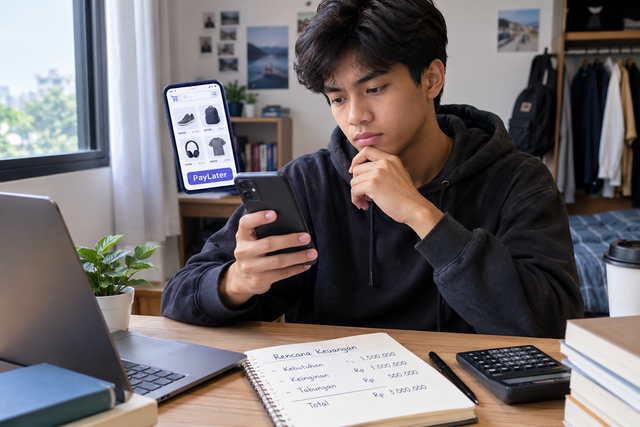
Ada masa ketika seseorang harus menabung terlebih dahulu sebelum membeli barang yang diinginkan. Namun, perkembangan teknologi keuangan membuat proses belanja menjadi jauh lebih mudah. Melalui layanan paylater, seseorang dapat membeli barang sekarang dan membayarnya kemudian sesuai dengan ketentuan yang berlaku. Kemudahan ini memang membantu ketika digunakan untuk kebutuhan yang terencana dan kemampuan pembayaran yang jelas. Persoalannya, kemudahan tersebut juga dapat membuat sebagian orang menganggap utang sebagai hal yang biasa dalam memenuhi keinginan sehari-hari. Di tengah maraknya belanja online, masyarakat perlu memahami bahwa kemudahan transaksi tidak selalu berarti keputusan keuangan yang tepat.
Di kalangan anak muda, terutama mahasiswa dan pekerja pemula, godaan untuk membeli sesuatu semakin besar karena berbagai penawaran yang muncul di platform digital. Diskon, gratis ongkir, dan pilihan pembayaran secara cicilan sering kali membuat harga barang terlihat lebih ringan daripada pengeluaran sebenarnya. Tidak sedikit orang yang akhirnya membeli bukan karena benar-benar membutuhkan, melainkan karena tertarik dengan promosi atau mengikuti tren.
Menurut saya, kebiasaan seperti ini perlu diperhatikan karena masalah keuangan tidak selalu bermula dari penghasilan yang kecil, tetapi juga dari cara seseorang mengatur prioritas. Jika keinginan terus didahulukan daripada kebutuhan, pengeluaran kecil yang berulang dapat menjadi beban ketika tagihan mulai datang. Oleh karena itu, penggunaan paylater seharusnya didasarkan pada pertimbangan yang matang, bukan sekadar keinginan untuk mengikuti gaya hidup.
Di sisi lain, penggunaan paylater tidak seharusnya selalu dipandang secara negatif. Layanan ini dapat memberikan pilihan pembayaran yang praktis bagi masyarakat, selama pengguna memahami biaya, tanggal jatuh tempo, dan konsekuensi apabila kewajiban tidak dipenuhi. Bagi pelaku bisnis, sistem pembayaran digital juga dapat mendukung pengalaman berbelanja dan memperluas pilihan transaksi bagi konsumen.
Akan tetapi, kemudahan bagi konsumen tidak boleh hanya diukur dari seberapa cepat barang dapat dibeli. Konsumen juga perlu mempertimbangkan apakah transaksi tersebut sesuai dengan kebutuhan dan kondisi keuangannya. Dengan demikian, teknologi keuangan seharusnya menjadi alat yang membantu pengelolaan uang, bukan alasan untuk mengabaikan kemampuan membayar.
Menurut saya, literasi keuangan memiliki peran penting dalam menghadapi kebiasaan belanja yang semakin praktis. Literasi keuangan bukan hanya tentang memahami istilah investasi atau mengetahui cara menabung, tetapi juga kemampuan mengambil keputusan sebelum mengeluarkan uang. Seorang mahasiswa, misalnya, perlu membedakan antara kebutuhan kuliah, kebutuhan sehari-hari, dan keinginan membeli barang karena sedang tren. Sebelum menggunakan paylater, seseorang dapat membuat anggaran sederhana dan memastikan bahwa pembayaran tidak mengganggu kebutuhan utama pada bulan berikutnya. Pelaku bisnis dan penyedia layanan keuangan juga perlu menyampaikan informasi biaya serta ketentuan pembayaran secara jelas agar konsumen dapat mengambil keputusan dengan lebih baik. Hubungan antara bisnis dan konsumen akan lebih sehat apabila kemudahan transaksi berjalan seiring dengan transparansi dan tanggung jawab.
Pada akhirnya, paylater hanyalah salah satu alat dalam sistem keuangan digital, bukan solusi untuk semua kebutuhan belanja. Keputusan menggunakan layanan tersebut perlu disesuaikan dengan tujuan transaksi, kemampuan membayar, dan prioritas masing-masing orang. Anak muda tidak harus menghindari teknologi keuangan, tetapi perlu belajar menggunakannya dengan pertimbangan yang matang.
Kemampuan menunda keinginan, membuat anggaran, dan memenuhi kewajiban merupakan bagian dari kebiasaan finansial yang penting untuk masa depan. Di tengah kemajuan ekonomi digital, menjadi konsumen yang cerdas bukan berarti tidak boleh menikmati kemudahan, melainkan mampu membedakan antara kemudahan yang bermanfaat dan keputusan yang justru menambah beban. Dengan kesadaran finansial yang lebih baik, teknologi pembayaran dapat dimanfaatkan secara bijak tanpa mengorbankan kestabilan keuangan pribadi.