
Mengenal Aspek Perpajakan Program MBG: Apa Saja Aturannya yang Wajib Diketahui?
Penyuluh Pajak, Kanwil DJP Jakarta Utara
·waktu baca 5 menit


Tulisan dari Farah Fadiani tidak mewakili pandangan dari redaksi kumparan
 Perbesar
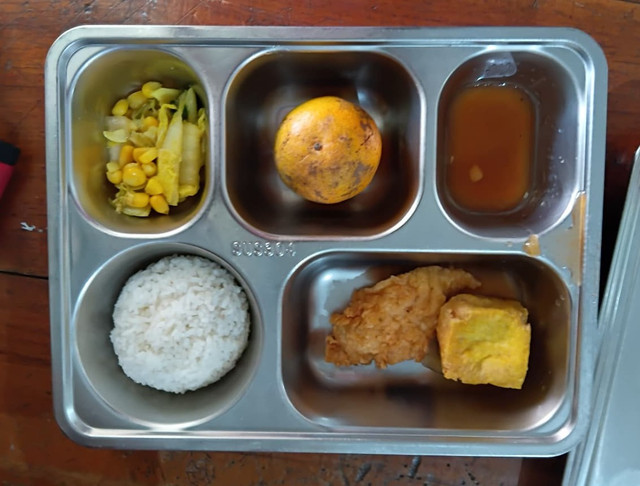
Program Makan Bergizi Gratis (MBG) kini resmi menjadi program nasional yang paling menarik perhatian publik. Jutaan piring makanan sehat siap disajikan untuk para peserta didik dan ibu hamil di seluruh Indonesia. Namun, di balik kelezatan menu bergizi tersebut, ada satu aspek administratif krusial yang wajib dikelola dengan cermat, yaitu ketentuan perpajakan.
Karena program ini didanai oleh APBN, Direktorat Jenderal Pajak (DJP) mengawasi secara ketat setiap aliran dananya. Bagi Anda para pelaku UMKM, yayasan pengelola dapur, atau vendor pemasok bahan baku, mari bedah aturan pajak MBG ini agar operasional usaha Anda tetap aman, legal, dan berjalan lancar.
Memahami Tata Kelola Fiskal: Transparansi Aliran Dana Program MBG
Pelaksanaan Program MBG di lapangan dipimpin oleh Badan Gizi Nasional (BGN) dan dijalankan secara teknis oleh Satuan Pelayanan Pemenuhan Gizi (SPPG), yang umumnya dikelola oleh yayasan atau badan hukum lokal.
Dana operasional program ini disalurkan melalui mekanisme Bantuan Pemerintah (Banper) langsung ke rekening virtual account pengelola dapur umum. Mengingat dana tersebut bersumber dari keuangan negara, seluruh pemanfaatannya tetap terikat pada ketentuan hukum perpajakan yang berlaku. Mulai dari belanja bahan baku hingga pembayaran jasa pengiriman, setiap transaksi memiliki jejak fiskal yang wajib dicatat dan dilaporkan secara akuntabel.
Tiga Aspek Kepatuhan Pajak yang Wajib Dipenuhi Pengelola Dapur MBG
Sebelum mulai mengoperasikan dapur umum, pastikan yayasan atau SPPG Anda telah memahami dan memenuhi tiga pilar kepatuhan perpajakan dasar dari Direktorat Jenderal Pajak (DJP) berikut:
Kepemilikan NPWP Badan: Pastikan menggunakan Nomor Pokok Wajib Pajak (NPWP) atas nama kelembagaan atau yayasan, bukan milik pribadi. Identitas hukum ini wajib terdaftar resmi agar seluruh administrasi perpajakan berjalan valid.
Kepatuhan Pelaporan SPT Tahunan: Setiap aset, pembukuan keuangan, dan realisasi transaksi wajib dilaporkan secara berkala ke Direktorat Jenderal Pajak (DJP). Langkah ini penting dilakukan guna menjaga transparansi dan menghindari sanksi administratif di kemudian hari.
Pemahaman Status Objek Pajak: Pengelola wajib memahami dengan cermat perbedaan antara dana bantuan pemerintah yang bersifat non-objek pajak dengan perputaran uang yang melahirkan kewajiban Pajak Penghasilan (PPh). Pemilahan ini penting karena setiap transaksi penyediaan barang atau penyerahan jasa dalam program tetap terikat pada ketentuan pajak yang berlaku.
Panduan Praktis Mengenal Jenis Pajak Pemotongan dan Pemungutan (PotPut) di Dapur Umum
Saat operasional dapur umum berjalan, pihak pengelola secara otomatis bertindak sebagai pemotong atau pemungut pajak (PotPut) atas transaksi yang dilakukan. Melalui mekanisme ini, pengelola membantu memastikan bahwa setiap transaksi dengan pihak ketiga telah memenuhi kewajiban perpajakannya secara tepat. Berikut adalah jenis-jenis Pajak Penghasilan (PPh) yang wajib dipahami oleh tim administrasi dapur:
PPh Pasal 21 (Pajak atas Penghasilan Pegawai): Ketentuan ini berlaku untuk menghitung dan memotong pajak atas upah yang diterima oleh staf dapur tetap. Selain itu, pemotongan ini juga wajib diterapkan pada pemberian insentif atau uang saku harian bagi para relawan masak yang membantu operasional dapur umum.
PPh Pasal 23 (Pajak atas Jasa dan Sewa): Ketentuan ini mengatur kewajiban pemotongan pajak atas pembayaran jasa atau sewa peralatan dari pihak ketiga. Hal ini mencakup biaya sewa armada mobil pikap untuk distribusi makanan, penyewaan alat-alat memasak atau katering komersial, hingga penggunaan layanan jasa boga/katering eksternal jika pengelola bekerja sama dengan pihak luar.
PPh Pasal 4 Ayat (2) (Pajak Penghasilan Bersifat Final): Kewajiban pemotongan pajak ini berlaku apabila pihak pengelola melakukan sewa properti dari pihak ketiga. Prosedur ini wajib dijalankan saat Anda menyewa ruko, gedung, maupun lahan tanah yang dialokasikan sebagai lokasi operasional dapur umum Program MBG.
Pajak Barang dan Jasa Tertentu (PBJT) Daerah: Anda perlu memperhatikan batas kewenangan pemungutan antara pajak pusat dan pajak daerah sesuai Undang-Undang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD). Berdasarkan PMK Nomor 70/PMK.03/2022, penyerahan makanan atau minuman oleh usaha jasa boga dan katering merupakan objek pajak daerah (PBJT). Oleh karena itu, guna menghindari pengenaan pajak berganda, aktivitas tersebut dikecualikan dari objek Pajak Pertambahan Nilai (PPN) Pusat.
Ketentuan Fasilitas Pajak: Pembebasan PPN atas Bahan Pangan Pokok dan Jasa Boga
Ketentuan mengenai fasilitas perpajakan ini menjadi informasi penting yang kerap menjadi perhatian para vendor mitra. Berdasarkan regulasi teknis yang berlaku, penyerahan makanan dan minuman oleh pelaku usaha jasa boga atau katering tidak dikenai PPN Pusat karena termasuk objek pajak daerah.
Sementara itu, untuk pengadaan komoditas bahan pangan pokok mentah seperti beras, telur, dan sayuran dari pemasok berstatus Pengusaha Kena Pajak (PKP), pemerintah memberikan fasilitas dibebaskan dari pengenaan PPN. Kebijakan insentif ini diterapkan secara strategis guna menjaga efisiensi biaya ketahanan pangan serta mengoptimalkan penyerapan anggaran program sosial nasional.
Pesan Edukasi Sadar Pajak Melalui Media Wadah Makanan
Langkah edukatif ini diwujudkan pemerintah dengan menyematkan pesan atau slogan transparan pada wadah makanan Program MBG. Kehadiran pesan tersebut berfungsi sebagai media kontrak sosial fiskal yang nyata di tengah masyarakat. Bagi publik, pencantuman informasi ini menjadi bukti konkret bahwa penerimaan negara dari sektor pajak dialokasikan kembali secara langsung untuk meningkatkan kualitas gizi generasi muda.
Sementara bagi para peserta didik selaku penerima manfaat, inisiatif ini menjadi sarana inklusi kesadaran pajak sejak dini guna mengenalkan mereka pada konsep kontribusi fiskal sebagai calon pembayar pajak masa depan (future taxpayers) yang akan menjaga roda negara tetap berputar.
Sinergi Kepatuhan Pajak demi Keberlanjutan Program MBG
Pelaksanaan misi sosial melalui Program Makan Bergizi Gratis (MBG) tentu harus diimbangi dengan tata kelola administrasi yang tertib. Kepatuhan pajak bukanlah hambatan birokrasi yang memperlambat operasional dapur umum, melainkan instrumen penting untuk memastikan seluruh program berjalan secara transparan, akuntabel, dan aman dari risiko hukum.
Bagi para pengelola dapur serta pelaku UMKM lokal yang membutuhkan panduan teknis mengenai perhitungan tarif pajak, sangat disarankan untuk berkoordinasi langsung dengan Kantor Pelayanan Pajak (KPP) terdekat. Melalui konsultasi resmi, pemenuhan kewajiban perpajakan dapat dilakukan dengan tepat demi mendukung keberlanjutan gizi nasional.