
Dilema BOJ: Redam Inflasi atau Jaga Stabilitas Pasar Obligasi?
Undergraduate Economic Education Student at Universitas Negeri Jakarta.
·waktu baca 4 menit


Tulisan dari Muhammad Farel Ariansyah tidak mewakili pandangan dari redaksi kumparan
 Perbesar
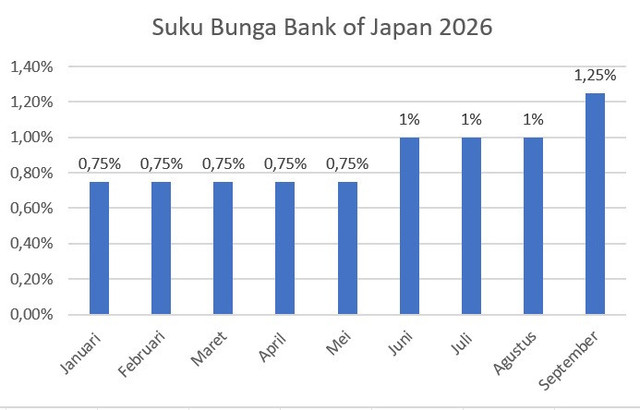
Bank of Japan (BOJ) berada di persimpangan penting menjelang pengumuman keputusan suku bunga pada pertemuan kebijakan 17-18 September 2026. Pasar hampir sepenuhnya memperkirakan BOJ akan menaikkan suku bunga acuan sebesar 25 poin, dari 1,00% menjadi 1,25%. Hal ini merupakan level tertinggi sejak April 1995. Namun di balik ekspektasi tersebut, BOJ sesungguhnya telah menghadapi dilema klasik bank sentral: menaikkan suku bunga untuk meredam inflasi dan menopang yen, atau menahan diri demi menjaga stabilitas pasar obligasi pemerintah (JGB) yang sudah bergejolak.
Yield Obligasi Melonjak ke Level Tertinggi dalam Tiga Dekade
Tekanan di pasar obligasi Jepang sudah terasa jauh sebelum keputusan resmi diumumkan. Yield JGB tenor 10 tahun sempat menembus kisaran 2,93%-2,98%, level tertinggi sejak 1996. Yang lebih mencolok, yield tenor 30 tahun naik mendekati rekor tertinggi sepanjang masa di kisaran 4,07%, sementara tenor 20 tahun ikut terkerek ke 3,815%. Lonjakan ini dipicu kombinasi antara ekspektasi kenaikan suku bunga BOJ dan kekhawatiran fiskal, mengingat anggaran fiskal tahun 2026 diperkirakan melampaui ¥122 triliun, dengan penerbitan obligasi baru di atas ¥28,6 triliun ditambah stimulus ¥21,3 triliun.
Inflasi Membandel, Yen Tetap Tertekan
Di sisi domestik, harga produsen Jepang naik 7,6% secara tahunan pada Agustus 2026, memperkuat argumen bagi kubu hawkish di internal BOJ. Salah satu anggota dewan gubernur, Hajime Takata, bahkan menyebut 2026 sebagai masa "regime change" dalam kebijakan moneter Jepang dari pola kenaikan bertahap yang kaku menjadi pendekatan yang lebih fleksibel dan bergantung pada data. Pada pertemuan Juli lalu, usulan Takata untuk langsung menaikkan suku bunga ke 1,25% sempat ditolak lewat voting 8-1, namun tekanan untuk bergerak lebih cepat menguat.
Ironisnya, meski ekspektasi kenaikan suku bunga menguat, yen tetap tertekan di kisaran 159 per dolar AS, mendekati level psikologis 160, bahkan setelah otoritas Jepang dan AS melakukan intervensi bersama di pasar valuta asing. Tekanan eksternal turut datang dari Menteri Keuangan AS Scott Bessent, yang secara terbuka mendesak BOJ mengambil langkah "tegas" untuk mengatasi pelemahan yen.
Dilema di Meja Ueda
Gubernur BOJ Kazuo Ueda menghadapi pilihan yang tidak sederhana. Menaikkan suku bunga terlalu agresif berisiko semakin mendorong yield obligasi naik, memperberat biaya utang pemerintah yang sudah membengkak akibat defisit fiskal besar. Namun jika BOJ menahan diri, risikonya adalah yen kembali melemah tajam sehingga memicu inflasi impor yang lebih tinggi, sebuah lingkaran yang justru bisa mendorong yield naik lebih jauh dari arah lain.
Ueda sendiri menegaskan bahwa otoritas moneter akan terus menaikkan suku bunga selama kondisi keuangan masih dinilai akomodatif. Sementara itu, ekonom senior menilai BOJ kini praktis "terkunci" oleh ekspektasi pasar: dengan probabilitas kenaikan suku bunga yang sudah mendekati penuh, keputusan menahan suku bunga justru berisiko memicu gejolak baru di pasar mata uang.
Dampak ke Sektor Riil dan Rambatan Global
Kenaikan suku bunga belum menyurutkan permintaan pendanaan korporasi Jepang, yang justru terus tumbuh, meski memunculkan kekhawatiran baru soal risiko overheating investasi bisnis. Di sisi rumah tangga, meski secara agregat memiliki surplus aset bersih, peminjam muda mulai merasakan beban cicilan kredit perumahan yang lebih berat, kendati pertumbuhan upah riil turut menguat.
Bagi pasar global, normalisasi kebijakan BOJ yang lebih cepat dari perkiraan berpotensi memicu penyesuaian arus modal, mengingat Jepang selama bertahun-tahun menjadi salah satu sumber pendanaan murah (carry trade) bagi investor global. Jika yield JGB terus naik, daya tarik aset domestik Jepang bagi investor dalam negeri juga meningkat, yang berpotensi menarik kembali sebagian dana yang selama ini parkir di aset luar negeri, termasuk pasar negara berkembang seperti Indonesia.
Pertaruhan yang Belum Usai
Apa pun keputusan yang diambil BOJ pada 18 September, satu hal sudah jelas: era suku bunga ultra-rendah Jepang yang bertahan lebih dari dua dekade kini benar-benar berakhir. Pertanyaannya bukan lagi apakah BOJ akan menaikkan suku bunga, melainkan seberapa cepat dan seberapa jauh normalisasi ini akan berlanjut tanpa memicu gejolak di pasar obligasi yang sudah dalam tekanan, maupun mengorbankan pemulihan ekonomi domestik yang belum sepenuhnya solid.