
Interoperabilitas QRIS: Pondasi Ekosistem Keuangan Digital ASEAN?
Fatih As Salam Mahasiswa Program Studi Ekonomi dan Bisnis jurusan Manajemen Keuangan Universitas Pamulang - Trader Forex & crypto
·waktu baca 5 menit


Tulisan dari Fatih As Salam tidak mewakili pandangan dari redaksi kumparan
 Perbesar
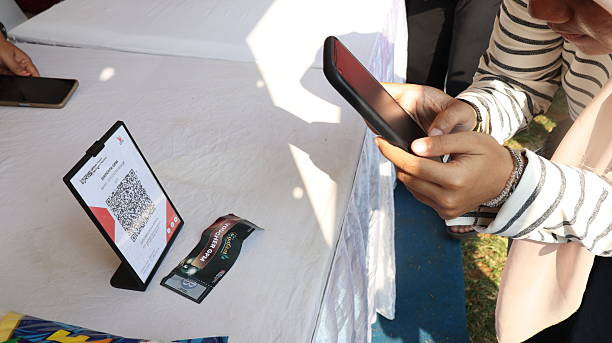
Bayangkan seorang wisatawan Indonesia bisa membayar makan siang di Bangkok, belanja di Kuala Lumpur, atau naik transportasi umum di Tokyo semuanya cukup dengan memindai kode QR memakai aplikasi pembayaran domestik yang biasa mereka pakai sehari-hari di Indonesia. Inilah visi besar di balik ekspansi QRIS Cross-Border yang terus digencarkan Bank Indonesia, sebuah inisiatif yang tidak hanya soal kemudahan turis, tapi juga bagian dari ambisi lebih besar membangun ekosistem keuangan digital yang saling terhubung di kawasan ASEAN dan sekitarnya.
Perkembangan yang Bergerak Cepat
Sejak pertama kali diperkenalkan pada 2019, QRIS (Quick Response Code Indonesian Standard) sudah berkembang jauh melampaui fungsi awalnya sebagai standar pembayaran domestik. Per 16 Juli 2026, QRIS Antarnegara telah terhubung dengan enam negara mitra: Thailand, Malaysia, Singapura, Jepang, Korea Selatan, dan Tiongkok. Thailand tercatat sebagai negara ASEAN pertama yang resmi terintegrasi dengan sistem QRIS sejak Agustus 2022, menjadi model awal bagi ekspansi kerja sama serupa dengan negara-negara lain di kawasan.
Momentum ekspansi ini terus berlanjut hingga 2026 koneksi dengan Jepang resmi terhubung Agustus 2025, disusul Korea Selatan pada April 2026, dan implementasi resmi dengan Tiongkok pada akhir April 2026. Peluncuran interoperabilitas QR lintas batas antara Indonesia dan Tiongkok bahkan secara eksplisit dibingkai sebagai tonggak penting memperdalam kerja sama finansial dan mempercepat integrasi pembayaran digital antarnegara, sekaligus memperkuat konektivitas pembayaran regional di kawasan Asia yang lebih luas.
Data yang Menunjukkan Skala Pertumbuhan
Angka pertumbuhan transaksi QRIS menunjukkan momentum yang sangat signifikan. Bank Indonesia mencatat 14,39 miliar transaksi digital pada kuartal pertama 2026, tumbuh 33,76 persen secara tahunan, dengan transaksi QRIS saja melonjak 119 persen didorong peningkatan adopsi di kalangan UMKM dan pengguna ritel. Untuk penggunaan lintas batas secara spesifik, sistem QRIS Indonesia bahkan mencatat pertumbuhan hingga 225 persen, menegaskan bahwa interoperabilitas ini bukan sekadar proyek simbolis, melainkan benar-benar dimanfaatkan secara nyata oleh masyarakat dan pelaku usaha.
Bagian dari Visi Regional yang Lebih Besar
QRIS Cross-Border bukan inisiatif yang berdiri sendiri, melainkan bagian dari kerangka ASEAN Regional Payment Connectivity (RPC), yang melibatkan kolaborasi bank sentral kawasan termasuk Bank Negara Malaysia, Bangko Sentral ng Pilipinas, Otoritas Moneter Singapura, dan Bank of Thailand. Kerja sama ini menjadi langkah kolektif pertama ASEAN membangun sistem pembayaran berbasis kode QR yang benar-benar terintegrasi lintas negara, dengan lima prioritas strategis utama salah satunya memperluas kemitraan pembayaran QR untuk memfasilitasi transaksi digital yang mulus antarnegara anggota.
Momentum ini juga sejalan dengan tren regional yang lebih luas, di mana negara-negara Asia lain turut mengembangkan koridor pembayaran QR lintas batas serupa termasuk koridor Kamboja-Thailand dan Filipina-Singapura yang terus diperkuat, seiring transaksi QR lintas batas yang bergeser dari sekadar proyek uji coba menjadi bagian arus utama ekosistem pembayaran digital Asia.
Tantangan yang Belum Sepenuhnya Terpecahkan: Ketimpangan Arus Transaksi
Di balik capaian ekspansi yang mengesankan, penelitian yang menganalisis implementasi kerja sama QRIS-PromptPay antara Indonesia dan Thailand periode 2022-2024 menemukan fakta penting yang jarang disorot secara luas: meski infrastruktur teknis kedua sistem sudah terbangun solid dan mampu memfasilitasi transaksi lintas batas secara real-time menggunakan mata uang lokal, terdapat ketimpangan volume transaksi masuk (inbound) dan keluar (outbound) antara kedua negara. Ketimpangan ini menunjukkan bahwa kesiapan infrastruktur teknis saja tidak otomatis menciptakan pemanfaatan yang seimbang di kedua arah, dan masih ada faktor lain baik dari sisi kebiasaan konsumen, kepadatan merchant yang berpartisipasi, maupun pola perjalanan wisatawan kedua negara yang memengaruhi keseimbangan pemanfaatan sistem ini.
Masalah yang Belum Terpecahkan
Berdasarkan tinjauan di atas, ada beberapa celah yang masih menjadi pekerjaan rumah dalam mewujudkan visi QRIS sebagai fondasi ekosistem keuangan digital ASEAN yang benar-benar merata:
Belum ada evaluasi komprehensif soal ketimpangan arus transaksi inbound-outbound di seluruh koridor QRIS Cross-Border yang sudah berjalan, mengingat studi yang ada baru mendalami kasus spesifik Indonesia-Thailand
Minim kejelasan soal cakupan aplikasi dan merchant yang benar-benar kompatibel di tiap koridor negara mitra, mengingat partisipasi penyelenggara jasa pembayaran (PJP) dan cakupan merchant disebut bisa berbeda-beda di tiap kerja sama bilateral
Belum jelas bagaimana harmonisasi standar QR ini akan menghadapi tantangan skalabilitas ketika semakin banyak negara bergabung, mengingat kompleksitas koordinasi teknis dan regulasi antarbank sentral cenderung meningkat seiring bertambahnya jumlah negara mitra
Penutup
Interoperabilitas QRIS memang menunjukkan momentum pertumbuhan yang mengesankan sebagai fondasi konektivitas pembayaran digital ASEAN dan Asia yang lebih luas dari enam negara mitra yang sudah terhubung, hingga lonjakan transaksi lintas batas mencapai 225 persen. Namun capaian infrastruktur teknis yang solid ini perlu diimbangi dengan pemerataan pemanfaatan yang sesungguhnya, sebagaimana terlihat dari temuan ketimpangan arus transaksi Indonesia-Thailand. Selama kesenjangan pemanfaatan riil di lapangan belum sepenuhnya dipahami dan diatasi, klaim QRIS sebagai pondasi ekosistem keuangan digital ASEAN yang benar-benar inklusif masih perlu dibuktikan lebih jauh, bukan sekadar diukur dari jumlah negara yang berhasil terhubung secara teknis.
Daftar Pustaka
UNCTAD. The Strategic Potential of QRIS Cross-Border for Indonesia's Digital Economy Diplomacy, 2026.
ASEAN Briefing. Indonesia's QRIS Expansion Across APEC: Opportunities for Businesses.
PS Engage. Cross Border QR Payments Driving Asia's Digital Integration.
Ezeelink.co.id. QRIS Cross Border 2026: Daftar Negara dan Cara Kerja, mengutip halaman resmi QRIS Antarnegara Bank Indonesia.
Xinhua. Indonesia, China Launch Cross-Border QRIS Payment to Boost Regional Financial Cooperation, April 2026.
Dinasti Review (JIHHP). Implementasi Cross-Border QR Code Payment Indonesia-Thailand 2022-2024.