
Manajemen DanaBank dan Peran Kredit dalam Mendorong Pertumbuhan Ekonomi Negara
Mahasiswa universitas pamulang
·waktu baca 4 menit


Tulisan dari Fatimah Azzahra tidak mewakili pandangan dari redaksi kumparan
 Perbesar
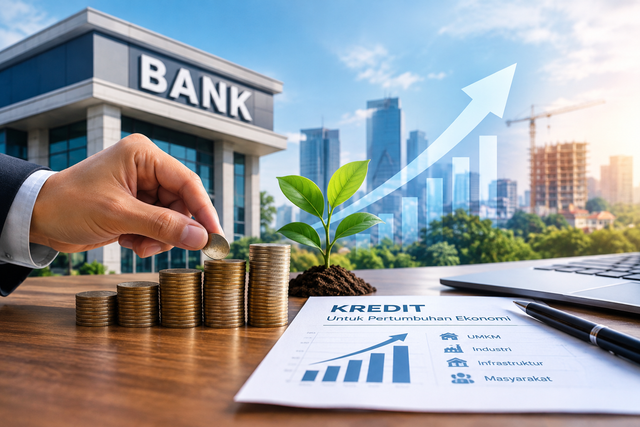
Coba bayangkan sebuah kota tanpa jalan raya. Barang susah dipindahkan, orang susah bepergian, dan roda ekonomi terhambat berjalan. Dalam perekonomian, perbankan berperan seperti jalan raya, yaitu menjadi jalur yang mengalirkan uang dari orang-orang yang memiliki uang berlebih ke orang-orang yang membutuhkannya untuk berbisnis. Agar arus ini berjalan lancar, bank harus mengelola uangnya dengan baik, dan pemberian kredit adalah salah satu hal utama yang mendorongnya.
Bank sebagai Penghubung Dana Masyarakat
Secara sederhana, bank adalah lembaga intermediasi keuangan. Menurut undang-undang perbankan, bank mengumpulkan uang dari masyarakat dalam bentuk tabungan, kemudian memberikan kembali uang tersebut dalam bentuk pinjaman atau bentuk lainnya agar kualitas kehidupan rakyat semakin baik.
Uang yang kita simpan tidak hanya tersimpan di brankas saja. Dana tersebut digunakan oleh bank untuk mendukung para pelaku usaha, mulai dari pedagang kecil hingga perusahaan besar. Dari sini, tabungan yang sebelumnya tidak bergerak berubah menjadi modal yang bisa menghasilkan pekerjaan dan meningkatkan nilai ekonomi.
Mengapa Manajemen Dana Bank Itu Penting?
Uang yang dikelola oleh bank sebagian besar berasal dari uang yang disimpan masyarakat, oleh karena itu cara mengelolanya harus dilakukan dengan hati-hati. Ada beberapa hal yang harus dijaga.
Pertama, likuiditas. Bank harus selalu mempersiapkan dana tunai yang cukup agar bisa melayani penarikan uang oleh para nasabah kapan saja. Jika semua dana digunakan untuk memberikan pinjaman tanpa cadangan yang cukup, bank mungkin akan kesulitan ketika nasabah ingin menarik uang tabungannya.
Kedua, profitabilitas. Bank tetap merupakan sebuah institusi yang harus mampu menghasilkan keuntungan. Pendapatan utamanya didapatkan dari perbedaan antara bunga yang diterima dari pinjaman dan bunga yang dibayarkan kepada nasabah, ditambah lagi pendapatan dari jasa yang diberikan. Keuntungan ini sangat penting untuk memastikan bank tetap bertahan dan meningkatkan modalnya.
Ketiga, solvabilitas atau kecukupan modal. Bank harus mempunyai modal yang cukup untuk menangani kerugian ketika ada kredit yang tidak selesai bayarnya. Modal yang cukup membuat bank lebih kuat dalam menghadapi masalah.
Ketiga aspek ini saling tarik-menarik. Bank yang terlalu mencermati dalam menyimpan dana likuid akan melewatkan kesempatan untuk mendapatkan keuntungan, sedangkan bank yang terlalu tajam dalam memberi kredit berisiko lebih besar. Di titik keseimbangan ini kemampuan mengelola dana diuji.
Kredit: Bahan Bakar bagi Dunia Usaha
Kredit merupakan produk yang paling nyata dari fungsi intermediasi perbankan. Untuk pengusaha, kredit memberikan akses ke dana untuk membeli bahan-bahan, membeli alat baru, membuka toko tambahan, atau meningkatkan kemampuan produksi. Tanpa mendapatkan pinjaman, banyak usaha yang memiliki potensi besar akan sulit berkembang karena terbatasnya modal.
Bagi masyarakat, kredit juga tersedia dalam bentuk pembiayaan untuk rumah, kendaraan, serta pendidikan. Konsumsi keluarga yang tetap stabil mendorong kebutuhan akan barang dan jasa, sehingga dunia usaha terus berjalan.
Dari Kredit ke Pertumbuhan Ekonomi
Bagaimana kredit bisa mendorong pertumbuhan ekonomi nasional? Alurnya kurang lebih begini. Ketika usaha mendapat tambahan modal, produksi meningkat. Peningkatan produksi membuat butuh lebih banyak pekerja, sehingga jumlah pengangguran berkurang dan penghasilan masyarakat meningkat. Peningkatan pendapatan membuat kemampuan membeli meningkat, dan kemampuan membeli yang baik kembali mendorong bisnis. Siklus positif ini akhirnya terlihat dari pertumbuhan produk domestik bruto (PDB).
Peran kredit terasa besar pada sektor UMKM, yang menjadi tulang punggung perekonomian Indonesia karena menyerap banyak tenaga kerja. Jika UMKM bisa dengan mudah mendapatkan dana, maka manfaatnya langsung terlihat dalam meratakan kemakmuran ekonomi, terutama di daerah yang jauh dari kota bisnis utama.
Tantangan: Kredit Macet dan Risiko yang Mengintai
Kredit yang banyak mengalir memang memberi banyak manfaat, tetapi bukan tanpa adanya resiko. Salah terbesar adalah kredit bermasalah atau non-performing loan (NPL) yang kredit yang debiturnya gagal memenuhi kewajiban pembayaran. NPL yang tinggi mengurangi laba bank, menurunkan modal, dan jika tidak diperbaiki bisa merusak kestabilan sistem keuangan.
Oleh karena itu, bank harus ekstra hati-hati dalam memberikan pinjaman. Analisis pelting calon debitur yang dipercaya percaya 5C (character, capacity, capital, collateral, condition) punting penting untuk memastikan kredit disalurkan kepada pihak yang terbaik. Selain itu, pemantauan terhadap kredit setelah dana dikeluarkan dan pembentukan cadangan untuk kerugian juga harus dilakukan dengan tetap disiplin.
Kondisi ekonomi makro, seperti perubahan suku bunga, tingkat inflasi, dan ketidakstabilan ekonomi global, juga berdampak pada kemampuan debitur untuk membayar utang mereka. Bank harus memperhatikan perubahan situasi ini agar strategi pemberian kredit tetap bisa beradaptasi.
Peran Regulator dalam Menjaga Keseimbangan
Untuk memastikan kredit tetap berjalan baik, ada pihak yang mengawasi sektor perbankan, yaitu Otoritas Jasa Keuangan (OJK) dan Bank Indonesia. Keduanya menetapkan aturan tentang modal, kualitas aset, hingga batas kehati-hatiannya dalam menyalurkan kredit. Selain itu, Lembaga Penjamin Simpanan (LPS) hadir untuk memberikan rasa tenang kepada nasabah, sehingga kepercayaan masyarakat terhadap bank tetap terjaga.
Kepercayaan adalah modal terpenting bank. Masyarakat akan kurang berminat menyimpan uangnya, sehingga seluruh proses perantaraan bisa mengalami gangguan.