
Investasi Danantara dan Godaan Institusi Ekstraktif
Furqan Jurdi adalah Penulis dan Aktivis Muda Muhammadiyah, serta ikut menjadi pendiri dan aktif di Perhimpunan Pemuda Madani.
·waktu baca 10 menit


Tulisan dari Furqan Jurdi tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Pada 2012, Daron Acemoglu dan James A. Robinson menulis dengan sangat baik, “negara gagal bukan karena miskin sumber daya, melainkan karena institusinya dirancang demi segelintir elite.” Institusi semacam itu mereka sebut extractive institutions—institusi ekstraktif. Cirinya tiga: Kekuasaan terpusat tanpa pengimbang, Peluang ekonomi dibagi menurut kedekatan, bukan kompetensi dan, Transparansi ditolak karena keterbukaan mengganggu rente.
Badan Pengelola Investasi Daya Anagata Nusantara, atau Danantara, belum tentu menjadi institusi ekstraktif itu. Menyatakannya sebagai 1MDB jilid Indonesia juga lompatan asumsi yang tidak tepat. Tetapi membaca desain, orang, dan jejak investasinya sampai akhir Agustus 2026, bayang-bayang itu tidak bisa diabaikan.
Lembaga yang lahir atas nama Pasal 33 UUD 1945 justru memperlihatkan gejala yang berlawanan dengan semangat pasal itu, ketika harta publik dikonsolidasikan, keputusan ditarik ke lingkaran sempit, laporan kepada pemilik dana—rakyat—datang belakangan.
Watak konsolidasi
Danantara diresmikan 24 Februari 2025. Sebagai sebuah badan mengonsolidasikan ratusan BUMN dengan nilai aset yang diklaim sekitar 900 miliar dolar AS, keberadaannya sangat penting dan strategis. Dengan ambisi menyerupai Temasek Holdings milik Singapura, Pemerintah menjanjikan superholding yang menaikkan nilai, merampingkan perusahaan pelat merah, dan menyetor laba ke negara.
Menteri Keuangan Purbaya Yudhi Sadewa bahkan menyebut potensi setoran sekitar Rp120 triliun pada 2026. Angka itu, dalam perspektif hukum investasi, wajib dibaca secara hati-hati. Sebagian besar “kekayaan” yang dikonsolidasikan bukan kas likuid semacam dana kelolaan GIC atau Temasek, melainkan pabrik, tambang, bank, jaringan listrik, dan utang anak usaha. Menyamakan diri dengan sovereign wealth fund kelas dunia semata-mata berdasarkan total aset BUMN secara hukum dan ekonomi ekuivalen dengan mengklaim solvabilitas berdasarkan nilai properti yang masih dibebani hak tanggungan.
Yang menentukan watak institusi bukan ukuran neraca, melainkan rezim pengurusan. Undang-Undang Nomor 1 Tahun 2025 jo. Undang-Undang Nomor 16 Tahun 2025 menempatkan saham seri A Dwiwarna satu persen pada Negara melalui Kepala BP BUMN dan saham seri B 99 persen pada Danantara. Di atas kertas, regulator dipisahkan dari operator; saham Dwiwarna membawa hak istimewa atas RUPS, akses data, serta pengangkatan dan pemberhentian organ dengan persetujuan Presiden.
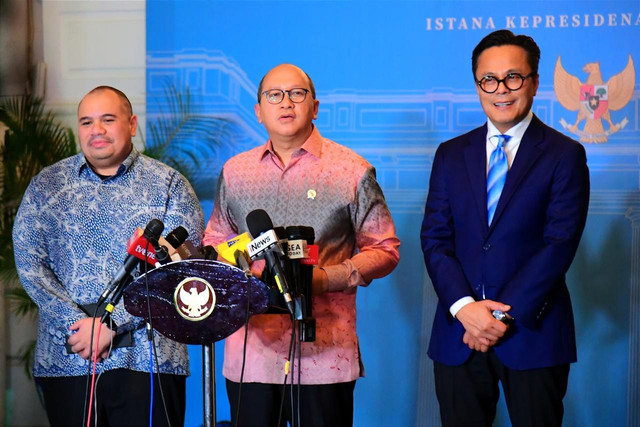
Di lapangan, kekuasaan bertumpuk. CEO Danantara, Rosan Perkasa Roeslani, merangkap Menteri Investasi dan Hilirisasi/Kepala BKPM. COO Danantara, Dony Oskaria, merangkap Kepala Badan Pengatur BUMN. Dewan pengawas diisi elite kabinet. Pemisahan fungsi berubah menjadi reunion jabatan. Itulah gejala pertama institusi ekstraktif dalam kerangka Acemoglu–Robinson: konsentrasi kuasa yang meniadakan checks and balances.
Di samping merangkap jabatan, Rosan memiliki rekam jejak yang menarik. Rekam jejak personal pemegang kunci memperberat persoalan duty of loyalty. Ketika masih Presiden Direktur Berau Coal, Rosan tersangkut sengketa dengan Asia Resource Minerals (ARMS). Tribunal arbitrase SIAC di Singapura pada akhir 2014 memutus ia wajib membayar USD 173 juta plus bunga dan biaya perkara berdasarkan perjanjian Juni 2013; ia tidak mengakui kesalahan, tetapi terikat kewajiban pembayaran atas dana yang menurut investigasi internal “tidak memiliki tujuan bisnis yang jelas”.
Dengan rekam jejak Rosan menimbulkan kekhawatiran akan membawa dampak pada pengelolaan keuangan publik. Meskipun bukan tindak pidana, apa yang dilakukan Rosan masih relevan untuk dicermati, karena pengelolaan uang negara memerlukan individu-individu yang memiliki integritas, kapabilitas, dan kredibilitas tinggi.
Gejala lain dari institusi ekstraktif adalah memanfaatkan kapitalisme kedekatan. Acemoglu dan Robinson tidak menuntut negara tanpa elite. Mereka membedakan elite yang terikat aturan dengan elite yang memakai aturan. Danantara menargetkan pemangkasan BUMN dari yang jumlahnya lebih dari seribu entitas menjadi ratusan, dan telah menutup sekitar 290 perusahaan.
Pemangkasan BUMN merupakan Pekerjaan yang bisa dibaca sebagai efisiensi. Tetapi dapat juga dibaca sebagai sentralisasi hak menentukan Badan Usaha yang hidup, dan yang dilikuidasi, serta yang mendapat mitra asing. Ketika hak itu dipegang orang yang sekaligus duduk di kabinet, garis antara kebijakan industri dan preferensi portofolio menjadi kabur.
Gejala ketiga institusi ekstraktif adalah resistensi terhadap pengawasan. Payung hukum memisahkan laba-rugi investasi sebagai milik Badan, bukan otomatis milik negara merupakan ancaman terhadap akuntabilitasi penggunaan uang publik. Memang dalam hukum bisnis, ada doktrin hukum untuk melindungi direktur dan pejabat perusahaan dari tanggung jawab pribadi ketika keputusan bisnis mengakibatkan kerugian.
Business Judgment Rule memberi imunitas agar direksi tidak dihukum hanya karena pasar berbalik, asalkan keputusan tersebut dibuat dengan itikad baik, dengan kehati-hatian yang semestinya, dan dalam wewenang mereka. Perlindungan itu perlu, tanpa itu investasi jangka panjang mustahil. Namun, perlindungan juga rawan digunakan sebagai perluasan kekebalan hukum.
Klausul “kerugian adalah kerugian Badan atau perusahaan” bukan kerugian keuangan negara, dapat digunakan sebagai jarak dari keuangan negara, padahal modalnya penyertaan publik dan sebagian labanya ditagih ke kas negara. Data keuangan Danantara 2025 diklaim sudah masuk BPK, tetapi laporan konsolidasian publik belum terbit dengan alasan masih menggabungkan seribu lebih entitas. Lembaga yang sudah menerbitkan obligasi global 1,5 miliar dolar AS itu membuat pasar ragu dan rakyat curiga.
Institusi inklusif membuka angka karena angka adalah alat kontrol. Institusi ekstraktif menunda angka karena angka adalah alat tuduhan. Investasi paling konkret dilakukan pada pada 7 Agustus 2026. Danantara Investment Management berkomitmen menanam 2,5 miliar dolar AS—sekitar Rp44,5 triliun—untuk 25 persen saham joint venture yang menampung operasi JBS di Australia dan Selandia Baru. JBS adalah produsen daging terbesar di dunia.
Skemanya bertahap: 800 juta dolar AS pada penutupan untuk sekitar 9,64 persen, sisanya 1,7 miliar dolar AS dalam tiga tahun. Utang tambahan hingga 2,5 miliar dolar AS boleh ditarik, sehingga kapasitas modal patungan dapat mencapai 5 miliar dolar AS. Valuasi tersirat operasi itu sekitar 10 miliar dolar AS. Manajemen JBS Australia tetap memegang operasional harian. IPO dijanjikan; jika gagal dalam jangka waktu yang disepakati, saham patungan dapat ditukar dengan saham JBS. Akhirnya menjadi investasi saham. Persis seperti kerja para pemain saham di pasar saham.
Menurut Bos Danantara, itu dilakukan untuk kedaulatan protein. Fakta portofolionya lebih lebar. Operasi Australia–Selandia Baru mencakup sapi, olahan, salmon Huon, dan babi Rivalea. JBS adalah pemain babi terbesar di dunia. Jika dana publik Indonesia masuk ke platform yang juga memproduksi komoditas nonhalal, pemisahan unit seharusnya menjadi syarat terbuka bagi investasi menggunakan uang publik.
Pertanyaannya kemudian, Apakah telah dilakukan kajian untuk memisahkan eksposur halal dari eksposur nonhalal, dan apakah first-two-years deployment ke sektor protein Indonesia cukup untuk membuktikan transfer kapasitas, bukan sekadar memperlancar rantai pasok mitra asing?
Yang cukup menarik adalah respon dari Ekonom CORE Yusuf Rendy Manilet. Yusuf Rendy menyatakan, jika investasi hanya memperkuat rantai pasok JBS atau memperlancar arus produk ke Indonesia, kapasitas dalam negeri tidak otomatis naik (sumber: kontan.co.id 9/9/2026). Pernyataan itu menjadi tajam karena di dalam negeri utang konsolidasi BUMN Karya sekitar Rp180 triliun, peternakan rakyat masih rapuh.
Danantara Sumberdaya Indonesia—yang mengawasi tata kelola ekspor tiga komoditas senilai hampir 70 miliar dolar AS—dipimpin Direktur Utama Luke Thomas Mahony, warga negara Australia. Profesional asing tidak terlarang. Yang terlarang adalah membiarkan publik mengira pilihan mitra di Australia memiliki kaitan dengan posisi Warga negara Australia dalam lembaga andalan presiden Prabowo Subianto ini.
Teori institusi ekstraktif tidak mengharamkan setiap investasi luar negeri. Tetapi investasi publik yang diputus di lingkaran sempit, dijelaskan secara selektif, dan sulit diaudit publik, cenderung menumpuk rente pada siapa yang paling dekat dengan meja putusan. Deal JBS belum terbukti sebagai bancakan tetapi uang negara digunakan pada operasi bisnis yang tetap dikendalikan pihak lain, sementara rakyat sebagai pemilik dana belum membaca neraca pengelolanya.
Akhir Agustus 2026, Danantara menambah kredit swasta 1 miliar dolar AS ke Partners Group di Swiss. Arah ke pasar dunia semakin tegas. Bos Danantara masih menggunakan alasan sama, untuk transfer pengetahuan dan tekhnologi. Disaat yang sama investasi ke JBS Australia belum dapat dilihat seperti hasilnya. Bagaimana hasilnya ke peternak, rantai dingin, dan rumah potong dalam negeri masih jauh panggang dari api.
Hukum yang melindungi keputusan, bukan yang mensucikan orang
Hukum administrasi menilai keabsahan tindakan pemerintahan melalui wewenang, prosedur, dan substansi. Wewenang harus atributif, delegatif, atau mandat. Diskresi sah jika bertujuan menata pemerintahan, tidak melampaui asas-asas umum pemerintahan yang baik, dan dapat diuji. Badan yang memakai uang publik, meski berbentuk badan hukum tersendiri, tetap terikat pada asas legalitas, akuntabilitas.
Secara administratif, Danantara adalah badan hukum yang mengemban fungsi pemerintahan atas kekayaan negara yang dipisahkan. Pemisahan itu mengubah cara mengurus, bukan memutus asal-usul dana. Diskresi investasi sah jika wewenang jelas, prosedur hati-hati, tujuan selaras Pasal 33 UUD 1945, dan organ bebas benturan kepentingan.
Dalam perspektif hukum pidana, prinsip Business Judgment Rule bukan surat sakti, tetapi sebagai penyaring kerugian bisnis murni agar tidak dikriminalisasi. Kalau keputusan bisnis itu dilakukan dengan iktikad baik, kehati-hatian, atau ketiadaan benturan tidak terbukti, maka akan terlepas dari pemidanaan.
Sebaliknya, kalau keputusan bisnis itu tidak memperhatikan prinsip tersebut di atas, maka Pasal 2 Undang-Undang Tipikor menjangkau setiap orang dan korporasi yang memperkaya diri secara melawan hukum dan merugikan keuangan atau perekonomian negara.
Dengan demikian label “bukan penyelenggara negara” untuk bos Danantara tidak menutup delik itu. Suap, kickback, valuasi semu, dan pencucian uang tidak membutuhkan cap jabatan untuk lahir sebagai perkara. Institusi inklusif hidup di antara dua hal, melindungi keputusan yang jujur, menindak perbuatan yang curang.
Tetapi yang lebih berbahaya lagi, apabila label "bukan penyelenggara negara" melekat pada jabatan yang dirangkap, seperti Menteri atau kepala badan. Keadaannya menjadi semakin rumit dari segi hukum, Sedangkan, CEO dan Bos Danantara lainnya banyak yang merangkap jabatan dapat dijadikan alasan untuk menyucikan kesalahan di tempat lain.
Mengapa label “ekstraktif” menjadi poin utama opini saya ini? Karena itu relevan sependek bacaan saya. Menyebut danantara berpotensi menjadi institusi estraktif, bukan karena vonis sudah dijatuhkan, melainkan karena arsitekturnya memenuhi prasyarat dilabeli demikian.
Harta publik dikonsolidasi secara top-down. Pengimbang kelembagaan dilemahkan oleh rangkap jabatan. Keterbukaan ditunda. Investasi jumbo ke luar negeri berjalan lebih cepat daripada pembangunan ekosistem di dalam negeri.
Pasal 33 UUD 1945 yang dipakai sebagai ornamen, justru semakin terpinggirkan dari eskpansi bisnis Danantara. Sementara peternak, konsumen, dan pembayar pajak dijadikan penonton.
Acemoglu dan Robinson menulis, institusi ekstraktif menghasilkan kemiskinan struktural bukan hanya lewat pencurian terang-terangan, melainkan lewat aturan yang sah yang mengalihkan peluang. Dalam bentuk modern, pengalihan itu bisa berupa joint venture yang legal, obligasi yang sah, dan mandat investasi yang rapi di kantor hukum. Legalitas dokumen tidak otomatis meniadakan watak ekstraktif.
Indonesia tidak kekurangan sumber daya. Indonesia berulang kali kekurangan institusi yang memaksa elite menjelaskan, memisahkan kuasa, dan mengembalikan hasil kepada publik. Danantara bisa mematahkan pola itu. Atau Danantara menjadi versi paling canggih dari pola institusi ekstraktif, bancakan yang tidak lagi membutuhkan proyek fiktif, tetapi menggunakan undang-undang.
Untuk mengakhiri label sebagai institusi ekstraktif, Presiden harus mengambil langkah yang tegas dan konkrit. Paling tidak ada empat syarat untuk dilakukan, yaitu: Pertama, putuskan rangkap jabatan. Pengelola Danantara harus benar-benar dipegang secara profesional, oleh orang yang tidak memiliki jabatan rangkap yang dapat membuat konsentrasinya terpecah atau memunculkan konflik kepentingan.
Kedua, wajibkan laporan portofolio berkala dan ringkasan uji tuntas untuk investasi di atas ambang tertentu, termasuk pemisahan unit halal pada investasi protein. Lembaga yang menggunakan dana publik yang masuk pasar global tidak boleh menutup diri dari rakyat yang pemilik anggaran yang sesungguhnya.
Ketiga, tegaskan batas kekebalan hukum. Kerugian pasar dilindungi. Sedangkan Fraud, benturan kepentingan, dan penyalahgunaan wewenang tidak boleh dilindungi. BPK dapat melakukan audit, tanpa harus menunggu persetujuan DPR. Aparat penegak hukum dapat masuk hanya jika terdapat perbuatan pidana.
Keempat, ukur keberhasilan dari sebepa besar mendorong kapasitas dalam negeri. Kedaulatan protein tidak dibuktikan oleh 25 persen saham di Australia. Ia dibuktikan oleh produksi, rantai pasok, penyerapan tenaga kerja, dan harga yang stabil dalam negeri.
Tanpa empat syarat itu, Danantara akan tetap megah di pidato dan tetap gelap di neraca. Dalam kamus Acemoglu dan Robinson, kemegahan semacam itu punya nama. Bukan sovereign wealth fund, melainkan institusi yang belajar mengekstraksi sumber daya publik dengan tata bahasa yang lebih sopan.
Furqan Jurdi (Pemerhati Hukum dan Peneliti di Perhimpuan Pemuda Madani)