
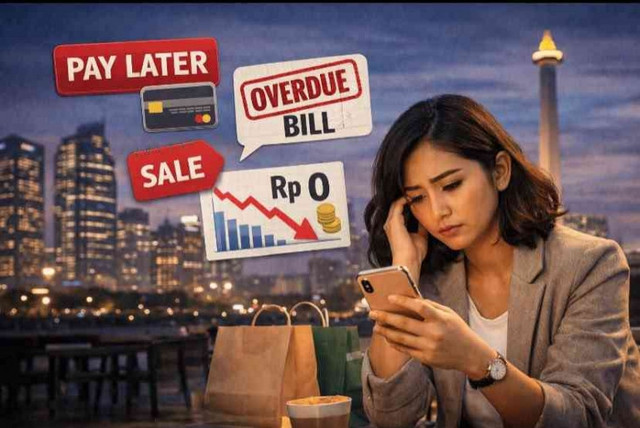
GEN Z: Gaji Habis, Paylater Menanti, Dana Darurat Tak Berarti


Tulisan dari Dita Nurapriani tidak mewakili pandangan dari redaksi kumparan
Artikel Opini -- Ketika Kemudahan Keuangan Digital Tidak Selalu Berarti Kemampuan Mengelola Keuangan
 Perbesar
Oleh: Dita Nurapriani
Pernah nggak sih, baru gajian tetapi beberapa hari kemudian sudah bingung uangnya ke mana? Belum sampai akhir bulan, s
aldo sudah mulai menipis dan akhirnya mencari berbagai cara untuk memenuhi kebutuhan. Mulai dari menggunakan paylater, meminjam uang secara online, sampai mengandalkan kartu kredit. Kondisi seperti ini cukup dekat dengan kehidupan Generasi Z yang tumbuh di tengah perkembangan teknologi digital. Hampir semua kebutuhan bisa dilakukan melalui smartphone, termasuk berbelanja dan menggunakan berbagai layanan keuangan. Namun, kemudahan tersebut sebenarnya perlu diimbangi dengan kemampuan mengelola keuangan agar tidak menjadi masalah di kemudian hari.
Sudah Punya Akses, Tapi Sudah Paham?
Generasi Z saat ini memiliki akses yang sangat mudah terhadap berbagai produk keuangan. Hanya melalui smartphone, seseorang bisa membuka rekening, menggunakan dompet digital, membeli barang dengan paylater, bahkan mengajukan pinjaman online. Dari sisi kemudahan, tentu perkembangan ini memberikan banyak manfaat. Namun, memiliki akses terhadap layanan keuangan belum tentu berarti seseorang sudah memahami cara menggunakannya dengan baik.
Berdasarkan Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2025 yang dilakukan OJK dan BPS, tingkat inklusi keuangan masyarakat Indonesia mencapai 80,51%, sedangkan tingkat literasi keuangan berada di angka 66,46%. Artinya, masyarakat yang sudah memiliki akses terhadap produk dan layanan keuangan lebih banyak dibandingkan masyarakat yang benar-benar memahami produk tersebut. Artikel Publik Speaking.pdf Menurut saya, kondisi ini penting untuk diperhatikan oleh Generasi Z karena semakin banyak anak muda yang mulai memiliki penghasilan dan mengambil keputusan keuangannya sendiri.
Paylater: Membantu atau Menambah Beban?
Paylater sebenarnya bukan sesuatu yang selalu buruk. Fasilitas ini bisa membantu ketika digunakan untuk kebutuhan yang memang sudah direncanakan dan sesuai dengan kemampuan membayar. Masalahnya muncul ketika paylater digunakan untuk membeli sesuatu yang sebenarnya belum mampu dibeli. Cicilan yang terlihat kecil sering kali membuat seseorang merasa tidak sedang mengeluarkan banyak uang, padahal jika digunakan berkali-kali, jumlah cicilan tersebut bisa menjadi beban pada bulan berikutnya.
Sebelum menggunakan paylater, ada pertanyaan sederhana yang menurut saya perlu ditanyakan kepada diri sendiri: "Kalau nggak ada paylater, aku tetap mau membeli barang ini nggak?" Kalau jawabannya tidak, mungkin barang tersebut memang belum menjadi kebutuhan yang harus dibeli saat itu. Jangan sampai kemudahan pembayaran membuat kita membeli lebih banyak barang hanya karena merasa cicilannya ringan.
Pinjaman Online: Solusi atau Masalah Baru?
Selain paylater, pinjaman online juga semakin mudah digunakan. Prosesnya yang cepat membuat seseorang bisa mendapatkan dana tanpa harus melalui proses yang panjang. Dalam kondisi tertentu, pinjaman memang dapat membantu ketika seseorang menghadapi kebutuhan yang mendesak. Namun, uang yang diterima tetap merupakan kewajiban yang harus dikembalikan, sehingga keputusan untuk meminjam tetap perlu dipikirkan dengan matang.
Masalahnya terjadi ketika pinjaman online digunakan untuk kebutuhan konsumtif atau bahkan untuk membayar utang sebelumnya. Jika kebiasaan tersebut terus dilakukan, jumlah kewajiban bisa semakin bertambah dan penghasilan berikutnya justru habis untuk membayar utang. Penelitian mengenai Generasi Z juga menunjukkan bahwa kebutuhan jangka pendek, gaya hidup konsumtif, kemudahan akses, dan promosi dapat memengaruhi penggunaan pinjaman online. Artikel Publik Speaking.pdf Jadi, sebelum meminjam sebaiknya bukan hanya bertanya, "Saya bisa pinjam berapa?", tetapi juga "Saya sebenarnya membutuhkan berapa dan sanggup mengembalikan berapa?"
Dana Darurat: Baru Dicari Saat Dibutuhkan
Dana darurat menjadi salah satu bagian keuangan yang sering dilupakan. Ketika menerima gaji, sebagian orang lebih memilih menggunakan uangnya untuk kebutuhan sehari-hari, hiburan, belanja, atau mengikuti tren. Menyisihkan uang untuk sesuatu yang belum tentu terjadi memang terasa kurang menarik. Padahal, kondisi tidak terduga bisa datang kapan saja, seperti kehilangan pekerjaan, kebutuhan kesehatan, kendaraan rusak, atau kebutuhan keluarga yang mendesak.
Ketika tidak memiliki dana darurat, seseorang bisa saja langsung mencari solusi melalui paylater atau pinjaman online. Awalnya mungkin terlihat sebagai jalan keluar yang cepat, tetapi setelah itu muncul kewajiban pembayaran yang harus ditanggung. Jika terus berulang, kondisi tersebut bisa membuat seseorang masuk ke dalam siklus utang. Karena itu, dana darurat sebaiknya mulai disiapkan sedikit demi sedikit sesuai dengan kemampuan, bukan menunggu sampai memiliki penghasilan yang besar.
KPR: Harus Punya Rumah Sekarang?
Selain masalah utang jangka pendek, Generasi Z juga mulai memikirkan tujuan keuangan jangka panjang, salah satunya memiliki rumah. Memiliki rumah tentu menjadi impian banyak orang. Namun, mengambil Kredit Pemilikan Rumah atau KPR bukan keputusan yang bisa dilakukan hanya karena melihat teman atau orang lain sudah memiliki rumah. KPR merupakan komitmen jangka panjang yang membutuhkan kesiapan finansial, mulai dari uang muka, cicilan setiap bulan, biaya administrasi, sampai kemampuan mempertahankan pembayaran ketika kondisi keuangan berubah.
Menurut saya, memiliki pekerjaan belum tentu berarti seseorang sudah siap mengambil KPR. Sebelum mengambil cicilan jangka panjang, kondisi keuangan perlu dilihat secara keseluruhan. Apakah setelah membayar cicilan masih ada uang untuk kebutuhan sehari-hari? Apakah sudah memiliki dana darurat? Apakah masih memiliki cicilan lainnya? Kalau belum siap, tidak perlu memaksakan diri hanya karena merasa tertinggal dari orang lain. Setiap orang memiliki kondisi dan waktu yang berbeda dalam mencapai tujuan keuangannya.
Mulai dari Hal Sederhana
Meningkatkan literasi keuangan sebenarnya tidak harus dimulai dari hal yang rumit. Generasi Z bisa memulainya dengan mencatat pendapatan dan pengeluaran setiap bulan. Dari kebiasaan sederhana tersebut, kita bisa melihat uang lebih banyak digunakan untuk apa. Kadang masalah keuangan bukan hanya karena penghasilan yang kecil, tetapi juga karena banyak pengeluaran kecil yang dilakukan tanpa disadari. Dengan mencatat pengeluaran, kita bisa mulai membedakan mana kebutuhan dan mana keinginan.
Selain itu, penggunaan paylater dan pinjaman online juga perlu disesuaikan dengan kemampuan. Sebelum mengambil cicilan, kita perlu mengetahui jumlah kewajiban yang harus dibayar dan memastikan masih ada ruang untuk kebutuhan lainnya. Sebagian penghasilan juga bisa mulai dialokasikan untuk dana darurat dan tujuan jangka panjang. Dengan begitu, gaji yang diterima tidak hanya habis untuk memenuhi kebutuhan hari ini, tetapi juga bisa digunakan untuk mempersiapkan kehidupan di masa depan.
Verdict: Bukan Soal Gaji Besar
Pada akhirnya, persoalan keuangan Generasi Z bukan hanya tentang seberapa besar gaji yang diterima, tetapi bagaimana penghasilan tersebut dikelola. Gaji besar tidak menjamin seseorang terbebas dari masalah keuangan jika pengeluarannya tidak terkontrol. Sebaliknya, penghasilan yang sederhana tetap bisa dikelola dengan lebih baik jika seseorang mampu membedakan kebutuhan dan keinginan, membatasi utang, menyiapkan dana darurat, serta memiliki tujuan keuangan yang jelas.
Paylater dan pinjaman online juga tidak harus dianggap sebagai musuh. Keduanya merupakan bagian dari perkembangan layanan keuangan yang dapat memberikan kemudahan jika digunakan dengan bijak. Yang paling penting adalah bagaimana kita mengambil keputusan sebelum menggunakan fasilitas tersebut. Jangan hanya bertanya "Bisa beli atau nggak?", tetapi juga "Setelah membeli ini, kondisi keuanganku masih aman atau nggak?"
Gen Z boleh menikmati hidup. Boleh mengikuti tren. Boleh punya impian besar seperti memiliki rumah. Tetapi jangan sampai gaya hidup hari ini dibayar dengan masa depan. Karena pada akhirnya, bukan hanya seberapa banyak uang yang kita punya, tetapi seberapa baik kita mampu mengelolanya.
Artikel ini disusun berdasarkan hasil kajian literatur dari beberapa penelitian terdahulu mengenai literasi keuangan, perilaku keuangan Generasi Z, penggunaan paylater dan pinjaman online, dana darurat, serta kesiapan KPR. Selain itu, artikel ini juga menggunakan data Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2025 yang diterbitkan oleh OJK dan BPS sebagai salah satu dasar pembahasan.