
Membedah Fenomena 'IHSG Hijau Palsu' dan Langkah BEI Depak 80 Saham Eksklusif

Saya adalah seorang pemerhati sejarah, filsafat, politik, tasawuf, dan ekonomi. Political Science at Universitas Sunan Gresik. Tech-savvy and algo trading expert.
·waktu baca 7 menit


Tulisan dari Rachmad Rofik tidak mewakili pandangan dari redaksi kumparan
 Perbesar
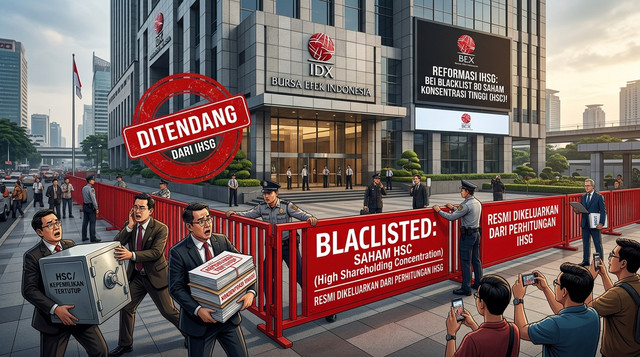
Bongkar Trik "Rapor Palsu" IHSG: Mengapa BEI Depak 80 Saham Sultan dan OJK Jatuhkan Denda Rp2,1 Triliun?
Bayangkan Anda sedang berjalan di sebuah pasar buah. Di tengah pasar, ada satu kios super besar yang memajang buah langka dengan harga selangit. Masalahnya, buah itu sebenarnya sudah diborong habis secara diam-diam oleh komplotan si pemilik kios sendiri, sementara yang dipajang hanya tersisa satu-dua biji sebagai formalitas. Karena barangnya tampak langka, si pemilik bisa dengan mudah mempermainkan dan menaikkan harganya sesuka hati.
Kondisi seperti inilah yang sedang dibersihkan secara besar-besaran di pasar saham kita. Per 19 Oktober 2026, PT Bursa Efek Indonesia (BEI) mengambil keputusan berani: mendepak 80 saham yang masuk kategori Konsentrasi Kepemilikan Saham yang Tinggi (High Shareholding Concentration/HSC) dari perhitungan Indeks Harga Saham Gabungan (IHSG). Tidak berhenti di situ, Otoritas Jasa Keuangan (OJK) bahkan menjatuhkan denda rekor senilai Rp2,1 triliun kepada oknum-oknum di balik sejumlah saham tersebut.
Mengapa saham-saham ini begitu bermasalah, dan mengapa langkah tegas ini sangat penting bagi kita sebagai investor biasa?
Secara sederhana, saham kategori Konsentrasi Kepemilikan Saham yang Tinggi (High Shareholding Concentration/HSC) adalah saham perusahaan yang di atas kertas berstatus milik publik, namun aslinya dikuasai oleh segelintir pihak saja. Sebanyak 90% hingga 99% sahamnya terkunci rapat di tangan pemilik modal besar. Akibatnya, porsi saham yang benar-benar tersisa dan bisa dibeli bebas oleh masyarakat luas (free float) menjadi sangat sedikit.
Sebenarnya, jika kepemilikan yang terpusat ini terjadi secara alami dan jujur—misalnya karena sahamnya memang kurang diminati publik—hal tersebut bukanlah pelanggaran hukum dan tidak akan dikenakan denda. Namun, kondisi ini tetap berbahaya bagi kesehatan bursa karena dua alasan. Pertama, harganya sangat gampang dimainkan; karena jumlah barang di pasar sangat sedikit, keluar-masuknya modal dalam jumlah kecil saja bisa membuat harga saham meroket ribuan persen atau terjun bebas. Kedua, kondisi ini menciptakan "IHSG Palsu". Ketika saham-saham raksasa yang tidak likuid ini harganya melambung secara tidak wajar, angka IHSG ikut terkerek naik. IHSG terlihat hijau dan mencetak rekor, padahal mayoritas saham yang dipegang masyarakat sedang berguguran. Ini ibarat nilai rata-rata satu sekolah yang terlihat tinggi hanya karena didongkrak oleh nilai satu murid yang dikatrol.
Guna menghentikan distorsi indeks tersebut tanpa mematikan perdagangan sahamnya, Direktur Utama BEI Jeffrey Hendrik menegaskan bahwa langkah ini adalah murni penataan indeks, bukan penghapusan pencatatan saham dari bursa.
"Bukan delisting, tetapi tidak diperhitungkan di dalam perhitungan IHSG. Kami tidak akan lagi memperhitungkan pergerakan saham-saham yang termasuk dalam daftar HSC dalam perhitungan IHSG untuk memberikan indeks harga yang kredibel dan berintegritas," ujar Jeffrey dalam konferensi pers di Gedung BEI, Jakarta, sebagaimana dilaporkan Kumparan dan Suara Independent News. Sebelumnya, BEI telah mengecualikan saham HSC dari indeks unggulan seperti IDX30, LQ45, dan IDX80. Mengutip Kompas.com, saham-saham tersebut tetap dapat diperdagangkan secara normal, meski pencoretannya akan memangkas sekitar 18 persen bobot kapitalisasi pasar dari perhitungan IHSG.
Daftar 80 saham berkonsentrasi tinggi yang didepak dari perhitungan IHSG ini bukanlah perusahaan sembarangan. Mengutip laporan Katadata, daftar tersebut mencakup raksasa penggerak bursa berkapitalisasi ratusan triliun rupiah yang menguasai bobot besar IHSG. Di antaranya adalah PT Barito Renewables Energy Tbk (BREN) dengan tingkat konsentrasi mencapai 97,31%, PT Dian Swastatika Sentosa Tbk (DSSA) sebesar 95,76%, PT Golden Energy Mines Tbk (GEMS) sebesar 99,24%, serta raksasa batu bara PT Bayan Resources Tbk (BYAN) dan emiten pusat data PT DCI Indonesia Tbk (DCII).
Selain kelompok raksasa tersebut, terdapat pula deretan saham dengan tingkat konsentrasi ekstrem yang menyisakan kurang dari 2% saham di publik. Beberapa contohnya meliputi PT Golden Flower Tbk (POLU) yang terkonsentrasi hingga 99,94%, PT Rockfields Properti Indonesia Tbk (ROCK) sebesar 99,85%, PT Ifishdeco Tbk (IFSH) sebesar 99,77%, PT Charnic Capital Tbk (NICK) sebesar 99,28%, PT Multi Spunindo Jaya Tbk (MSJA) sebesar 98,62%, serta PT Samator Indo Gas Tbk (AGII) dan PT Satria Mega Kencana Tbk (SOTS) yang masing-masing tercatat sebesar 98,35%.
Tidak hanya itu, setelah BEI memperluas saringan rasio dampak harga (Price Impact Ratio) untuk emiten berkapitalisasi pasar di atas Rp5 triliun pada evaluasi Oktober 2026, laporan Harian Kompas dan IDN Financials mencatat sejumlah nama familier dari berbagai sektor ikut masuk daftar HSC. Mereka adalah anak usaha Telkom di bidang menara telekomunikasi PT Dayamitra Telekomunikasi Tbk (MTEL), produsen makanan PT Diamond Food Indonesia Tbk (DMND), produsen air minum dan kosmetik PT Akasha Wira International Tbk (ADES), agribisnis sawit PT Sawit Sumbermas Sarana Tbk (SSMS), distributor farmasi PT Enseval Putera Megatrading Tbk (EPMT), hingga pengelola jaringan rumah sakit PT Sarana Meditama Metropolitan Tbk (SAME). Di sektor properti, logistik, perbankan, dan pertambangan, turut masuk nama PT Duta Pertiwi Tbk (DUTI), PT Indonesian Paradise Property Tbk (INPP), PT Temas Tbk (TMAS), PT Bank Mestika Dharma Tbk (BBMD), PT Cita Mineral Investindo Tbk (CITA), PT J Resources Asia Pasifik Tbk (PSAB), serta PT Golden Eagle Energy Tbk (SMMT). Di sisi lain, mengutip Kumparan, dua emiten yakni FILM dan MGLV telah resmi dikeluarkan dari daftar pemantauan HSC karena struktur kepemilikan dan likuiditasnya dinilai sudah membaik.
Persoalan saham HSC ini berubah menjadi skandal hukum ketika OJK melakukan investigasi mendalam. Kepala Eksekutif Pengawas Pasar Modal, Keuangan Derivatif, dan Bursa Karbon OJK, Hasan Fawzi, mengungkapkan temuan mengejutkan bahwa kelangkaan saham di publik pada puluhan emiten ternyata sengaja direkayasa sejak awal penawaran umum (IPO) maupun lewat transaksi pasar sekunder.
"Tidak kurang 31 dari 61 saham HSC sudah terindikasi ada potensi dugaan pelanggaran pidana di pasar modal," beber Hasan, dikutip dari laporan EmitenNews dan CNN Indonesia.
Dalam praktiknya, oknum pengendali, penjamin emisi, dan pemilik manfaat akhir (Ultimate Beneficial Owner) bekerja sama menyembunyikan identitas asli pemesan saham menggunakan akun-akun pinjam nama (nominee). Setelah barang dikuasai penuh, mereka melakukan perdagangan terkoordinasi (coordinated trading)—alias jual-beli di antara komplotan mereka sendiri secara terstruktur—untuk menggoreng harga saham hingga naik berkali-kali lipat secara semu. Hasan menegaskan bahwa sanksi denda ditujukan langsung kepada para pelaku manipulasi tersebut.
"Karenanya atas hal tersebut di atas, OJK mengenakan sanksi administratif berupa denda sebesar Rp1,5 triliun kepada DSSA, Rp500 miliar kepada BREN, dan Rp100 miliar kepada CUAN," tegas Hasan di Gedung BEI, seperti dilansir Kompas.com dan Kompas TV.
Gebrakan kembar dari BEI dan OJK ini tidak muncul tiba-tiba, melainkan dipicu oleh peringatan keras dari dunia internasional. Sebagaimana diulas Kumparan dan Harian Kompas, lembaga indeks global MSCI (Morgan Stanley Capital International) sebelumnya memberikan sanksi pembekuan (freeze) terhadap perubahan indeks saham Indonesia dan membuka konsultasi untuk menurunkan kasta pasar modal kita dari Pasar Berkembang (Emerging Market) menjadi Pasar Perbatasan (Frontier Market). Di mata investor asing, bursa yang indeks utamanya disetir oleh saham-saham eksklusif hasil gorengan sangatlah berbahaya dan tidak layak diinvestasikan. Ancaman larinya dana asing triliunan rupiah inilah yang memaksa regulator kita bertindak tanpa kompromi, termasuk membuka data kepemilikan saham di atas 1% secara transparan.
Lalu, apa dampaknya bagi kita setelah 80 saham ini dikeluarkan dari perhitungan IHSG dan para oknumnya didenda triliunan rupiah?
Dalam jangka pendek, angka nominal IHSG memang mengalami koreksi dan penyesuaian karena kehilangan sekitar 18% bobot kapitalisasi pasar—atau setara menguapkan sekitar Rp2.564,77 triliun bobot indeks—dari saham-saham raksasa yang didepak tersebut. Namun, untuk jangka panjang, ini adalah kabar terbaik bagi investor ritel.
IHSG format baru akan menjadi jauh lebih jujur, sehat, dan stabil. Pergerakan indeks acuan kita tidak lagi disandera oleh segelintir saham yang harganya dimainkan komplotan tertentu, melainkan murni digerakkan oleh saham-saham perusahaan berfundamental jelas yang kepemilikan publiknya luas dan transaksinya ramai, seperti perbankan besar (BBCA, BBRI, BMRI, BBNI) dan sektor konsumsi mapan.
Keputusan BEI mendepak saham berkonsentrasi tinggi dari IHSG, ditambah palu godam denda Rp2,1 triliun dari OJK, adalah obat pahit yang mutlak harus diminum. Langkah ini mengirimkan pesan tegas kepada para pemilik modal besar bahwa bursa saham Indonesia adalah tempat berbagi kepemilikan secara adil dan transparan dengan masyarakat, bukan panggung sandiwara untuk memanipulasi harga. Kini, investor ritel tidak perlu lagi takut tertipu oleh fatamorgana "IHSG Hijau Palsu".