
Riba Itu Bukan Cuma Bunga: Mengenali Bentuknya dalam Transaksi Modern


Tulisan dari Hafizh Armansyah tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Belanja sekarang tidak harus menunggu uang terkumpul. Pilih barang, klik checkout, lalu bayar nanti. Butuh dana? Cukup buka ponsel, dan uang bisa masuk ke rekening dalam hitungan menit.
Transaksi kini terasa begitu mudah. Tapi justru di balik kemudahan itu, kita perlu bertanya: jangan-jangan ada riba yang tanpa sadar ikut masuk ke dalam transaksi kita?
Banyak orang mungkin akan menjawab, “Kalau ada bunga, berarti riba.” Jawaban itu tidak sepenuhnya salah, tetapi belum cukup. Dalam fikih muamalah, riba tidak hanya berkaitan dengan pinjaman berbunga, tetapi juga dapat muncul dalam pertukaran barang tertentu. Karena itu, yang perlu kita lihat bukan sekadar ada atau tidaknya kata “bunga”, melainkan bagaimana akad dalam transaksi tersebut bekerja.
Mari mulai dari bentuk yang paling dekat dengan kehidupan sehari-hari.
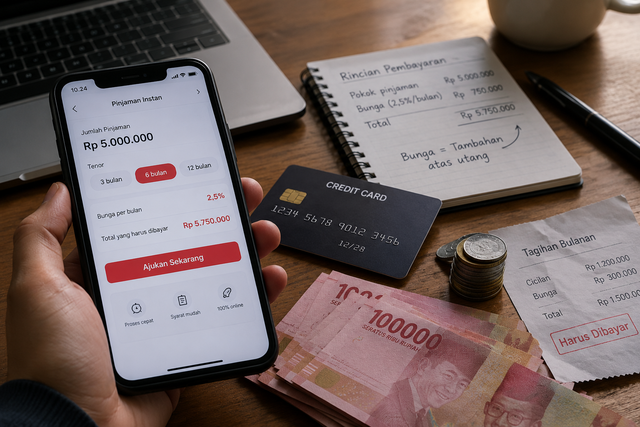
Bentuk pertama adalah riba qardh, yaitu tambahan yang disyaratkan dalam akad pinjam-meminjam. Seseorang meminjam uang, kemudian sejak awal sepakat mengembalikan lebih dari pokok pinjamannya. Tambahan tersebut menjadi keuntungan bagi pemberi pinjaman.
Pola seperti ini layak dicermati dalam pinjaman online dan kredit digital. Namun, jangan buru-buru menyimpulkan bahwa setiap PayLater atau setiap biaya layanan pasti merupakan riba. Nama produk belum tentu menjelaskan hakikat akadnya. Bisa jadi akadnya pinjaman, bisa juga jual beli. Karena itu, memahami akad menjadi langkah pertama sebelum menilai hukumnya.
Jika pada bagian pertama kita berbicara tentang utang, pembahasan riba ternyata tidak berhenti di sana. Islam juga mengatur pertukaran barang ribawi, seperti emas dan perak. Di sini, persoalannya bukan lagi sekadar tambahan dalam pinjaman, tetapi juga menyangkut kesetaraan dan waktu penyerahan.
Salah satunya adalah riba fadhl, yang berkaitan dengan pertukaran barang ribawi sejenis yang tidak memenuhi ketentuan kesetaraan. Misalnya, emas ditukar dengan emas dengan timbangan yang berbeda. Persoalannya bukan sekadar “saya untung dan dia setuju,” melainkan adanya ketentuan yang harus dipenuhi dalam pertukaran tersebut.
Selain kesetaraan, ada pula persoalan waktu dan serah-terima. Riba yad berkaitan dengan penyerahan dalam pertukaran barang ribawi ketika para pihak berpisah sebelum serah-terima yang dipersyaratkan. Sementara itu, riba nasi’ah berkaitan dengan penangguhan dalam transaksi tertentu. Para ulama membahasnya, antara lain, dalam pertukaran barang ribawi yang penyerahannya ditunda dan dalam utang yang diperpanjang dengan imbalan tambahan.
Secara sederhana, qardh berfokus pada tambahan yang disyaratkan dalam pinjaman, fadhl pada ketidaksetaraan dalam pertukaran barang ribawi sejenis, sedangkan nasi’ah dan yad berkaitan dengan persoalan penundaan dan serah-terima. Keempatnya memang memiliki pembahasan yang berbeda, meskipun dalam praktik tertentu dapat saling bersinggungan.
Di era transaksi digital, pembahasan tersebut menjadi semakin relevan. Misalnya dalam transaksi emas digital, pembeli mungkin merasa transaksi sudah selesai karena saldo di aplikasi telah berubah. Padahal, yang perlu diperhatikan dalam perspektif fikih bukan hanya apa yang terlihat di layar, tetapi juga jenis akadnya, mekanisme kepemilikannya, serta bagaimana dan kapan barang tersebut diserahterimakan.
Teknologi boleh berubah, tetapi prinsip dalam akad tetap perlu diperhatikan.
Lalu, di mana sebenarnya riba bersembunyi? Ia bisa bersembunyi di balik anggapan bahwa riba hanya soal bunga.
Riba dapat muncul dalam pinjaman online, kredit digital, utang-piutang, maupun pertukaran barang ribawi. Namun, tidak setiap tambahan otomatis merupakan riba.
Harga cicilan yang lebih tinggi daripada harga tunai, misalnya, tidak otomatis berarti riba, tetapi juga tidak otomatis halal. Hal tersebut perlu dilihat dari akadnya. Dalam jual beli, harga harus jelas dan disepakati sejak awal, barang merupakan milik penjual, dan tidak ada tambahan harga karena keterlambatan pembayaran.
Begitu pula dengan biaya administrasi. Biaya tersebut tidak otomatis menjadi riba. Yang perlu dilihat adalah apakah biaya tersebut benar-benar berkaitan dengan jasa atau kebutuhan administrasi yang wajar, serta bagaimana cara penghitungannya. Jika tambahan justru dihitung berdasarkan besar pinjaman dan lamanya waktu, perlu dicermati apakah biaya tersebut pada hakikatnya merupakan tambahan atas pinjaman.
Artinya, sekadar mengetahui bahwa suatu biaya disebut “bunga”, “fee,” “biaya layanan,” atau “administrasi” belum cukup. Kita perlu melihat apa yang sebenarnya terjadi di balik istilah tersebut.
Karena itu, ketika berhadapan dengan suatu transaksi, ada setidaknya lima pertanyaan yang bisa kita ajukan: apa akadnya, apa objeknya, dari mana tambahan itu berasal, kapan kewajiban muncul, dan bagaimana mekanisme transaksinya?
Jika akadnya pinjaman dan terdapat tambahan yang disyaratkan, kita perlu mewaspadai riba qardh. Jika terdapat penundaan dalam transaksi yang memang termasuk dalam pembahasan riba nasi’ah, atau persoalan serah-terima barang ribawi, kita perlu melihat ketentuan terkait nasi’ah dan yad. Jika barang ribawi sejenis ditukar dengan jumlah yang tidak setara, kita perlu mewaspadai riba fadhl.
Sebaliknya, jika yang terjadi adalah jual beli atau jasa yang dibenarkan syariah dan tidak mengandung unsur riba, maka adanya tambahan tidak otomatis menjadikannya riba. Untuk produk keuangan atau transaksi tertentu yang kompleks, rujukan fatwa DSN-MUI dan penjelasan ahli fikih tetap penting agar penilaiannya tidak hanya berdasarkan nama produk atau asumsi pribadi.
Pada akhirnya, riba bukan sekadar persoalan angka tambahan. Yang lebih penting adalah bagaimana sebuah transaksi dibentuk dan apa yang sebenarnya menjadi dasar tambahan tersebut.