
Ironi QRIS di Lapangan: Ditolak di SPBU, Kena Charge Tambahan di Warung
Saya seorang mahasiswa prodi Teknik Elektro di Universitas Pamulang
·waktu baca 4 menit


Tulisan dari Haniif Syahbani tidak mewakili pandangan dari redaksi kumparan
 Perbesar
QRIS hadir untuk mempermudah masyarakat melakukan pembayaran. Cukup menggunakan ponsel, transaksi bisa dilakukan tanpa harus repot membawa uang tunai. Namun, menurut saya, kemudahan tersebut belum sepenuhnya terasa ketika kita melihat penerapannya di lapangan.
Saya beberapa kali mengalami situasi yang membuat saya mempertanyakan kemudahan pembayaran digital. Di SPBU, fasilitas pembayaran menggunakan mesin EDC ternyata tidak selalu bisa digunakan. Sementara itu, ketika membeli jajanan di warung kelontong, saya justru pernah mendapati harga yang lebih mahal saat memilih membayar menggunakan QRIS.
Mesin EDC Ada, tetapi Tidak Bisa Digunakan
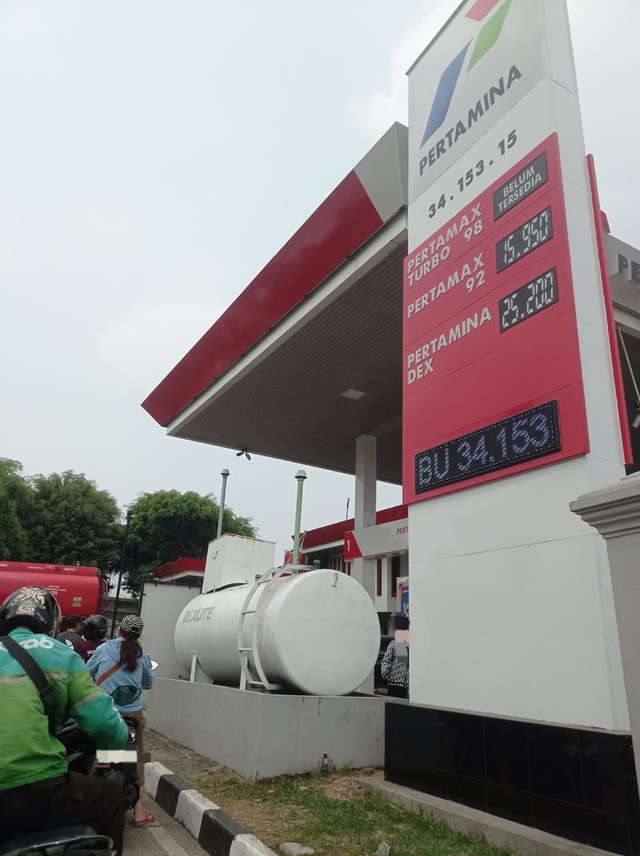
Saat mengisi bensin, saya pernah melihat mesin EDC tersedia di SPBU. Keberadaan fasilitas tersebut membuat saya berharap bisa melakukan pembayaran secara digital. Namun, setelah mengantre dan mengisi bensin, saya diberi tahu bahwa mesin tersebut sedang rusak.
Hal serupa juga pernah saya alami di SPBU lain. Tentu saya memahami bahwa mesin elektronik bisa mengalami gangguan. Namun, jika kejadian seperti ini berulang, menurut saya, perlu ada evaluasi terhadap pemeliharaan fasilitas pembayaran dan penyampaian informasi kepada konsumen.
Bayangkan jika seseorang sudah mengantre cukup lama dan baru mengetahui bahwa metode pembayaran yang diharapkannya tidak bisa digunakan setelah mengisi bensin. Situasi seperti ini tentu merepotkan, terutama bagi orang yang sudah menyiapkan metode pembayaran tertentu.
Menurut saya, pengelola SPBU perlu memastikan fasilitas pembayaran digital dirawat dengan baik. Jika terjadi kerusakan, informasi sebaiknya disampaikan sebelum konsumen mengisi bensin agar mereka bisa menyiapkan alternatif pembayaran.
Jajan Rp5.000, tetapi Harus Membayar Rp6.000?
Saya pernah menghadapi situasi ketika jajanan yang harganya sekitar Rp5.000 justru harus dibayar Rp6.000 hingga Rp7.000 jika menggunakan QRIS. Padahal, barang yang dibeli sama dan tidak ada perubahan pada produk yang saya terima.
Bagi sebagian orang, selisih tersebut mungkin terlihat kecil. Namun, menurut saya, persoalannya bukan sekadar nominal uang, melainkan alasan konsumen harus membayar lebih mahal hanya karena memilih metode pembayaran yang berbeda.
Saya kemudian mencari informasi mengenai aturan biaya transaksi QRIS melalui sumber resmi Bank Indonesia. Dari informasi tersebut, saya memahami bahwa Merchant Discount Rate (MDR) merupakan biaya transaksi yang ditanggung oleh pedagang, bukan konsumen. Konsumen tidak seharusnya dikenai biaya tambahan hanya karena menggunakan QRIS.
Artinya, biaya transaksi antara pedagang dan penyedia jasa pembayaran tidak boleh begitu saja dialihkan kepada konsumen melalui pungutan tambahan yang dilarang.
Saya tidak bermaksud menyalahkan seluruh pedagang. Namun, menurut saya, aturan pembayaran perlu dipahami dan diterapkan dengan benar. Konsumen juga berhak mengetahui ketentuan yang berlaku agar tidak dirugikan ketika melakukan transaksi.
Jangan Sampai Digitalisasi Hanya Menjadi Janji
Menurut saya, kedua persoalan ini memperlihatkan bahwa keberhasilan digitalisasi tidak cukup diukur dari banyaknya orang yang menggunakan QRIS atau banyaknya tempat yang menyediakan fasilitas pembayaran digital.
Teknologi seharusnya memberikan kemudahan yang benar-benar dirasakan masyarakat. Karena itu, saya berharap pengelola SPBU lebih memperhatikan kondisi fasilitas pembayaran yang tersedia. Di sisi lain, Bank Indonesia dan penyedia jasa pembayaran perlu memperkuat sosialisasi serta pengawasan terhadap penerapan aturan QRIS sesuai kewenangan masing-masing.
Konsumen juga perlu memiliki akses terhadap saluran pengaduan yang jelas apabila menemukan dugaan pelanggaran.
Saya tidak menuntut semua transaksi harus menggunakan QRIS. Pembayaran tunai tetap menjadi pilihan yang sah dan dibutuhkan masyarakat. Namun, ketika pembayaran digital ditawarkan sebagai sarana untuk mempermudah transaksi, penerapannya juga harus memberikan kenyamanan dan kepastian bagi penggunanya.
Pada akhirnya, menurut saya, digitalisasi pembayaran bukan hanya tentang teknologi yang semakin canggih. Hal yang lebih penting adalah bagaimana teknologi tersebut digunakan secara konsisten, sesuai aturan, dan tidak merugikan konsumen.
Jangan sampai masyarakat didorong untuk beralih ke pembayaran digital, tetapi ketika menggunakannya justru menghadapi fasilitas yang tidak berfungsi atau biaya tambahan yang seharusnya tidak dibebankan kepada mereka.
Daftar Pustaka:
Bank Indonesia. (2020). QRIS: Satu QR Code untuk Semua Pembayaran. Bank Indonesia.
Bank Indonesia. Quick Response Code Indonesian Standard (QRIS). Bank Indonesia.
Haniif Syahbani Mahasiswa Universitas Pamulang