
Eranya Pasar Berpindah ke Layar


Tulisan dari Hendy Pebrian Azano Ramadhan Putra tidak mewakili pandangan dari redaksi kumparan
Dulu, sebuah usaha cukup mengenal jalan di depan tokonya. Pelanggan datang, barang berpindah tangan, uang berpindah saku, lalu usaha terus berjalan. Hari ini, jalan menuju pelanggan tidak lagi selalu berbentuk jalan raya. Ia bisa berupa layar ponsel, mesin pencarian, marketplace, media sosial, hingga sebuah kode QR di meja kasir. Pasar perlahan berpindah ke layar, dan UMKM harus memutuskan apakah ingin ikut bergerak atau tertinggal.
 Perbesar
Perubahan tersebut bukan lagi sekadar cerita tentang teknologi. Digitalisasi mulai menyentuh hampir setiap bagian dari perjalanan sebuah usaha: bagaimana produk dibuat, bagaimana keuangan dicatat, bagaimana pelanggan menemukan produk, hingga bagaimana pembayaran dilakukan. Bagi UMKM, teknologi dapat menjadi alat untuk meningkatkan produktivitas sekaligus memperluas jangkauan yang sebelumnya dibatasi oleh lokasi. Namun kesempatan tersebut hanya akan menjadi nyata jika teknologi benar-benar digunakan dan terintegrasi dalam kegiatan usaha.
Karena itu, Bank Indonesia mendorong transformasi digital UMKM melalui tiga jalur utama. E-farming memanfaatkan digital farming untuk meningkatkan produktivitas dan efisiensi, e-commerce membuka akses UMKM ke pasar digital, sementara e-financing melalui SIAPIK membantu memperkuat pencatatan keuangan sekaligus membuka jalan menuju pembiayaan. Tiga jalur tersebut menggambarkan sesuatu yang sederhana: digitalisasi bukan hanya soal menjual secara daring, tetapi mengubah cara sebuah usaha bekerja dari hulu hingga hilir.
Bayangkan seorang pelaku UMKM yang sebelumnya hanya menjual produknya kepada pelanggan di sekitar tempat tinggalnya. Ketika masuk ke ekosistem digital, batas tersebut mulai bergeser. Produknya dapat ditemukan konsumen dari daerah lain, pembayaran dapat dilakukan secara digital, dan catatan transaksi dapat menjadi informasi yang membantu usaha memahami kondisi keuangannya. Satu per satu proses yang sebelumnya terpisah mulai terhubung menjadi sebuah ekosistem usaha.
Perubahan itu sudah terlihat dari semakin luasnya penggunaan QRIS. Hingga Juni 2026, QRIS telah digunakan oleh 65,77 juta pengguna dan diterima oleh 44,86 juta merchant, dengan 96,68% di antaranya merupakan UMKM. Angka tersebut menunjukkan bahwa digitalisasi pembayaran telah jauh melampaui sekadar tren teknologi. Bagi jutaan UMKM, kemampuan menerima pembayaran digital semakin menjadi bagian dari cara mereka berinteraksi dengan konsumen.
Tetapi menerima pembayaran digital hanyalah permulaan. Tantangan berikutnya adalah bagaimana data dari aktivitas digital tersebut dapat menjadi bahan untuk mengambil keputusan yang lebih baik. Berapa produk yang paling laku? Kapan penjualan meningkat? Berapa biaya yang sebenarnya dikeluarkan? Berapa keuntungan yang diperoleh? Ketika transaksi berubah menjadi data, sebuah UMKM memperoleh sesuatu yang sebelumnya mungkin tidak terlihat: kemampuan untuk mengenali bisnisnya sendiri dengan lebih baik.
Di sinilah pencatatan keuangan digital menjadi penting. Banyak usaha dapat menghasilkan produk yang bagus, tetapi masih kesulitan menunjukkan kesehatan usahanya melalui pencatatan yang rapi. Padahal, ketika sebuah UMKM ingin berkembang dan mengakses pembiayaan, kemampuan menunjukkan kinerja keuangan menjadi semakin penting. Digitalisasi kemudian bukan hanya membantu usaha menjadi lebih efisien, tetapi juga membantu usaha menjadi lebih bankable.
Namun teknologi tidak akan bekerja dengan sendirinya. Sebuah aplikasi yang canggih tidak akan banyak berarti jika pelaku usaha tidak memahami cara menggunakannya. Sebuah marketplace tidak otomatis menghasilkan penjualan jika produk tidak memiliki kualitas dan daya saing. Dan pembayaran digital tidak akan mengubah bisnis jika hanya digunakan sebagai pengganti uang tunai. Teknologi adalah alat; manusialah yang menentukan apakah alat tersebut menjadi pengungkit atau sekadar pajangan.
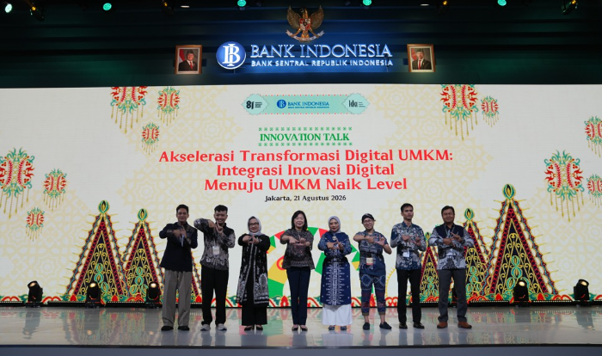
Karena itu, pembangunan ekosistem inovasi menjadi bagian penting dari transformasi tersebut. Bank Indonesia mengembangkan Pusat Inovasi Digital Indonesia (PIDI) untuk mempertemukan talenta, inovator, industri, Pemerintah, dan mitra strategis dalam menghasilkan solusi digital yang relevan dan dapat diterapkan di sektor riil, termasuk UMKM. Tujuannya bukan menciptakan teknologi demi teknologi, tetapi memastikan inovasi dapat benar-benar digunakan, diadopsi, dan direplikasi oleh lebih banyak pelaku usaha.
Pada akhirnya, tantangan terbesar UMKM di era digital mungkin bukan lagi sekadar “apakah harus go digital?” Pertanyaannya telah berubah menjadi “seberapa jauh digitalisasi dapat membuat usaha menjadi lebih produktif, lebih efisien, dan lebih berdaya saing?” Sebab pasar akan terus bergerak, perilaku konsumen akan terus berubah, dan teknologi akan terus melahirkan cara baru untuk menciptakan nilai.
UMKM yang mampu beradaptasi akan memiliki kesempatan untuk menjangkau pasar yang lebih luas daripada batas geografisnya. Yang mampu memanfaatkan data akan memiliki dasar yang lebih kuat untuk mengambil keputusan. Yang mampu membangun pencatatan dan tata kelola yang baik akan memiliki peluang lebih besar untuk mengakses pembiayaan.
Dan mungkin inilah makna sebenarnya dari naik kelas. Bukan sekadar memiliki akun marketplace. Bukan sekadar memiliki QRIS. Bukan sekadar menjual produk melalui media sosial. Naik kelas berarti menggunakan teknologi untuk membuat usaha menjadi lebih baik daripada sebelumnya.
Karena ketika pasar berpindah ke layar, UMKM tidak cukup hanya ikut masuk ke dalamnya. Mereka harus belajar bagaimana memenangkan permainan di sana.