
Pinjaman Online Tak Selalu Haram: Membedah Sisi Produktif Fintech Syariah
Mahasiswa Ekonomi Syariah Universitas Pamulang
·waktu baca 4 menit


Tulisan dari M Ibnu Hanafi tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Di tengah riuhnya pembicaraan mengenai finansial digital, kata “Pinjaman Online” atau sering kita kenal pinjol selalu berkonotasi negatif. Bayangan yang muncul di benak masyarakat biasanya tidak jauh dari bunga yang melambung tinggi, teror penagih hutang, sampai kehancuran finansial akibat perilaku konsumtif. Stigma ini sangat kuat sampai muncul generalisasi mengenai “semua pinjaman online itu haram dan berbahaya”.
Namun, apakah benar islam secara mutlak mengharamkan skema pinjaman berbasis digital ini?
Jika kita membedah Fiqh Muamalah, jawabannya adalah tidak. Islam tidak pernah memusuhi teknologi maupun instrumen utang-piutang itu sendiri. Yang diharamkan dalam islam bukanlah media digitalnya, melainkan adanya praktik riba, terdapat unsur penipuan (gharar), adanya sifat kezaliman, serta peruntukan uang yang destruktif.
Saat pinjaman digital ini kita alihkan dari dorongan gaya hidup menjadi sektor produktif, maka skema ini justru berpotensi menjadi instrumen pemberdayaan ekonomi umat yang dahsyat
Mencegah Jeratan Konsumtif, Mendorong Sektor Produktif
Permasalahan utama Pinjol Konvensional terletak pada perilaku konsumen dan model bisnisnya. Sebagian besar aplikasi finansial memanjakan masyarakat dengan narasi kepraktisan untuk kebutuhan konsumtif, contohnya Beli Hp terbaru, liburan, hingga membiayai gaya hidup yang melebih kemampuan finansialnya.
Namun, dalam perspektif ekonomi syariah, berutang untuk hal-hal yang sifatnya konsumtif tanpa adanya sebab urgensi adalah tindakan yang sangat tidak dianjurkan. Praktik ini memicu sifat israf (berlebih-lebihan) dan menumpuk beban keuangan di masa depan.
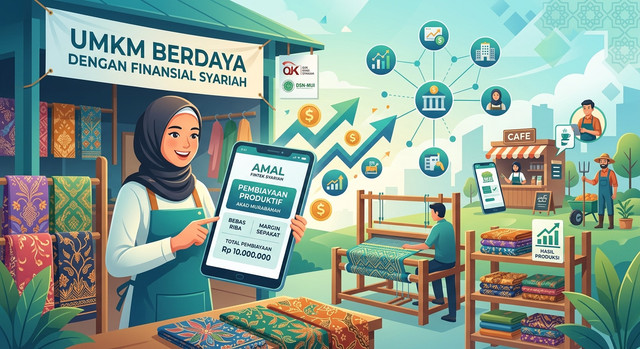
Cerita akan sangat berbeda apabila pinjaman online ini digunakan untuk kebutuhan produktif, seperti modal kerja pedagang kaki lima, pembelian alat produksi UMKM, atau supply chain financing (pembiayaan rantai pasok).
Dalam kaidah Fiqh disebutkan “Pada dasarnya, segala bentuk muamalah adalah boleh kecuali ada dalil yang mengharamkannya”.
Ketika P2P Lending (Peer to Peer) syariah hadir dengan menghubungkan pemilik dana (shahibul mal) dan pelaku usaha mikro yang butuh modal usaha (mudharib), keberadaan pinjaman online justru menjelma menjadi jalan keluar atas masalah keterbatasan modal yang selama ini dialami oleh UMKM.
Bagaimana Akad Syariah Mengubah Pinjol Menjadi Halal & Berkah?
Perbedaan mendasar antara pinjol konvensional dan pembiayaan digital syariah terletak pada akad dan skema pembagian hasilnya. Pinjol konvensional biasanya menggunakan akad pinjaman uang dengan tambahan imbalan berbasis waktu (bunga). Sedangkan finansial digital syariah mengadopsi akad-akad muamalah yang transparan dan adil.
- Akad Murabahah (Jual Beli)
Contohnya gini, ada Petani / UMKM membutuhkan mesin/bahan baku, maka platform fintech syariah tidak memberikan uang tunai bergulir dengan bunga, tetapi membelikan barang yang dibutuhkannya lalu menjual kembali ke UMKM dengan ketentuan Margin keuntungan disepakati bersama di awal.
- Akad Mudharabah & Musyarakah (Bagi Hasil / Kemitraan)
Pemilik modal dan pelaku usaha akan bekerja sama membiayai suatu proyek bisnis. Keuntungan akan dibagi sesuai rasio (nisbah) yang telah disepakati di awal akad, sedangkan risiko kerugian nya akan ditanggung bersama secara adil sesuai porsi modal.
- Akad Qardhul Hasan (Pinjaman Kebajikan)
Akad ini murni pinjaman tanpa tambahan biaya apa pun, yang di mana peminjam hanya perlu mengembalikan pokok pinjamannya.
Dengan adanya skema-skema ini, uang tidak lagi beranak-pinak dari bunga, tetapi berputar menciptakan nilai tambah ekonomi riil.
Bijak Berteknologi, Cerdas Bermuamalah
Teknologi pinjaman online diibaratkan sebuah pisau. Jika di tangan yang salah, pisau bisa melukai dan merusak. Namun, jika di tangan seorang koki yang tepat, pisau ini akan menjadi alat yang menghasilkan hidangan yang bermanfaat.
Pinjaman online tak selalu haram. Ia akan menjadi haram apabila dibumbui riba, paksaan, dan digunakan untuk memanjakan hawa nafsu konsumtif. Namun, ia akan menjadi sarana muamalah yang penuh keberkahan jika dijalankan sesuai akad-akad syariah untuk memutar roda ekonomi masyarakat kecil.
Sebagai masyarakat yang makin akrab dengan ekosistem digital, tugas kita hanya menjadi konsumen yang cerdas, dengan :
- Menghindari utang konsumtif yang menawarkan kepuasan sesaat.
- Menggunakan pembiayaan digital secara produktif untuk meningkatkan personal value dan usaha.
- Pastikan memilih platform Fintech Syariah yang terdaftar di OJK dan diawasi oleh Dewan Pengawas Syariah (DPS).
Sudah saatnya kita mengubah narasi itu. Jangan Cuma takut pada pinjol, tapi mulailah memanfaatkan finansial digital syariah secara bijak untuk membangkitkan ekonomi umat!.