
Pinjaman Online Syariah dan Persoalan Kepatuhan terhadap Prinsip Syariah
Mahasiswa UIN Syarif Hidayatullah Jakarta
·waktu baca 4 menit


Tulisan dari Ibnu Nuralamsyah tidak mewakili pandangan dari redaksi kumparan
 Perbesar
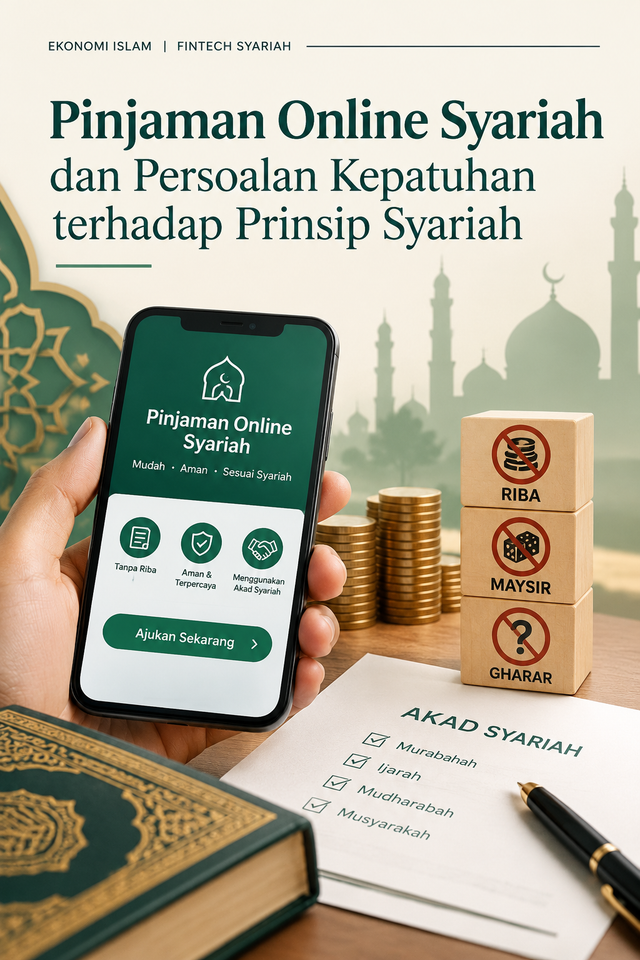
JAKARTA – Kemudahan mengajukan pinjaman lewat ponsel kini menjadi bagian dari keseharian masyarakat. Di tengah menjamurnya layanan pinjaman online (pinjol), muncul tawaran yang menarik bagi umat Muslim: pinjaman online berlabel syariah. Namun, label tersebut belum tentu menjamin bahwa seluruh proses di dalamnya sungguh sesuai dengan prinsip syariah. Di sinilah persoalan kepatuhan menjadi sorotan.
Mengapa Pinjol Syariah Diminati
Pinjol syariah hadir sebagai jawaban atas keresahan sebagian masyarakat terhadap bunga pinjaman konvensional. Dalam pandangan Islam, bunga yang dibebankan atas utang dikategorikan sebagai riba, yaitu tambahan yang disyaratkan di muka dan hukumnya haram. Karena itu, banyak orang mencari alternatif pembiayaan yang dianggap lebih "bersih" secara keyakinan.
Faktor kemudahan juga berperan. Pengajuan cukup dilakukan lewat aplikasi, tanpa tatap muka dan tanpa tumpukan berkas. Bagi pelaku usaha kecil, mahasiswa, atau pekerja berpenghasilan terbatas yang kerap sulit mengakses bank, layanan ini terasa menjanjikan.
Landasan Aturan yang Berlaku
Penyelenggaraan pinjol syariah memiliki dasar hukum dan pedoman yang cukup jelas. Dewan Syariah Nasional Majelis Ulama Indonesia (DSN-MUI) telah menerbitkan Fatwa Nomor 117/DSN-MUI/II/2018 tentang layanan pembiayaan berbasis teknologi informasi berdasarkan prinsip syariah. Fatwa ini menegaskan bahwa layanan semacam itu boleh dijalankan sepanjang menghindari unsur terlarang, yakni riba, gharar (ketidakjelasan), maysir (spekulasi atau judi), tadlis (penipuan), dharar (merugikan pihak lain), serta transaksi atas objek yang haram.
Dari sisi regulasi, Otoritas Jasa Keuangan (OJK) mengawasi layanan pendanaan bersama berbasis teknologi informasi. Penyelenggara wajib terdaftar dan berizin, sedangkan penyelenggara yang mengusung prinsip syariah diwajibkan memiliki Dewan Pengawas Syariah (DPS) yang bertugas memastikan produk dan operasionalnya sejalan dengan fatwa.
Akad: Jantung Kepatuhan Syariah
Perbedaan utama pinjol syariah dengan konvensional terletak pada akad atau perjanjian yang digunakan. Alih-alih bunga, layanan syariah memakai skema seperti murabahah (jual beli dengan margin keuntungan yang disepakati di awal), ijarah (sewa), mudharabah atau musyarakah (bagi hasil), serta qardh (pinjaman kebajikan tanpa tambahan). Dalam praktiknya, penyelenggara juga kerap menggunakan wakalah bil ujrah, yaitu pemberian kuasa dengan imbalan jasa.
Persoalannya, akad yang baik di atas kertas belum tentu dijalankan dengan benar. Pengamat dan praktisi ekonomi syariah kerap mengingatkan sejumlah titik rawan:
Akad yang hanya formalitas. Nama akad dipakai, tetapi substansinya menyerupai pinjaman berbunga, misalnya margin yang dihitung persis seperti bunga harian atau bulanan.
Denda keterlambatan. Dalam syariah, denda tidak boleh menjadi sumber pendapatan penyelenggara. Dana denda semestinya disalurkan untuk kepentingan sosial. Jika denda justru membesar tanpa batas dan masuk ke kas perusahaan, prinsip syariah dilanggar.
Ketidakjelasan biaya. Biaya layanan yang tidak transparan atau baru diketahui setelah transaksi berjalan mengandung unsur gharar.
Penagihan yang menekan. Cara menagih dengan teror atau mempermalukan peminjam bertentangan dengan prinsip keadilan dan larangan merugikan pihak lain.
Tantangan di Lapangan
Tantangan pertama adalah literasi masyarakat. Banyak calon peminjam hanya melihat kata "syariah" pada nama aplikasi tanpa memeriksa lebih jauh. Padahal, sebuah label dapat dengan mudah dipakai sebagai strategi pemasaran. Ketika pengguna tidak membaca akad, tidak memahami perhitungan biaya, dan tidak mengecek legalitas, ruang penyimpangan menjadi terbuka lebar.
Tantangan kedua adalah maraknya pinjol ilegal yang memanfaatkan identitas religius untuk menarik korban. Aplikasi yang tidak terdaftar di OJK tentu tidak memiliki pengawasan, apalagi DPS yang berfungsi nyata. Pinjol ilegal juga lekat dengan persoalan penyalahgunaan data pribadi dan penagihan yang intimidatif.
Tantangan ketiga menyangkut pengawasan syariah itu sendiri. DPS dituntut independen dan kompeten. Pengawasan yang hanya berhenti pada pengesahan produk di awal, tanpa memantau pelaksanaan di lapangan, berpotensi membuat kepatuhan menjadi sekadar administratif.
Langkah yang Perlu Dilakukan
Agar pinjol syariah tidak berhenti sebagai jargon, sejumlah langkah dinilai penting. Penyelenggara perlu membuka informasi akad, rincian biaya, dan mekanisme denda secara jelas sebelum transaksi disetujui. Pengawasan DPS perlu diperkuat melalui audit berkala terhadap praktik nyata, bukan hanya dokumen produk. Regulator, baik OJK maupun DSN-MUI, diharapkan terus memperkuat koordinasi dan menindak pelanggaran secara tegas.
Di sisi masyarakat, ada beberapa kebiasaan sederhana yang dapat melindungi diri: memastikan penyelenggara terdaftar dan berizin di OJK, membaca akad dengan saksama, menanyakan komponen biaya, serta meminjam sesuai kemampuan membayar. Prinsip syariah sendiri mengajarkan bahwa utang adalah amanah yang tidak boleh dianggap enteng.Pinjol syariah menawarkan harapan akan layanan keuangan digital yang selaras dengan nilai keimanan sekaligus ramah bagi masyarakat yang belum terlayani perbankan. Namun harapan itu hanya terwujud jika kepatuhan syariah dijaga dari hulu ke hilir, dari rancangan akad hingga cara menagih. Label "syariah" seharusnya menjadi komitmen yang dibuktikan, bukan sekadar embel-embel di etalase aplikasi. Pada akhirnya, kepercayaan publik adalah modal paling mahal yang harus dijaga oleh penyelenggara.