
BI Rate Tetap, Mengapa Bunga Kredit Berubah?
Kepala Tim Sistem Pembayaran dan Pengelolaan Uang Rupiah-Kantor Perwakilan Bank Indonesia Sulawesi Utara
·waktu baca 5 menit


Tulisan dari Ircham Andrianto Taufick tidak mewakili pandangan dari redaksi kumparan
 Perbesar
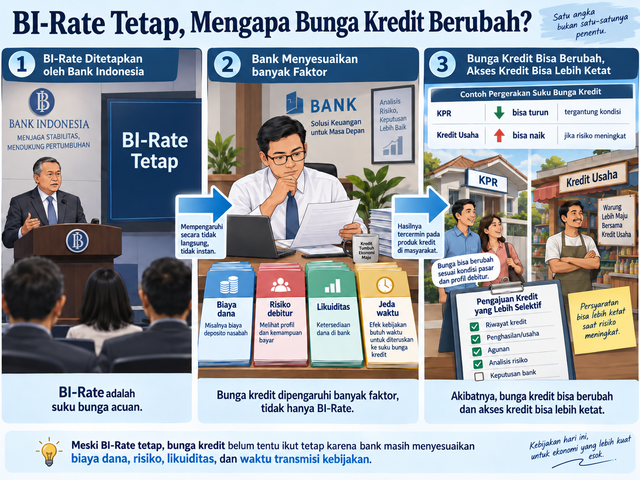
Seorang nasabah KPR membaca berita bahwa BI Rate tetap 5,75 persen. Namun beberapa pekan kemudian, ia menerima pemberitahuan bahwa bunga KPR berubah. Dia berpikir: kalau suku bunga Bank Indonesia tidak berubah, mengapa cicilan saya bisa berubah? Pertanyaan itu masuk akal. Jawabannya: BI Rate bukanlah bunga kredit yang harus ditempel bank. BI Rate adalah jangkar, bukan banderol.
Pada Agustus 2026, Bank Indonesia mempertahankan BI Rate sebesar 5,75 persen, sama seperti Juli. Namun rata-rata tertimbang suku bunga kredit pada Juli tercatat sekitar 8,86 persen, naik dari 8,79 persen pada Juni. Pada saat yang sama, kredit perbankan tetap tumbuh 13,58 persen secara tahunan pada Juli. Fenomena ini menunjukkan bagaimana kebijakan moneter sebenarnya bekerja.
Suku Bunga Hari Ini Membawa Cerita Kemarin
Kesalahan pikir yang sering kita lakukan adalah membandingkan BI Rate bulan ini dengan bunga kredit bulan ini. Padahal sebelum dipertahankan pada Juli dan Agustus, BI Rate telah naik dari 4,75 persen pada April menjadi 5,25 persen pada Mei, 5,50 persen pada awal Juni, lalu 5,75 persen pada pertengahan Juni. Dengan kata lain, ada kenaikan 100 basis poin yang masih bergerak melalui pipa transmisi.
Bank memiliki deposito yang jatuh tempo pada waktu berbeda, kredit dengan tenor berbeda, serta kontrak berbunga tetap maupun mengambang. Saat deposito lama jatuh tempo dan harus diperbarui dengan bunga lebih tinggi, maka biaya dana baru akan meningkat. Selanjutnya bunga kredit akan menyesuaikan biaya dana.
Nilai BI Rate yang tetap hari ini tidak berarti pengaruh dari keputusan sebelumnya telah selesai. Kebijakan moneter lebih menyerupai kereta dengan rangkaian gerbong yang panjang. Hal ini mirip dengan lokomotif kereta berhenti meningkatkan kecepatan, tetapi gerbong di belakang masih bergerak menyesuaikan.
Harga Kredit Memiliki Banyak Lapisan
Ada alasan kedua yang lebih penting bagi masyarakat. Bunga pinjaman memang tidak hanya ditentukan oleh BI Rate saja. Suku Bunga Dasar Kredit atau SBDK bank dibentuk antara lain oleh harga pokok dana, biaya operasional, dan margin keuntungan. SBDK belum memasukkan premi risiko individual debitur. Hal ini berarti dua orang yang meminjam dari bank yang sama dapat memperoleh bunga yang berbeda karena penghasilan, jaminan, jangka waktu, rekam pembayaran, ataupun prospek usahanya tidak sama.
Inilah sebabnya perubahan persepsi risiko juga dapat menggerakkan bunga kredit tanpa perubahan BI Rate. Jika prospek suatu sektor memburuk, bank dapat meminta kompensasi risiko lebih tinggi. Sebaliknya, perusahaan dengan neraca sehat dan banyak pilihan bank memiliki posisi tawar lebih kuat untuk memperoleh bunga yang lebih rendah.
Yang sesungguhnya terbentuk adalah pasar kredit dengan dua kecepatan. Debitur dengan profil risiko kuat cenderung memperoleh harga kredit lebih rendah dan syarat pembiayaan lebih ringan, sementara kelompok yang dianggap lebih berisiko menghadapi bunga lebih mahal atau akses yang lebih ketat. Akibatnya, perubahan suku bunga dapat menentukan siapa yang masih dianggap layak meminjam.
Ketika risiko meningkat, kelompok yang berpotensi kehilangan akses adalah rumah tangga, usaha mikro, dan perusahaan kecil yang memiliki bantalan keuangan lebih tipis. Di sinilah persoalan suku bunga berubah dari masalah moneter menjadi masalah distribusi.
Apakah Bank Terlalu Cepat Menaikkan Bunga?
Terdapat kritik yang patut dianggap serius: bank dianggap cepat meneruskan kenaikan suku bunga, tetapi lambat untuk melakukan penurunan suku bunga. Argumen ini tidak sepenuhnya keliru. Transmisi memang dapat bersifat asimetris.
Penguatan Kebijakan Insentif Likuiditas Makroprudensial pada 2026 secara eksplisit mempertimbangkan perilaku asimetris perbankan dalam merespons perubahan arah kebijakan BI. Untuk perbankan yang menetapkan bunga kredit lebih sejalan dengan arah kebijakan BI, akan memperoleh insentif tertentu.
Di sisi lain, menyimpulkan bahwa seluruh perbedaan semata-mata berasal dari keinginan bank memperbesar keuntungan juga terlalu sederhana. Persaingan memperebutkan deposito dapat menaikkan biaya dana. Risiko debitur berubah. Likuiditas antarbanks berbeda. Struktur tenor aset dan kewajiban pun tidak sama. Persoalan yang harus dijawab adalah apakah perubahan biaya dana diteruskan secara wajar kepada debitur, atau tertahan dalam margin, premi risiko, dan kebijakan kredit.
Efek yang Tidak Terlihat
Ada dampak lanjutan yang sering luput dari analisis. Jika biaya dana naik tetapi bank enggan menaikkan bunga kredit karena persaingan, maka margin bank akan tertekan. Respons berikutnya belum tentu menaikkan bunga. Bank juga dapat memperketat syarat kredit seperti meminta agunan yang lebih besar, memilih debitur lebih selektif, mengurangi plafon kredit, atau memperpendek tenor. Artinya, ketika harga kredit sulit dinaikkan, pengetatan dapat berpindah dari harga menuju akses. Nasabah mungkin tidak melihat lonjakan bunga, tetapi sebagian calon debitur mungkin tidak lagi memperoleh kredit.
Dampaknya paling besar dapat dirasakan usaha kecil atau rumah tangga yang profil risikonya tidak sekuat perusahaan besar. Pengusaha yang gagal memperoleh tambahan modal kerja mungkin akan mengurangi persediaan, menunda ekspansi, atau tidak menambah pekerja. Dari sebuah perubahan kecil dalam harga kredit, efeknya dapat menjalar ke produksi, pekerjaan, konsumsi, bahkan harga barang.
Itulah second-order effect kebijakan suku bunga yang sering tidak tampak dalam angka rata-rata. Bagi masyarakat umum, pelajarannya cukup sederhana. Kita jangan membaca BI Rate sebagai prediksi langsung untuk bunga cicilan bulan depan. Perhatikan apakah kredit berbunga tetap atau mengambang, kapan periode fixed rate berakhir, bagaimana formula penyesuaiannya, serta berapa bunga efektif dan biaya keseluruhannya.
Bagi pembuat kebijakan, tantangannya lebih besar. Keberhasilan transmisi moneter harus menjawab pertanyaan yang lebih penting: siapa yang lebih dahulu menikmati penurunannya, siapa yang paling lama menanggung kenaikannya, dan siapa yang kehilangan akses terhadap kredit.
Pada akhirnya, suku bunga bukan hanya menentukan harga uang. Pada titik tertentu, suku bunga dapat menentukan siapa yang masih memiliki kesempatan membeli rumah, mengembangkan usaha, dan menciptakan pekerjaan baru.