
Kredit Inklusif Tidak Harus Langsung ke UMKM
Kepala Tim Sistem Pembayaran dan Pengelolaan Uang Rupiah-Kantor Perwakilan Bank Indonesia Sulawesi Utara
·waktu baca 5 menit


Tulisan dari Ircham Andrianto Taufick tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Pukul lima pagi ada seorang pemasok ikan olahan di Bitung membeli ikan tangkapan nelayan. Ia kemudian membeli es dan kemasan, membayar ongkos angkut, serta upah pekerja harian. Semua pengeluaran tersebut harus dibayar hari ini. Namun, barang yang dikirim pelanggan seperti hotel dan restoran baru dibayar beberapa pekan kemudian. Usahanya tidak kekurangan pesanan. Yang dia butuhkan adalah waktu: ada jarak antara uang keluar dan uang masuk.
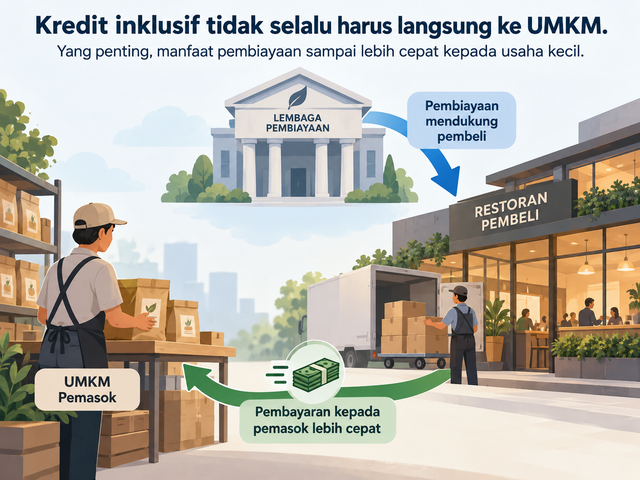
Dalam situasi seperti itu, solusi yang paling mudah dibayangkan adalah kredit bank langsung kepada pelaku UMKM. Namun ada kemungkinan lain. Jika pembiayaan diberikan kepada pembeli besar atau distributor sehingga tagihan pemasok dapat dibayar lebih cepat, usaha kecil tadi dapat memperoleh likuiditas tanpa harus menambah pinjaman atas namanya sendiri.
Di sinilah pengertian kredit inklusif perlu diperluas. Inklusi sebaiknya tidak hanya dilihat dari siapa yang tercantum sebagai debitur, tetapi juga dari siapa yang akhirnya memperoleh manfaat ekonomi dari pembiayaan tersebut.
Mulai 1 Oktober 2026, penguatan Rasio Pembiayaan Inklusif Makroprudensial (RPIM) Bank Indonesia berlaku dengan perluasan cakupan pembiayaan, termasuk kepada pemasok, distributor, dan mitra badan usaha. Kebijakan itu juga memperluas kerja sama penyaluran kredit UMKM antarbank melalui skema channeling dan executing serta memperkuat transfer RPIM berbasis kontrak.
Arah ini penting karena masalah pembiayaan UMKM bukan semata kekurangan likuiditas, melainkan juga bagaimana likuiditas itu menemukan jalur menuju usaha kecil. OJK mencatat pada Agustus 2026 kredit korporasi tumbuh 21,6 persen secara tahunan, sedangkan kredit UMKM hanya 2,3 persen. Ketimpangan laju itu mengingatkan bahwa intermediasi yang cepat belum tentu menyebar dengan kecepatan yang sama.
Hal ini bukan karena bank enggan membiayai UMKM. Risiko informasi, biaya asesmen, agunan, dan skala transaksi membuat kredit langsung kepada UMKM menjadi lebih rumit. Karena itu, persoalan yang harus diselesaikan adalah membuat kekuatan neraca pihak yang lebih bankable ikut membuka likuiditas bagi UMKM di belakangnya.
Logika Rantai Kas
Supply-chain finance bekerja dengan logika tersebut. Bank tidak hanya melihat kekuatan membayar dari pemasok UMKM, tetapi juga hubungan ekonominya dengan pembeli yang lebih kuat. Tagihan yang telah dikonfirmasi, pesanan berulang, atau komitmen pembelian dapat menjadi jembatan antara risiko UMKM dan kualitas kredit pihak yang lebih besar.
Asian Development Bank (ADB) bahkan mengembangkan deep-tier supply chain finance agar pembiayaan dapat menjangkau pemasok yang lebih jauh di dalam rantai nilai dengan memanfaatkan kekuatan kredit pembeli utama. Di sinilah cara kita mengukur inklusi perlu berubah. Selama ini inklusi diterjemahkan sebagai identitas peminjam: berapa banyak UMKM menjadi debitur dan berapa besar baki kreditnya. Padahal, penerima manfaat ekonomi kredit tidak selalu sama dengan pihak yang menandatangani akad. Karena itu, harus ada hubungan yang dapat ditelusuri antara fasilitas pembiayaan, tagihan pemasok UMKM, dan percepatan pembayaran.
Jika kredit kepada perusahaan besar membuat pembayaran faktur pemasok dipercepat dari beberapa pekan menjadi beberapa hari, modal kerja UMKM dapat berputar lebih cepat. Selanjutnya UMKM dapat membeli bahan baku berikutnya, menerima pesanan lebih besar, atau menghindari pinjaman jangka sangat pendek yang lebih mahal. Dalam perspektif ini, ukuran inklusi bukan hanya jumlah debitur baru, melainkan juga berapa hari siklus kas berhasil dipangkas.
Namun demikian, perluasan definisi ini juga membawa risiko. Kredit kepada korporasi tidak otomatis inklusif hanya karena korporasi itu memiliki banyak pemasok kecil. Tanpa mekanisme penelusuran, pembiayaan yang disebut inklusif bisa berhenti di neraca perusahaan besar, sementara pemasok UMKM tetap menunggu pembayaran seperti sebelumnya.
Selanjutnya ada risiko lanjutan di mana pembeli besar yang memperoleh likuiditas lebih murah justru dapat memperpanjang termin pembayaran atau meminta diskon dari pemasok UMKM. Jika itu terjadi, pembiayaan yang dimaksudkan untuk memperluas inklusi malah memperkuat ketergantungan UMKM kepada pembeli dominan. Karena itu, kecepatan pembayaran kepada pemasok perlu menjadi bagian dari ukuran dampak kebijakan.
Pengakuan kredit inklusif sebaiknya semakin berbasis bukti aliran manfaat. Yang terpenting untuk dijawab adalah apakah pembayaran kepada pemasok menjadi lebih cepat, berapa nilai tagihan UMKM yang dibiayai, dan apakah tambahan likuiditas menghasilkan transaksi baru.
Regulasi RPIM sebelumnya telah mengenal pengakuan pembiayaan rantai pasok secara proporsional sesuai penggunaan dana untuk UMKM atau kelompok berpenghasilan rendah. Penguatan berikutnya dapat bergerak menuju additionality, yakni menguji apakah pembiayaan benar-benar menciptakan manfaat yang sebelumnya tidak terjadi.
Pembiayaan melalui rantai pasok setidaknya perlu melewati tiga ujian. Pertama, keterlacakan: apakah dana benar-benar terhubung dengan transaksi UMKM. Kedua, percepatan: apakah pembayaran tagihan pemasok menjadi lebih cepat. Ketiga, tambahan manfaat: apakah likuiditas tersebut menghasilkan produksi atau transaksi yang sebelumnya tidak terjadi. Tanpa ketiganya, kredit mungkin bertambah dalam statistik, tetapi manfaat inklusinya belum optimal ke UMKM.
Tidak Mendorong Menambah Utang
Ada alasan lain mengapa pendekatan ini penting. Inklusi keuangan sering disamakan dengan semakin banyak orang atau usaha memiliki utang formal. Padahal, tujuan akhirnya adalah memperluas kesempatan produktif.
Bagi sebagian UMKM, kredit langsung tetap merupakan pilihan terbaik, terutama ketika digunakan untuk ekspansi atau investasi. Namun, bagi usaha yang masalah utamanya adalah keterlambatan pembayaran dari pembeli, menambah utang baru bisa menjadi solusi yang keliru.
Kebijakan yang inklusif tidak harus membuat setiap pelaku UMKM masuk ke neraca bank sebagai peminjam. Kebijakan dapat bekerja dengan memperbaiki arus kas di antara perusahaan besar, distributor, dan pemasok kecil sehingga risiko dibagi oleh pihak yang lebih mampu menanggungnya.
Jika pendekatan tersebut berhasil, pertanyaan tentang inklusi kredit juga perlu berubah. Pertanyaan yang lebih penting untuk dijawab adalah: berapa banyak UMKM yang dapat tumbuh karena uang yang sebelumnya tertahan di rantai usaha akhirnya sampai lebih cepat kepada mereka?