
Uang Muka KPR Bisa Nol Persen, Mengapa Rumah Masih Sulit Dijangkau?
Kepala Tim Sistem Pembayaran dan Pengelolaan Uang Rupiah-Kantor Perwakilan Bank Indonesia Sulawesi Utara
·waktu baca 5 menit


Tulisan dari Ircham Andrianto Taufick tidak mewakili pandangan dari redaksi kumparan
 Perbesar
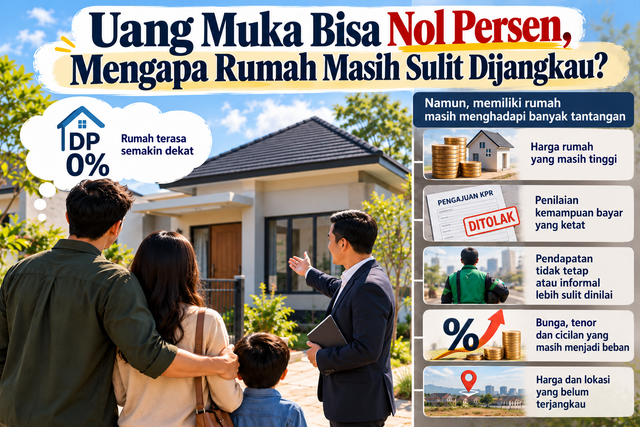
Bagi banyak keluarga muda, memiliki rumah sering dimulai dari satu hambatan besar: uang muka. Karena itu, ketika kebijakan bank sentral memungkinkan bank membiayai hingga 100 persen nilai properti, rumah seolah menjadi sedikit lebih dekat.
Bank Indonesia mempertahankan kebijakan rasio loan to value/financing to value (LTV/FTV) kredit properti hingga 100 persen sepanjang 2026 bagi bank yang memenuhi persyaratan. Kebijakan makroprudensial juga diperkuat melalui insentif likuiditas dan pembiayaan inklusif untuk mendorong kredit ke sektor perumahan. Namun, menghilangkan uang muka masih belum menghilangkan persoalan keterjangkauan.
Survei BI menunjukkan sekitar 70,05 persen pembelian rumah primer menggunakan KPR. Meski pembiayaan menjadi tumpuan utama, penjualan properti residensial primer pada triwulan II 2026 masih terkontraksi 2,36 persen secara tahunan. Harga rumah primer hanya meningkat 0,69 persen. Pertanyaannya: jika hambatan uang muka sudah diperkecil, apa yang membuat rumah terasa sulit dimiliki?
Dari Harga Rumah ke Kemampuan Membayar
Kebijakan makroprudensial dapat memperbesar ruang pembiayaan. BI juga memberikan insentif KLM kepada sektor konstruksi, real estat, dan perumahan. Gubernur Bank Indonesia, Destry Damayanti menyampaikan KPR komersial baru yang disalurkan sejak April 2025 hingga Juli 2026 telah mencapai 115.927 unit senilai Rp68,35 triliun.
Kebijakan LTV 100 persen bukan berarti setiap orang otomatis memperoleh KPR tanpa uang muka. Bank tetap harus menilai kemampuan bayar, kualitas pendapatan, riwayat kredit, nilai agunan, dan risiko calon debitur.
Di sinilah muncul trade-off. Jika standar dilonggarkan terlalu jauh, risiko gagal bayar meningkat. Namun jika ukuran kelayakan hanya cocok untuk pekerja dengan penghasilan formal dan stabil, sebagian masyarakat yang sebenarnya memiliki arus kas memadai tetap sulit terjangkau kredit.
Bagi pekerja bergaji tetap, kemampuan bayar relatif mudah diterjemahkan dalam slip gaji. Namun bagaimana dengan pekerja informal seperti pedagang, pekerja lepas, pengemudi ojek, pekerja proyek, atau mereka yang penghasilannya berubah setiap bulan?
Dalam Indonesia Economic Prospects: People-First Housing edisi Juni 2025, World Bank menyatakan pekerja informal merupakan lebih dari separuh tenaga kerja Indonesia, tetapi mereka hanya mengakses 2,5 persen dari seluruh KPR di Indonesia. Dengan demikian, masalah yang dihadapi bukan hanya minimnya pendapatan. Bisa jadi permasalahannya adalah kemampuan ekonomi seseorang yang sulit dibaca dengan perangkat penilaian kredit konvensional. Di titik ini, persoalan perumahan menjadi persoalan informasi.
Dari Slip Gaji ke Arus Kas
Solusi dari masalah perumahan bukan meminta bank mengabaikan risiko. Kredit rumah dapat berjalan belasan bahkan puluhan tahun. Standar terlalu longgar justru dapat menciptakan gagal bayar di kemudian hari. Tantangannya adalah membuat kehati-hatian menjadi lebih cerdas.
Kesenjangan tersebut terlihat jelas dalam angka. BPS mencatat 59,42 persen penduduk bekerja pada Februari 2026 berada di sektor informal. Di segmen rumah subsidi, akses mulai menunjukkan perbaikan: BP Tapera mencatat porsi FLPP bagi pekerja non-fixed income secara nasional telah mencapai sekitar 17 persen. Angka ini menunjukkan bahwa desain pembiayaan yang lebih adaptif dapat memperluas akses, meski kesenjangan pekerja informal dalam pasar KPR secara keseluruhan masih besar.
Infrastruktur untuk memperbaikinya mulai terbentuk. OJK telah mengatur Pemeringkat Kredit Alternatif yang memungkinkan data alternatif digunakan untuk melengkapi penilaian kelayakan kredit. Bagi pekerja dengan pendapatan tidak tetap, pola pemasukan rekening, kestabilan transaksi usaha, pembayaran tagihan, atau riwayat pembayaran tempat tinggal dapat menjadi informasi tambahan dengan persetujuan pemilik data dan perlindungan privasi yang ketat.
Orang yang lima tahun selalu membayar kontrakan tepat waktu sebenarnya telah meninggalkan jejak tentang kemampuan mengalokasikan pendapatan untuk tempat tinggal. Pertanyaannya bukan apakah jejak itu ada, melainkan apakah sistem keuangan dapat menerjemahkannya menjadi informasi kredit tanpa mengorbankan kehati-hatian.
Pengalaman di luar sektor perumahan menunjukkan bahwa informasi transaksi dapat menambah kemampuan lembaga keuangan membaca risiko. World Bank mencatat sejumlah pemberi pinjaman di India menggunakan data seperti invoice dan transaksi digital untuk menilai peminjam informal, dengan tingkat pembayaran kembali di atas 95 persen. Pengalaman tersebut tidak dapat langsung disamakan dengan KPR yang berjangka puluhan tahun, tetapi menunjukkan bahwa data transaksi dapat memperkaya informasi untuk menilai kelayakan peminjam.
Pembiayaan Murah Juga Memiliki Batas
Pemerintah juga telah memperpanjang opsi tenor KPR FLPP hingga 40 tahun dengan bunga rumah subsidi tetap 5 persen. Tenor yang lebih panjang dapat memperkecil cicilan bulanan dan membantu kelompok berpenghasilan rendah memasuki pasar perumahan. Sayangnya, tenor panjang pun tidak dapat menyelesaikan semua persoalan.
Rumah yang murah tetapi terlalu jauh dari tempat kerja dapat menciptakan biaya transportasi tinggi. Cicilan yang terlihat terjangkau hari ini juga harus bertahan menghadapi perubahan pendapatan selama puluhan tahun. Semakin panjang tenor, semakin lama pula rumah tangga membawa kewajiban tersebut. Oleh karena itu, persoalan keterjangkauan rumah tidak dapat dibebankan kepada satu kebijakan.
BI dapat membuka ruang pembiayaan melalui LTV/FTV, KLM, dan kebijakan makroprudensial. OJK dapat memperkuat infrastruktur informasi kredit. Bank dapat memperbaiki metode underwriting. Pemerintah dan BP Tapera berperan pada pasokan rumah, subsidi, lokasi, dan desain pembiayaan bagi masyarakat berpenghasilan rendah. Kebijakan harus bekerja dari dua arah: membuat rumah dan cicilan lebih terjangkau, sekaligus membuat kemampuan bayar masyarakat lebih mudah dikenali secara adil.
Pada akhirnya, uang muka nol persen berhasil menghilangkan satu tembok. Namun di balik tembok tersebut masih berdiri tembok lain: harga rumah, suku bunga, lokasi, kepastian pekerjaan, dan cara sistem keuangan menentukan siapa yang dianggap layak memperoleh kredit
Tantangannya kini memastikan orang yang sebenarnya mampu membayar tidak gagal memiliki rumah hanya karena kemampuannya tidak dapat dibaca oleh lembaga keuangan. Mungkin saja rumah semakin mudah dibiayai, tetapi rumah tersebut tetap terasa jauh apabila orang yang mampu membayarnya masih sulit dikenali oleh sistem keuangan saat ini.