
Utang Luar Negeri Tetap Sehat, tetapi Siapa yang Kini Berutang?
Kepala Tim Sistem Pembayaran dan Pengelolaan Uang Rupiah-Kantor Perwakilan Bank Indonesia Sulawesi Utara
·waktu baca 5 menit


Tulisan dari Ircham Andrianto Taufick tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Dalam statistik utang, perhatian biasanya tertuju pada dua pertanyaan: seberapa besar jumlah utang dan apakah kita masih mampu membayarnya. Sebenarnya ada pertanyaan ketiga yang sama penting: siapa yang sebenarnya berutang?
Pertanyaan itu relevan setelah Bank Indonesia melaporkan posisi utang luar negeri (ULN) Indonesia pada Juli 2026 sebesar 454,8 miliar dolar AS. Angka ini relatif stabil dibandingkan Juni 2026 yang berada di angka 454,5 miliar dolar AS. Rasio ULN terhadap produk domestik bruto berada pada 30,7 persen dan struktur utang masih didominasi tenor jangka panjang. Secara agregat, BI menilai posisi ULN tetap terjaga.
Namun, di balik angka total yang relatif stabil, terjadi pergerakan yang menarik: ULN pemerintah meningkat sementara ULN swasta menurun. Perubahan komposisi ini penting sebab utang memiliki alamat dan alamat itulah yang menentukan dari mana sebuah guncangan masuk serta siapa yang pertama kali menyerap risikonya.
Risiko Memiliki Alamat
Pada Juli 2026, ULN pemerintah mencapai 218,4 miliar dolar AS, tumbuh 3,2 persen secara tahunan. Kenaikan itu antara lain dipengaruhi aliran modal pada Surat Berharga Negara internasional. Sebaliknya, ULN swasta turun menjadi 194,5 miliar dolar AS, terkontraksi 1,2 persen secara tahunan.
Data tersebut belum membuktikan bahwa penurunan ULN digantikan secara langsung oleh kredit atau pasar modal domestik. Namun, setidaknya ia menunjukkan bahwa penurunan ULN swasta berlangsung ketika pembiayaan investasi domestik masih bergerak kuat. Dengan kata lain, berkurangnya utang eksternal tidak otomatis berarti berkurangnya appetite investasi.
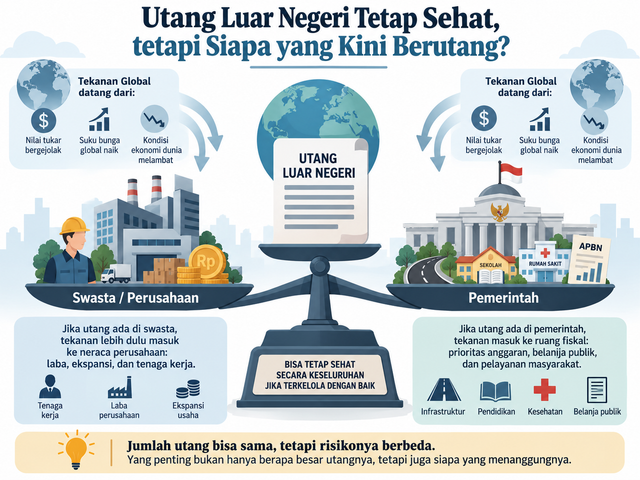
Mengapa identitas peminjam penting? Saat perusahaan memiliki utang valuta asing lalu dolar menguat atau biaya refinancing meningkat, tekanan pertama masuk ke neraca perusahaan. Beban pembayaran utang bertambah, keuntungan mengecil, ekspansi dapat ditunda, hingga produksi dan tenaga kerja ikut disesuaikan. Bagi pekerja, tekanan pada neraca perusahaan muncul dalam bentuk penundaan pembangunan pabrik, perekrutan pegawai yang dibatalkan, atau pembatalan kenaikan upah.
Jalur transmisi utang luar negeri akan berbeda ketika pemerintah yang meminjam. Beban pembiayaan yang meningkat masuk melalui ruang fiskal. Pembayaran bunga bersaing dengan kebutuhan belanja lain, menambah kebutuhan penerimaan, atau membuat pemerintah semakin selektif menentukan prioritas.
Dengan kata lain, utang swasta terutama menyalurkan risiko melalui neraca perusahaan; utang publik melalui pilihan fiskal. Besarnya mungkin sama, tetapi konsekuensinya tidak identik.
Turunnya Utang Swasta Tidak Berarti Investasi Melemah
Di sinilah pembacaan data perlu lebih hati-hati. Penurunan ULN swasta dapat berarti perusahaan semakin berhati-hati menghadapi volatilitas kurs. Selain itu, ada kemungkinan pembiayaan perusahaan beralih menggunakan laba ditahan atau utang domestik.
Data domestik memberi petunjuk menarik. Kredit investasi perbankan pada Juni 2026 tumbuh 24,90 persen secara tahunan, jauh di atas kredit modal kerja yang tumbuh 8,94 persen. Di saat bersamaan, penghimpunan dana korporasi melalui pasar modal hingga akhir Juli telah mencapai Rp113,13 triliun, mayoritas melalui penerbitan efek utang dan sukuk sebesar Rp98,27 triliun.
Angka tersebut membuat satu interpretasi menjadi lebih masuk akal: berkurangnya utang luar negeri swasta tidak otomatis berarti sektor usaha berhenti berekspansi; bisa jadi yang berubah adalah sumber pembiayaannya.
Jika demikian, hal ini menjadi perkembangan yang menarik. Pembiayaan investasi tetap bergerak sementara sebagian perusahaan berpotensi mengurangi ketergantungan pada utang luar negeri.
Perubahan sumber pembiayaan itu juga membawa pertanyaan baru. Jika kebutuhan pembiayaan pemerintah tetap besar sementara investasi swasta semakin mengandalkan pasar domestik, keduanya dapat bertemu untuk bersaing untuk memperoleh dana jangka panjang. Tantangannya adalah menjaga agar kebutuhan pembiayaan publik tidak mendorong biaya modal produktif bagi dunia usaha menjadi terlalu mahal.
Utang Pemerintah Tidak Otomatis Buruk
Kenaikan ULN pemerintah juga tidak otomatis buruk. BI mencatat pembiayaan tersebut digunakan untuk kesehatan dan kegiatan sosial, pendidikan, konstruksi, transportasi dan pergudangan, serta administrasi pemerintahan dan jaminan sosial. Hampir seluruh ULN pemerintah juga berjangka panjang.
Utang yang membiayai infrastruktur, pendidikan, kesehatan, atau aset produktif dapat meningkatkan kapasitas ekonomi di masa depan. Pertanyaan yang lebih penting adalah apakah produktivitas dan manfaat ekonomi yang diciptakan sebanding dengan kewajiban yang ditinggalkan? Di sinilah kualitas belanja sama pentingnya dengan kualitas pembiayaan.
Mengelola Risiko Utang
Risiko ULN juga tidak hanya ditentukan siapa yang berutang. Mata uang, tenor, dan kemampuan melakukan lindung nilai ikut menentukan besarnya tekanan yang akhirnya masuk ke neraca peminjam.
Jika tekanan pembayaran meningkat dan ruang fiskal menyempit, konsekuensinya dapat muncul dalam bentuk pembangunan puskesmas yang harus menunggu, perbaikan jalan yang ditunda, atau ruang untuk bantuan sosial dan anggaran pendidikan yang semakin sempit. Di titik itulah utang di neraca negara mulai bersentuhan dengan kehidupan masyarakat.
Saat ini Bank Indonesia menyediakan instrumen swap lindung nilai untuk pendanaan luar negeri, di mana BI membuka transaksi lindung nilai untuk pasangan USD/IDR dan CNH/IDR dengan tenor hingga 12 bulan. Instrumen ini dapat membuat dampak perubahan kurs menjadi lebih terukur.
Dua peminjam dengan jumlah utang valas yang sama dapat menghadapi risiko berbeda. Utang menentukan besarnya kewajiban, sementara lindung nilai membantu menentukan besarnya volatilitas kurs yang dapat berubah menjadi tekanan ke neraca keuangan.
Inilah mengapa rasio ULN 30,7 persen terhadap PDB dan dominasi tenor panjang memberikan alasan untuk tidak panik. Namun, angka agregat yang sehat tersebut juga tidak seharusnya menghentikan rasa ingin tahu.
Angka utang yang sehat dapat membuat kita merasa aman. Namun, risiko tidak hilang hanya karena rasionya terkendali. Ketika kewajiban semakin banyak berada di neraca publik, tekanan dapat berubah menjadi persoalan ruang fiskal dan prioritas penggunaan anggaran negara. Pada akhirnya, utang selalu meminta ruang untuk dibayar. Pertanyaannya kini ruang apa yang harus diberikan dan kesempatan apa yang mungkin harus dilepaskan agar kewajiban hari ini tidak mempersempit pilihan ekonomi di masa depan.