
Apakah Pemerintah Perlu ‘Berutang’ Saat Sebenarnya Masih Memiliki Kas?
Mahasiswa Aktif Prodi Manajemen Keuangan Negara Politeknik Keuangan Negara Stan
·waktu baca 4 menit


Tulisan dari Jaqline Marlena Benu tidak mewakili pandangan dari redaksi kumparan
 Perbesar
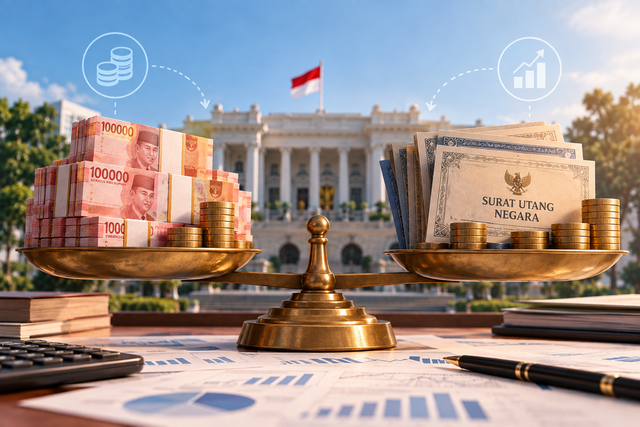
Ketika mendengar pemerintah masih memiliki kas tetapi pada saat yang sama tetap menerbitkan surat utang, pertanyaan yang muncul cukup sederhana: kalau uangnya masih ada, mengapa pemerintah masih perlu berutang?
Pertanyaan tersebut terlihat masuk akal, tetapi pengelolaan kas pemerintah tidak sesederhana menghabiskan uang yang tersedia terlebih dahulu baru kemudian mencari pembiayaan. Dalam manajemen kas, pemerintah harus memastikan bahwa dana tersedia pada waktu yang tepat untuk memenuhi berbagai kewajiban, sekaligus menjaga cadangan untuk menghadapi ketidakpastian.
Di sinilah kas dan utang sebenarnya tidak selalu berada pada posisi yang saling bertentangan.
Kas bukan sekadar saldo yang tersimpan
Kas pemerintah memiliki fungsi penting untuk menjaga likuiditas. Pemerintah harus melakukan pembayaran secara terus-menerus, mulai dari belanja kementerian/lembaga, transfer ke daerah, pembayaran kewajiban, hingga kebutuhan lain yang telah direncanakan dalam APBN.
Artinya, keberadaan saldo kas tidak otomatis berarti seluruh dana tersebut dapat digunakan untuk membiayai kebutuhan lainnya. Sebagian perlu dipertahankan sebagai cash buffer agar pemerintah tetap mampu memenuhi kewajibannya ketika terjadi perubahan penerimaan atau pengeluaran.
Dalam APBN 2025, misalnya, pemerintah menetapkan kebutuhan pembiayaan utang sebesar Rp775,9 triliun. Pada saat yang sama, pemerintah juga memiliki mekanisme penggunaan Saldo Anggaran Lebih (SAL) sebagai salah satu sumber pembiayaan. Dokumen APBN 2025 bahkan menegaskan bahwa pemanfaatan SAL harus tetap memperhatikan kebutuhan buffer kas.
Dengan demikian, memiliki kas dan melakukan utang bukanlah dua hal yang otomatis bertentangan.
Masalahnya bukan "punya uang atau tidak", tetapi "kapan uang dibutuhkan"
Bayangkan pemerintah memiliki dana yang cukup besar hari ini, tetapi dalam beberapa bulan ke depan terdapat kebutuhan pembayaran yang jauh lebih besar. Jika seluruh kas yang tersedia digunakan sekarang, pemerintah mungkin justru menghadapi tekanan likuiditas ketika kewajiban tersebut jatuh tempo.
Sebaliknya, mempertahankan kas terlalu besar sementara kebutuhan pembayaran masih jauh juga memiliki konsekuensi. Dana yang tidak digunakan memiliki opportunity cost, karena sebenarnya dapat dimanfaatkan untuk kebutuhan lain atau dikelola secara optimal sesuai ketentuan.
Karena itu, manajemen kas pemerintah sangat berkaitan dengan timing.
Pemerintah perlu memperkirakan kapan penerimaan akan masuk dan kapan belanja harus dibayarkan. Semakin baik prediksi tersebut, semakin mudah pemerintah menentukan berapa kas yang perlu tersedia dan kapan pembiayaan perlu dilakukan.
Bahkan, Kementerian Keuangan menjelaskan bahwa strategi pembiayaan APBN mempertimbangkan kondisi kas yang optimal, kebutuhan likuiditas, biaya pembiayaan, dan risiko. Pemerintah juga menggunakan active cash and debt management agar penerbitan utang tidak berdiri sendiri dari pengelolaan kas.
Lalu, kapan utang menjadi masuk akal?
Utang tidak semestinya dipahami hanya sebagai tanda bahwa pemerintah tidak memiliki uang. Dalam konteks APBN, utang merupakan salah satu instrumen pembiayaan yang digunakan untuk menutup defisit dan memenuhi kebutuhan pembiayaan pemerintah.
Yang menjadi persoalan adalah bagaimana, kapan, dan untuk apa utang tersebut dilakukan.
Pemerintah perlu mempertimbangkan biaya utang, risiko, kondisi pasar, kebutuhan kas, serta kemampuan membayar kembali. Karena itu, penerbitan utang dapat dilakukan meskipun pemerintah masih memiliki kas, selama keputusan tersebut merupakan bagian dari strategi pengelolaan kas dan pembiayaan yang terukur.
Sebaliknya, memiliki kas yang besar juga tidak berarti pemerintah harus menghindari seluruh penerbitan utang. Menggunakan seluruh kas untuk mengurangi utang tanpa mempertimbangkan kebutuhan likuiditas justru dapat menciptakan risiko baru.
Data terbaru menunjukkan bahwa pemerintah memang menggabungkan pengelolaan kas dan utang dalam strategi pembiayaannya. Pada 2026, Kementerian Keuangan menyatakan bahwa pemenuhan pembiayaan utang dilakukan dengan memperhatikan ketersediaan kas pemerintah, kekuatan SAL, biaya dana (cost of fund), dan risiko pembiayaan.
Jadi, apakah pemerintah perlu berutang?
Jawabannya tidak dapat ditentukan hanya dengan melihat apakah pemerintah masih memiliki kas.
Pertanyaan yang lebih tepat adalah: berapa kas yang harus dipertahankan, kapan kas tersebut dibutuhkan, berapa biaya pembiayaan yang harus ditanggung, dan bagaimana kombinasi kas serta utang dapat dikelola secara efisien?
Di sinilah manajemen kas menjadi penting. Pemerintah bukan hanya dituntut memiliki uang, tetapi juga harus mampu memastikan uang tersebut tersedia pada saat yang tepat.
Pada akhirnya, ukuran pengelolaan keuangan negara yang baik bukanlah sekadar "utang sedikit" atau "kas banyak". Yang lebih penting adalah apakah kas, pembiayaan, dan kebutuhan belanja dapat dikelola secara seimbang sehingga pemerintah tetap likuid tanpa menanggung biaya pembiayaan yang tidak perlu.
Jadi, pemerintah masih dapat berutang meskipun memiliki kas. Sebab dalam pengelolaan keuangan negara, memiliki uang tidak selalu berarti uang tersebut harus segera digunakan. Yang menentukan adalah bagaimana uang tersebut dikelola, kapan dibutuhkan, dan apa konsekuensi dari setiap pilihan pembiayaan.