
QRIS dan Dompet Digital: Dampaknya terhadap Permintaan Uang M1
Mahasiswa Universitas Negeri Jakarta
·waktu baca 4 menit


Tulisan dari Jihan Nabilla Putri Maulana tidak mewakili pandangan dari redaksi kumparan
JAKARTA. Sepanjang 2025, pembayaran lewat QRIS menembus 15,51 miliar transaksi senilai Rp1.420,66 triliun, menurut data Bank Indonesia (BI). Angka sebesar itu membuat satu pertanyaan makin mendesak: masih tepatkah cara kita mengukur kebutuhan uang masyarakat?
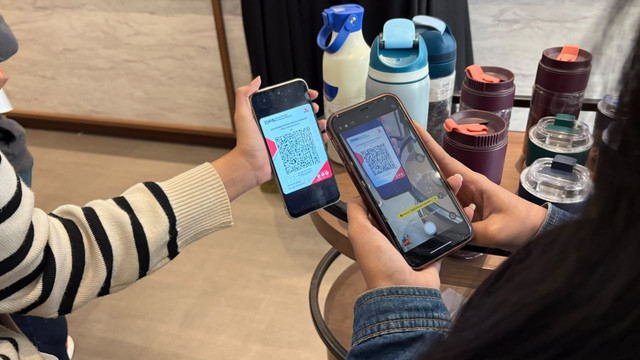
Deputi Gubernur BI Filianingsih Hendarta mengatakan kepada Kontan.co.id bahwa pada 2026 BI memfokuskan pengembangan pada QRIS Tap, yang kini dilengkapi fitur tap in dan tap out.
 Perbesar
Transaksi QRIS Tumbuh Lebih dari 100 Persen
Awal 2026 melanjutkan tren itu. Nilai transaksi QRIS pada Januari mencapai Rp164,48 triliun, lebih dari dua kali lipat dibanding Januari 2025. Merchant tercatat 43,06 juta dan pengguna 59,98 juta, sementara BI menyasar 17 miliar transaksi untuk seluruh 2026, menurut data yang dikutip Kontan.
Pertumbuhan berlanjut hingga pertengahan tahun. Volume transaksi QRIS pada Juli 2026 tumbuh 82,42 persen secara tahunan, sementara total transaksi pembayaran digital mencapai 5,50 miliar, naik 28,69 persen. Dalam konferensi pers Rapat Dewan Gubernur, Rabu (19/8/2026), Gubernur BI Destry Damayanti menyebut transaksi digital "tetap tumbuh" berkat sistem pembayaran yang andal.
UMKM Jadi Tulang Punggung Merchant QRIS
Hingga Juni 2026, QRIS digunakan 65,77 juta pengguna dan diterima 44,86 juta merchant, dengan 96,68 persen di antaranya UMKM. Artinya, perubahan perilaku pembayaran paling terasa di warung, pasar, dan usaha rumahan, bukan hanya di pusat perbelanjaan.
Kebijakan tarif ikut mendorong. BI memperluas MDR 0 persen mulai 1 Oktober 2026 untuk transaksi hingga Rp100.000. Transaksi kecil pun makin murah bagi pedagang.
Dalam Lampung Financial Festival 2026, Filianingsih menyinggung peran QRIS saat pandemi. Ia menyebutnya "penyelamat pada saat COVID" karena pembayaran tetap berjalan tanpa tatap muka.
BI Naikkan Target Pengguna QRIS hingga 69,32 Juta
Destry menyampaikan target baru pada FEKDI dan IFSE 2026 di Jakarta, Kamis (24/9/2026). "Pengguna QRIS kita targetkan di akhir tahun ini mencapai 69,32 juta", ujarnya. Pada saat yang sama, BI mencatat jumlah merchant telah menembus 47,11 juta.
Dampak QRIS terhadap Uang Beredar M1
Pergeseran ini menyentuh ukuran uang beredar yang dipakai bank sentral. BI mendefinisikan M1 sebagai uang kartal yang dipegang masyarakat dan giro Rupiah, termasuk uang elektronik, serta tabungan Rupiah yang dapat ditarik sewaktu-waktu.
Konsekuensinya tidak sederhana. Ketika masyarakat memegang lebih sedikit tunai dan lebih banyak saldo digital, M1 tidak otomatis turun. Tunai berkurang, saldo elektronik bertambah, dan keduanya saling menutupi. Perubahan komposisi itu bisa mengubah hubungan antara pendapatan, suku bunga, dan permintaan uang tanpa terlihat di angka total.
Riset Permintaan Uang M1 di Era QRIS Belum Seragam
Studi di Indonesia belum menghasilkan kesimpulan seragam. Satu penelitian sebelum dan sesudah pandemi menemukan e-money dan volume transaksi elektronik berpengaruh positif signifikan terhadap M1, sedangkan suku bunga berpengaruh negatif. Penelitian lain menemukan transaksi uang elektronik berpengaruh negatif signifikan terhadap M1.
Sebuah skripsi di UGM yang memakai ARDL pada data 2013-2024 menemukan hubungan kointegrasi dan efek negatif uang elektronik terhadap permintaan uang. Fungsi yang memasukkan uang elektronik juga memprediksi M1 lebih baik.
Perbedaan hasil ini menunjukkan bahwa periode data, definisi variabel, dan metode sangat menentukan kesimpulan. Hampir semua studi tersebut juga belum menangkap lonjakan QRIS dalam dua tahun terakhir, sehingga estimasi ulang dengan data terbaru menjadi relevan.
Risiko Salah Baca Permintaan Uang bagi Masyarakat
Jika fungsi permintaan uang bergeser sementara alat ukur lama tetap dipakai, sinyal likuiditas bisa terbaca keliru. Kekeliruan itu ujungnya sampai ke rumah tangga lewat suku bunga, cicilan kredit, dan harga barang.
Dampak digitalisasi juga tidak merata. Warga di daerah dengan sinyal terbatas, lansia, dan mereka yang belum punya rekening masih bertumpu pada tunai. Rata-rata nasional bisa menyembunyikan jurang ini, sehingga kebijakan yang tampak tepat secara agregat belum tentu adil bagi semua kelompok.
Langkah Memperbarui Ukuran Uang Beredar di Era QRIS
Ada tiga langkah yang masuk akal. Pertama, estimasi ulang fungsi permintaan uang dengan memasukkan transaksi QRIS dan uang elektronik. Kedua, pemantauan likuiditas yang memisahkan komponen tunai dan elektronik. Ketiga, data transaksi yang lebih terbuka agar peneliti independen bisa menguji kesimpulan bank sentral.
Uang yang pindah dari dompet ke ponsel tidak hilang. Ia hanya berganti bentuk, dan alat ukurnya perlu ikut berganti.