
Pinjaman Online dan Paylater: Solusi Keuangan atau Jebakan Konsumtif?
Mahasiswa Prodi Manajemen Universitas Kristen Krida Wacana
·waktu baca 3 menit


Tulisan dari Ong Johnson Wijaya tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Pinjaman online menjadi salah satu topik yang menarik perhatian masyarakat, terutama di tengah meningkatnya kemudahan akses layanan keuangan digital. Berbagai berita terbaru pinjaman online membahas manfaat dan risiko layanan ini, mulai dari membantu memenuhi kebutuhan mendesak hingga menimbulkan masalah keuangan jika digunakan secara berlebihan. Melalui berita hari ini pinjaman online, masyarakat dapat memperoleh informasi yang membantu mereka lebih memahami layanan tersebut. Lalu, apakah pinjaman online benar-benar menjadi solusi keuangan atau justru mendorong perilaku konsumtif?
Kemudahan yang Memiliki Risiko
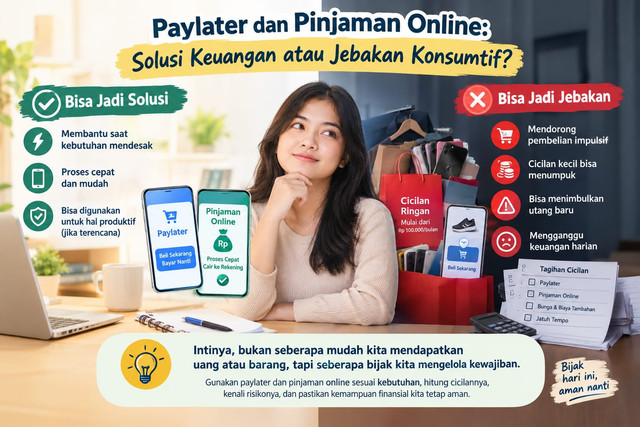
Paylater memungkinkan kita membeli barang sekarang dan membayarnya kemudian. Sementara itu, pinjaman online memberikan akses dana melalui aplikasi. Keduanya dapat membantu ketika ada kebutuhan mendesak.
Namun, kemudahan tersebut terkadang membuat kita hanya memperhatikan cicilan bulanan tanpa menghitung total pembayaran. Akibatnya, beberapa cicilan kecil bisa menumpuk dan mengganggu pengeluaran untuk kebutuhan sehari-hari.
Meningkatnya Penggunaan Pinjaman
Data Otoritas Jasa Keuangan (OJK) menunjukkan bahwa pada Juli 2026, outstanding pinjaman daring mencapai Rp105,63 triliun, sedangkan pembiayaan paylater mencapai Rp31,56 triliun. Angka ini menunjukkan besarnya penggunaan layanan pembiayaan tersebut di masyarakat.
Meski begitu, meningkatnya penggunaan tidak berarti semua penggunanya mengalami masalah. Hal yang perlu diperhatikan adalah kemampuan masyarakat dalam mengelola pinjaman agar tidak menjadi beban di kemudian hari.
Ketika Keinginan Menjadi Beban
Salah satu masalah muncul ketika pinjaman digunakan untuk membeli barang yang sebenarnya tidak dibutuhkan. Misalnya, seseorang membeli pakaian atau mengganti ponsel hanya karena tersedia pilihan cicilan.
Awalnya, pembayaran mungkin terasa ringan. Namun, jika cicilan terus bertambah, uang untuk makan, transportasi, pendidikan, dan tabungan bisa berkurang. Kondisi akan semakin sulit jika seseorang mengambil pinjaman baru untuk membayar utang sebelumnya.
Menurut saya, kemampuan membeli barang tidak selalu berarti kita mampu membayarnya. Karena itu, penting untuk mempertimbangkan kondisi keuangan sebelum mengambil pinjaman.
Apakah Keduanya Selalu Buruk?
Sebagian orang berpendapat bahwa paylater dan pinjaman online sangat membantu ketika membutuhkan dana dengan cepat. Pendapat tersebut memang benar karena tidak semua pinjaman digunakan untuk hal konsumtif.
Namun, manfaatnya bergantung pada tujuan penggunaan dan kemampuan membayar. Pinjaman untuk kebutuhan mendesak yang sudah diperhitungkan tentu berbeda dengan utang untuk memenuhi keinginan sesaat.
Menggunakan Pinjaman dengan Bijak
Agar tidak terjebak dalam utang, kita perlu membedakan kebutuhan dan keinginan, menghitung total cicilan, serta memahami bunga, biaya tambahan, dan tanggal jatuh tempo. Kita juga perlu memeriksa legalitas penyedia layanan melalui kanal resmi OJK.
Selain itu, edukasi keuangan dan pengawasan terhadap penyedia layanan perlu terus ditingkatkan agar masyarakat lebih memahami risiko sebelum meminjam.
Paylater dan pinjaman online dapat menjadi solusi keuangan, tetapi juga bisa menjadi jebakan konsumtif jika digunakan tanpa perencanaan. Menurut saya, yang terpenting bukan seberapa mudah kita mendapatkan uang atau barang, melainkan seberapa bijak kita mengelola kewajiban.