
Kredit Perbankan sebagai Penggerak Pertumbuhan UMKM
Mahasiswa Universitas Pamulang - Digital Marketing
·waktu baca 3 menit


Tulisan dari Kefin Ananda Gunawan tidak mewakili pandangan dari redaksi kumparan
 Perbesar
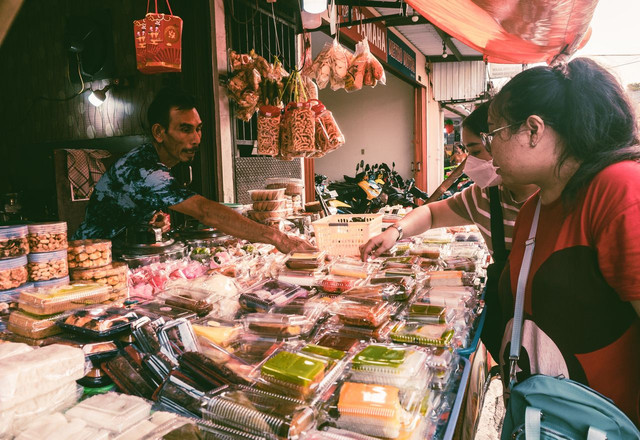
Akses terhadap permodalan masih menjadi salah satu persoalan yang dihadapi pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) dalam mengembangkan usahanya. Keterbatasan modal dapat menghambat peningkatan kapasitas produksi, pembelian peralatan, hingga perluasan pemasaran, sehingga dukungan pembiayaan dari perbankan menjadi salah satu faktor penting dalam mendorong pertumbuhan UMKM.
Besarnya kebutuhan dukungan pembiayaan tersebut sejalan dengan kontribusi UMKM terhadap perekonomian nasional. Berdasarkan data Kementerian UMKM yang diolah dari publikasi BPS, kontribusi UMKM terhadap Produk Domestik Bruto (PDB) Indonesia pada 2025 mencapai 60,05% dengan nilai sebesar Rp14.523,54 triliun.
Besarnya kontribusi UMKM terhadap perekonomian menunjukkan bahwa keberlangsungan sektor ini perlu didukung melalui akses permodalan yang memadai. Perbankan memiliki peran strategis melalui penyaluran kredit yang dapat dimanfaatkan pelaku usaha untuk membeli bahan baku, menambah peralatan produksi, meningkatkan kapasitas usaha, hingga memperluas jangkauan pemasaran.
Salah satu bentuk dukungan perbankan terhadap pembiayaan UMKM diwujudkan melalui program Kredit Usaha Rakyat (KUR) yang ditujukan untuk membantu pelaku usaha memperoleh akses permodalan. Berdasarkan laporan Kementerian Koordinator Bidang Perekonomian, hingga 21 Oktober 2026, penyaluran KUR telah mencapai Rp260,8 triliun kepada sekitar 4 juta debitur, yang menunjukkan luasnya jangkauan program pembiayaan tersebut.
Meskipun penyaluran KUR telah menjangkau jutaan pelaku usaha, akses terhadap kredit perbankan masih menjadi tantangan bagi sebagian besar UMKM. Berdasarkan informasi Direktorat Jenderal Bina Pembangunan Daerah Kementerian Dalam Negeri, sekitar 69,5% UMKM belum terhubung dengan kredit perbankan, yang menunjukkan masih adanya kesenjangan antara kebutuhan pembiayaan dan akses terhadap sumber modal formal.
Kondisi tersebut menunjukkan bahwa keberhasilan pembiayaan UMKM tidak cukup dinilai dari besarnya kredit yang disalurkan atau jumlah penerima pinjaman. Kemudahan akses, ketepatan sasaran, serta kesesuaian jumlah pinjaman dengan kebutuhan dan kemampuan usaha perlu diperhatikan agar pembiayaan benar-benar memberikan manfaat bagi perkembangan UMKM.
Penyaluran kredit yang sesuai dengan kebutuhan usaha dapat membantu UMKM meningkatkan kapasitas produksi, memperbaiki kualitas produk, dan memperluas jangkauan pemasaran. Peningkatan kapasitas tersebut berpotensi membuka peluang penambahan tenaga kerja, meningkatkan pendapatan, serta memperkuat daya saing pelaku usaha di tengah persaingan pasar.
Di sisi lain, pemberian kredit yang tidak disesuaikan dengan kondisi keuangan usaha dapat menimbulkan beban pembayaran yang sulit dipenuhi oleh pelaku UMKM. Risiko tersebut semakin besar apabila modal pinjaman tidak digunakan untuk kegiatan produktif atau peningkatan usaha tidak menghasilkan pendapatan yang cukup untuk memenuhi kewajiban angsuran.
Untuk mengurangi risiko tersebut, perbankan perlu menerapkan penilaian kredit yang mempertimbangkan kebutuhan dan kondisi masing-masing usaha. Penilaian tidak hanya berfokus pada kelengkapan dokumen, tetapi juga memperhatikan arus kas, riwayat transaksi, kemampuan menghasilkan pendapatan, serta tujuan penggunaan pinjaman agar pembiayaan sesuai dengan kapasitas pelaku usaha.
Selain penilaian dari pihak perbankan, kesiapan pelaku UMKM dalam mengelola modal juga menentukan keberhasilan pemanfaatan kredit. Pencatatan keuangan yang teratur, pemisahan uang pribadi dan modal usaha, serta pengawasan pemasukan dan pengeluaran dapat membantu pelaku usaha menggunakan pinjaman secara produktif sekaligus menjaga kemampuan membayar angsuran.
Di samping perbankan dan pelaku usaha, pemerintah juga perlu memperkuat dukungan agar program pembiayaan seperti KUR dapat menjangkau UMKM yang memiliki potensi berkembang, tetapi masih terkendala persyaratan administrasi dan akses perbankan. Upaya tersebut dapat dilakukan melalui pendampingan penyusunan laporan keuangan, peningkatan literasi keuangan, serta penyederhanaan proses pengajuan kredit tanpa mengabaikan prinsip kehati-hatian.
Pada akhirnya, keberhasilan kredit perbankan dalam mendukung pertumbuhan UMKM tidak cukup diukur dari besarnya dana yang disalurkan maupun jumlah debitur yang menerima pinjaman. Dampak pembiayaan terhadap peningkatan kapasitas produksi, pertumbuhan pendapatan, penyerapan tenaga kerja, dan keberlanjutan usaha perlu menjadi ukuran yang lebih diperhatikan.
Ke depannya, sinergi antara pemerintah dan perbankan diharapkan mampu memperluas akses pembiayaan yang lebih mudah, tepat sasaran, dan sesuai dengan kebutuhan pelaku UMKM. Pendampingan dalam pengelolaan keuangan juga perlu ditingkatkan agar kredit yang diberikan tidak hanya membantu memenuhi kebutuhan modal, tetapi turut mendorong perkembangan usaha secara berkelanjutan.
Kredit perbankan memiliki potensi besar sebagai penggerak pertumbuhan UMKM apabila didukung oleh penyaluran yang tepat, akses yang merata, dan pengelolaan modal yang baik. Dengan pembiayaan yang sesuai kebutuhan, UMKM diharapkan mampu meningkatkan kapasitas usaha, memperluas pasar, serta memberikan kontribusi yang lebih besar terhadap perekonomian Indonesia.