
Ketika Bursa Saham Kita Terancam Turun Kelas
Manajemen Student at Pamulang University
·waktu baca 4 menit


Tulisan dari Khailas Maical Alfanco tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Bayangkan sebuah perusahaan yang selama bertahun-tahun berhasil masuk daftar perusahaan terbaik versi majalah bisnis bergengsi. Nama itu membuka pintu ke investor besar, mitra strategis, dan kepercayaan publik yang tidak ternilai. Lalu suatu hari, lembaga pemeringkat itu mengirimkan surat: posisimu sedang kami evaluasi ulang, dan ada kemungkinan kamu akan kami keluarkan dari daftar.
Itulah yang sedang terjadi dengan pasar modal Indonesia hari ini.
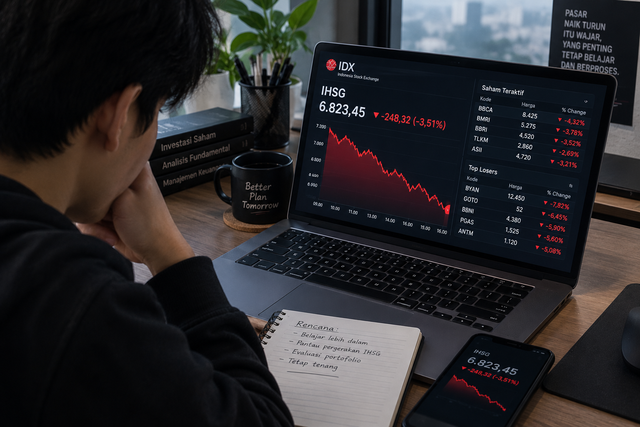
Pada 15 Oktober 2026, MSCI atau Morgan Stanley Capital International, lembaga yang indeksnya menjadi acuan triliunan dolar dana investasi global, mengumumkan bahwa mereka membuka konsultasi untuk mengubah status Indonesia dari emerging market menjadi standalone market. Sehari kemudian, Indeks Harga Saham Gabungan ambrol lebih dari sebelas persen dalam satu hari perdagangan.
Apa Artinya Turun Kelas?
Bagi yang belum familiar dengan istilah ini, perbedaan antara emerging market dan standalone market terdengar seperti urusan teknis yang jauh dari kehidupan sehari-hari. Tapi dampaknya sangat nyata.
Status emerging market di indeks MSCI berarti saham Indonesia masuk dalam radar ribuan manajer dana investasi global yang menggunakan indeks MSCI sebagai acuan portofolio mereka. Ketika status itu dicabut, dana-dana tersebut akan memindahkan investasinya keluar dari Indonesia secara otomatis karena saham kita tidak lagi masuk dalam indeks yang mereka ikuti.
Dalam bahasa manajemen keuangan, ini berarti hilangnya sumber modal asing yang selama ini ikut menopang likuiditas pasar saham kita. Dan ketika modal asing keluar dalam jumlah besar secara bersamaan, itulah yang menyebabkan IHSG jatuh sedalam itu dalam waktu sangat singkat.
Masalahnya Bukan di Angka, Tapi di Tata Kelola
Yang menarik untuk dicermati adalah alasan di balik evaluasi MSCI ini. Bukan karena ekonomi Indonesia sedang buruk. Bukan karena perusahaan-perusahaan yang terdaftar di bursa kita tidak menghasilkan keuntungan.
Masalahnya ada di kualitas tata kelola pasar itu sendiri.
MSCI menyoroti beberapa hal, termasuk soal free float atau proporsi saham yang benar-benar tersedia untuk diperdagangkan publik, transparansi kepemilikan, kualitas pengawasan transaksi, hingga penegakan hukum di pasar modal. Ini bukan persoalan yang muncul tiba-tiba. Ia adalah akumulasi dari kelemahan struktural yang sudah lama ada tapi tidak pernah diselesaikan dengan tuntas.
Dalam ilmu manajemen, ada konsep yang disebut governance gap yaitu jarak antara aturan yang tertulis dan praktik yang benar-benar berjalan di lapangan. Indonesia sudah punya regulasi pasar modal yang cukup lengkap. Tapi regulasi yang baik di atas kertas tidak otomatis berarti tata kelola yang baik dalam kenyataan.
Pelajaran dari Dunia Korporasi
Situasi ini sebenarnya sangat mirip dengan yang sering terjadi di level perusahaan. Ada perusahaan yang kelihatan sehat dari luar karena laporan keuangannya rapi dan manajemennya aktif berbicara di forum-forum bisnis. Tapi ketika diaudit lebih dalam, ternyata ada celah-celah governance yang dibiarkan terbuka terlalu lama karena tidak ada tekanan eksternal yang memaksa perubahan.
Tekanan eksternal itulah yang kini datang dari MSCI. Dan dalam banyak kasus di dunia korporasi, tekanan seperti ini justru menjadi titik balik yang paling efektif untuk mendorong perubahan yang sudah lama tertunda.
OJK dan Bursa Efek Indonesia sekarang menghadapi situasi yang tidak bisa lagi diselesaikan hanya dengan konferensi pers dan pernyataan bahwa fundamental ekonomi masih kuat. Yang dibutuhkan adalah perbaikan nyata yang bisa diverifikasi, bukan sekadar janji yang disampaikan kepada media.
Yang Bisa Dilakukan
MSCI memberi waktu hingga April 2027 untuk konsultasi, dengan keputusan akhir direncanakan paling lambat Juni 2027. Ini bukan waktu yang panjang, tapi juga bukan tidak cukup jika langkah-langkahnya serius dan terukur.
Dari perspektif manajemen organisasi, ada tiga hal yang perlu diprioritaskan. Pertama, perbaikan transparansi kepemilikan saham yang selama ini masih bisa dimanipulasi melalui berbagai struktur kepemilikan berlapis. Kedua, penguatan pengawasan transaksi yang mencurigakan di pasar, termasuk pola-pola yang selama ini diketahui tapi tidak ditindak secara konsisten. Ketiga, peningkatan kualitas perusahaan yang masuk ke bursa melalui proses IPO yang lebih ketat, karena kualitas emiten adalah cerminan langsung dari kualitas bursa itu sendiri.
Perubahan ini tidak mudah dan pasti akan berbenturan dengan berbagai kepentingan yang sudah lama nyaman dengan kondisi yang ada. Tapi inilah biaya dari tata kelola yang terlalu lama dibiarkan berjalan di bawah standar.
Kesimpulan
Ancaman penurunan status pasar modal Indonesia dari emerging market menjadi standalone bukan sekadar berita buruk untuk para investor saham. Ia adalah cerminan dari persoalan tata kelola yang lebih dalam, yang dampaknya pada akhirnya akan dirasakan jauh melampaui angka-angka di layar perdagangan saham.
Kepercayaan investor global, seperti kepercayaan dalam hubungan bisnis apapun, dibangun perlahan dan bisa runtuh sangat cepat. Indonesia punya waktu beberapa bulan ke depan untuk membuktikan bahwa kita serius berbenah. Pertanyaannya bukan apakah kita mampu, tapi apakah kita benar-benar mau.