
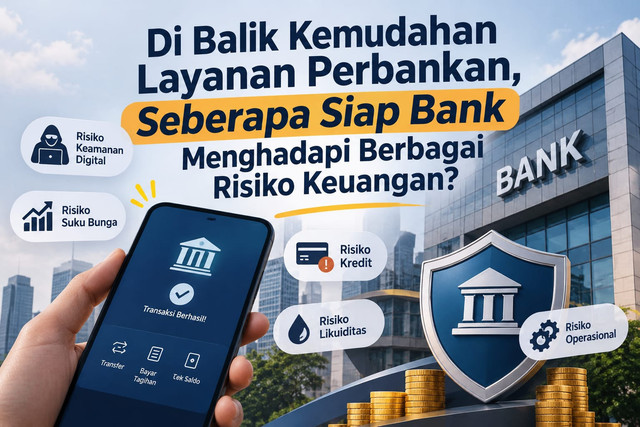
Di Balik Kemudahan Layanan Perbankan, Seberapa Siap Bank Menghadapi Berbagai Risiko Keuangan?
Halo semuanya, saya seorang mahasiswi dari Program studi Manajemen di Universitas Pamulang.
·waktu baca 6 menit


Tulisan dari KHAIRANI DWI RAHMAWATI tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Perkembangan dunia perbankan saat ini memberikan banyak kemudahan bagi masyarakat. Berbagai transaksi yang dahulu harus dilakukan dengan mendatangi kantor bank, sekarang bisa diselesaikan hanya melalui smartphone. Mulai dari transfer uang, pembayaran tagihan, menabung, hingga melakukan transaksi bisnis dapat dilakukan dengan lebih cepat dan praktis.
Namun, di balik berbagai kemudahan tersebut, terdapat risiko yang tidak boleh dianggap remeh. Dunia perbankan bukan hanya berkaitan dengan kegiatan menghimpun dan menyalurkan dana, tetapi juga berhubungan dengan bagaimana sebuah bank mampu mengelola berbagai kemungkinan kerugian yang dapat terjadi. Menurut saya, inilah alasan mengapa manajemen risiko perbankan menjadi hal yang sangat penting, terutama di tengah perkembangan teknologi dan kondisi ekonomi yang terus berubah.
Ketika Kemudahan Digital Berhadapan dengan Risiko Keamanan
Salah satu perubahan besar dalam dunia perbankan adalah meningkatnya penggunaan layanan digital. Mobile banking dan internet banking membuat masyarakat tidak perlu lagi datang ke kantor cabang untuk melakukan transaksi. Akan tetapi, semakin banyak transaksi yang dilakukan secara digital juga membuka peluang terjadinya kejahatan keuangan.
Salah satu contoh yang pernah terjadi di Indonesia adalah gangguan layanan Bank Syariah Indonesia (BSI) pada Mei 2023. Gangguan tersebut menyebabkan sejumlah layanan perbankan tidak dapat digunakan oleh nasabah selama beberapa waktu. Peristiwa ini menjadi pengingat bahwa sistem teknologi perbankan juga memiliki risiko, termasuk risiko serangan siber dan gangguan operasional.
Jika dilihat dari sudut pandang Bank Risk Management, peristiwa tersebut berkaitan dengan risiko operasional, yaitu risiko kerugian akibat kegagalan sistem, proses internal, maupun faktor eksternal. Dampaknya bukan hanya menghambat transaksi, tetapi juga dapat mengurangi kepercayaan masyarakat terhadap bank.
Menurut saya, bank tidak cukup hanya menyediakan aplikasi yang mudah digunakan. Bank juga harus memastikan sistem keamanannya kuat, melakukan pemeliharaan secara rutin, serta menyiapkan sistem cadangan apabila terjadi gangguan.
Kredit Macet, Masalah yang Tidak Bisa Dianggap Sepele
Selain risiko teknologi, risiko kredit juga menjadi salah satu tantangan besar dalam kegiatan perbankan. Risiko ini muncul ketika nasabah yang menerima pinjaman tidak mampu membayar kewajibannya sesuai kesepakatan.
Fenomena ini dapat kita lihat ketika kondisi ekonomi sedang sulit, pendapatan masyarakat menurun, atau usaha yang dijalankan mengalami penurunan penjualan. Akibatnya, kemampuan nasabah untuk membayar cicilan juga dapat terganggu.
Sebagai contoh, seseorang mengambil pinjaman untuk mengembangkan usaha, tetapi ternyata usahanya tidak berjalan sesuai harapan. Pendapatan yang diperoleh tidak cukup untuk membayar angsuran setiap bulan. Jika kondisi ini terjadi pada banyak debitur, bank dapat menghadapi peningkatan kredit bermasalah atau Non-Performing Loan (NPL).
Menurut saya, permasalahan tersebut menunjukkan bahwa bank tidak boleh sembarangan memberikan pinjaman hanya karena ingin meningkatkan jumlah kredit yang disalurkan. Sebelum memberikan kredit, bank harus melakukan penilaian terhadap calon debitur melalui prinsip 5C, yaitu Character, Capacity, Capital, Collateral, dan Condition of Economy.
Dengan penilaian tersebut, bank dapat mengetahui karakter calon peminjam, kemampuan membayar, kondisi modal, jaminan, serta keadaan ekonominya. Langkah ini penting agar penyaluran kredit tidak justru menimbulkan kerugian bagi bank maupun nasabah.
Perubahan Suku Bunga dan Pengaruhnya terhadap Keuangan Masyarakat
Risiko lainnya yang perlu diperhatikan adalah risiko pasar, salah satunya risiko perubahan suku bunga. Perubahan suku bunga acuan Bank Indonesia dapat memengaruhi kondisi perbankan, termasuk tingkat bunga simpanan dan kredit.
Contohnya, ketika suku bunga pinjaman meningkat, masyarakat yang memiliki cicilan dengan bunga mengambang atau floating rate dapat merasakan kenaikan jumlah angsuran. Bagi masyarakat yang kondisi keuangannya terbatas, perubahan tersebut tentu dapat menjadi beban tambahan.
Begitu juga dengan pelaku usaha yang menggunakan pinjaman bank sebagai modal. Jika biaya pinjaman meningkat, pengeluaran perusahaan juga dapat bertambah sehingga keuntungan yang diperoleh berpotensi menurun.
Menurut saya, bank perlu memperhatikan perubahan kondisi pasar sebelum menentukan kebijakan suku bunga. Sementara itu, masyarakat juga harus lebih bijak dalam mengambil pinjaman dan tidak hanya mempertimbangkan apakah pinjaman tersebut bisa diperoleh, tetapi juga apakah mampu membayarnya sampai selesai.
Risiko Likuiditas, Ketika Bank Harus Selalu Siap Menyediakan Dana
Pernahkah kita berpikir bagaimana jika suatu saat banyak nasabah ingin menarik uangnya secara bersamaan, sementara bank tidak memiliki dana tunai yang cukup untuk memenuhi kebutuhan tersebut?
Kondisi seperti ini berkaitan dengan risiko likuiditas. Risiko likuiditas merupakan risiko ketika bank mengalami kesulitan menyediakan dana untuk memenuhi kewajiban keuangannya pada saat dibutuhkan.
Bank memang menyalurkan sebagian dana masyarakat dalam bentuk kredit untuk memperoleh pendapatan. Namun, bank juga harus memastikan bahwa dana yang tersedia tetap cukup untuk memenuhi kebutuhan penarikan nasabah dan kewajiban lainnya.
Menurut saya, pengelolaan likuiditas harus dilakukan secara hati-hati. Bank tidak boleh terlalu fokus menyalurkan kredit demi memperoleh keuntungan, tetapi melupakan kewajiban untuk menjaga ketersediaan dana. Keseimbangan antara penyaluran kredit dan dana yang tersedia menjadi salah satu kunci penting dalam menjaga kepercayaan nasabah.
Penipuan Digital dan Pentingnya Perlindungan Nasabah
Selain risiko yang berasal dari kegiatan internal bank, masyarakat juga menghadapi berbagai ancaman penipuan keuangan. Salah satu modus yang sering ditemui adalah social engineering, yaitu tindakan manipulasi yang dilakukan pelaku untuk membuat korban memberikan informasi rahasia, seperti PIN, password, atau kode OTP.
Pelaku biasanya menyamar sebagai petugas bank, mengirimkan pesan palsu, atau memberikan informasi yang membuat korban merasa panik sehingga mengikuti instruksi yang diberikan.
Menurut saya, masalah ini tidak bisa hanya dibebankan kepada nasabah. Bank juga perlu meningkatkan sistem perlindungan, memberikan edukasi keamanan transaksi, dan menyediakan layanan pengaduan yang mudah diakses.
Di sisi lain, nasabah harus memiliki kesadaran untuk tidak membagikan informasi rahasia kepada siapa pun. Sebab, secanggih apa pun sistem keamanan perbankan, kehati-hatian pengguna tetap menjadi bagian penting dalam mencegah terjadinya kerugian.
Manajemen Risiko Bukan Hanya untuk Menghindari Kerugian
Dari berbagai fenomena tersebut, saya berpendapat bahwa manajemen risiko bukan sekadar kegiatan untuk mengantisipasi kerugian, tetapi juga merupakan bagian penting dalam menjaga keberlangsungan sebuah bank.
Bank perlu mampu mengenali risiko, mengukur kemungkinan dampaknya, melakukan pengawasan, serta menentukan langkah penanganan yang tepat. Dengan begitu, ketika muncul masalah, bank tidak hanya berusaha memperbaiki keadaan, tetapi juga sudah memiliki persiapan untuk mengurangi dampak yang lebih besar.
Hal ini juga memperlihatkan bahwa kepercayaan masyarakat merupakan salah satu aset penting bagi perbankan. Ketika nasabah merasa aman menyimpan uang dan menggunakan layanan bank, hubungan antara bank dan masyarakat dapat terjaga dengan baik.
Pada akhirnya, perkembangan dunia perbankan harus berjalan seimbang dengan penerapan manajemen risiko yang baik. Kemudahan teknologi, penyaluran kredit, perubahan suku bunga, dan berbagai aktivitas keuangan lainnya memang memberikan peluang bagi pertumbuhan perbankan. Namun, setiap peluang juga memiliki risiko yang perlu dikelola secara tepat.
Menurut saya, bank yang baik bukan hanya bank yang mampu memberikan layanan cepat dan menghasilkan keuntungan besar, tetapi juga bank yang mampu menjaga keamanan dana nasabah, mengelola risiko kredit, mempertahankan likuiditas, serta menghadapi perubahan kondisi ekonomi.
Sebagai masyarakat sekaligus pengguna layanan perbankan, kita juga perlu memahami bahwa risiko keuangan bukan hanya urusan pihak bank. Kita memiliki tanggung jawab untuk mengelola uang dengan bijak, berhati-hati dalam melakukan transaksi, dan memahami setiap keputusan keuangan yang diambil.
Karena pada dasarnya, keberhasilan dunia perbankan tidak hanya diukur dari seberapa besar keuntungan yang diperoleh, tetapi juga dari seberapa baik bank mampu menjaga kepercayaan masyarakat di tengah berbagai risiko yang terus berkembang.
Penulis: Khairani Dwi Rahmawati, Mahasiswi Universitas Pamulang