
Rupiah Digital dan Sensasi baru bertransaksi:Solusi Finansial atau cuman gimmick
Saya seorang mahasiswa, Program Studi Pendidikan Ekonomi, Fakultas Keguruan dan Ilmu Pendidikan, Universitas Pamulang
·waktu baca 4 menit


Tulisan dari Khairunnisa Muthmainnah tidak mewakili pandangan dari redaksi kumparan
Volume transaksi pembayaran digital Indonesia tembus 5,50 miliar pada Juli 2026, naik 28,69% secara tahunan. Di tengah geliat ekosistem keuangan digital ini, Bank Indonesia (BI) tengah menyiapkan terobosan baru: Rupiah Digital. Program yang diberi nama sandi "Proyek Garuda" ini digadang-gadang akan menjadi mata uang digital resmi pertama yang diterbitkan bank sentral. Namun, di balik janji efisiensi dan inklusi keuangan, muncul pertanyaan kritis: apakah Rupiah Digital benar-benar solusi finansial yang dibutuhkan, atau sekadar gimmick teknologi?
Apa Itu Rupiah Digital?
 Perbesar
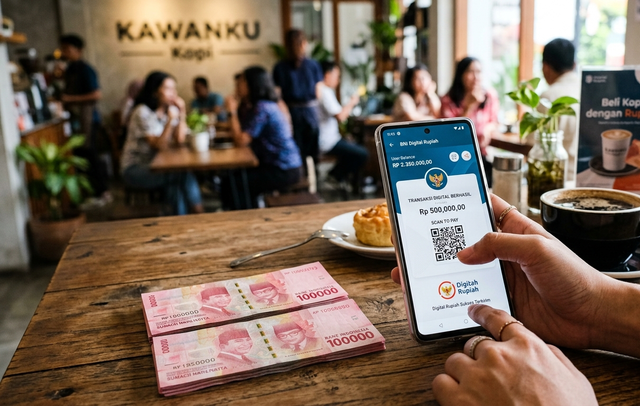
Rupiah Digital merupakan uang Rupiah dalam format digital yang dapat dipergunakan seperti halnya uang berbentuk fisik (kertas dan logam), uang elektronik, dan uang dalam Alat Pembayaran Menggunakan Kartu. Berbeda dengan e-wallet seperti GoPay, OVO, atau Dana yang dikelola perusahaan swasta, Rupiah Digital diterbitkan langsung oleh Bank Indonesia dan dijamin penuh oleh bank sentral.
Dalam Consultative Paper Proyek Garuda, BI menegaskan bahwa Rupiah Digital adalah "sumbangsih Bank Indonesia kepada negara dalam perjuangan menjaga kedaulatan Rupiah di era digital." Mata uang digital ini berkedudukan sebagai alat pembayaran sah di NKRI dan nilainya setara 1:1 dengan uang fisik.
Janji Efisiensi dan Inklusi Keuangan
Bank Indonesia mengklaim Rupiah Digital akan membawa sejumlah manfaat strategis.
Pertama, efisiensi moneter. Data BI menunjukkan Uang Kartal Yang Diedarkan (UYD) tumbuh 12,41% menjadi Rp1.267 triliun pada Januari 2026. Dengan konversi sebagian uang kartal ke format digital, pemerintah dapat memangkas anggaran besar untuk mencetak, mendistribusikan, mengamankan, hingga memusnahkan uang kertas dan logam.
Kedua, inklusi keuangan. Rupiah Digital diharapkan dapat menjangkau wilayah 3T (terdepan, terluar, tertinggal) yang selama ini kurang tersentuh layanan perbankan konvensional. Dengan teknologi DLT (Distributed Ledger Technology), transaksi bisa dilakukan lebih cepat, murah, dan bahkan berpotensi offline.
Ketiga, pemberdayaan UMKM. Transaksi digital yang tercatat rapi dapat membantu pelaku usaha mikro mengakses kredit lebih mudah, menyusun laporan keuangan lebih transparan, dan memperluas skala bisnis.
Tapi, Apakah Sistem Pembayaran Saat Ini Sudah Bermasalah?
Di sinilah letak paradoksnya. Faktanya, sistem pembayaran digital Indonesia saat ini QRIS, transfer bank, dan e-wallet sudah berjalan cukup baik. Volume transaksi pembayaran digital tumbuh 28,14% per Mei 2026, mencapai 5,22 miliar transaksi. Masyarakat sudah terbiasa dengan pembayaran nontunai. Infrastruktur digital juga terus membaik.
Lalu, untuk apa Rupiah Digital? Apakah ini benar-benar solusi atas masalah yang ada, atau justru menciptakan masalah baru?
Kekhawatiran: Privasi, Keamanan, dan Kesiapan Infrastruktur
Kritik terhadap Rupiah Digital bukan tanpa dasar. Kekhawatiran terbesar menyangkut privasi dan keamanan data. Transaksi digital meninggalkan jejak siapa membeli apa, kapan, dan di mana. Jika data ini bocor, bisa disalahgunakan untuk penipuan, pemerasan, atau bahkan manipulasi politik.
BI sendiri mengakui risiko ini. Dalam dokumen Proyek Garuda, lembaga tersebut menyebut pengembangan Rupiah Digital harus mempertimbangkan, "dampak terhadap sistem pembayaran, stabilitas keuangan, dan moneter." Artinya, ada kajian mendalam yang dilakukan bukan asal meluncurkan.
Tantangan lain adalah kesiapan infrastruktur. Indonesia masih menghadapi masalah sinyal di berbagai daerah. Bagaimana Rupiah Digital bisa diakses di wilayah yang bahkan koneksi internetnya tidak stabil? Bagaimana dengan masyarakat lansia atau kurang melek teknologi yang mungkin kesulitan beradaptasi?
Siapa yang Paling Diuntungkan?
Secara teoritis, semua pihak diuntungkan. Pemerintah hemat anggaran cetak uang. UMKM dapat akses keuangan lebih mudah. Masyarakat menikmati transaksi lebih cepat dan murah. Tapi dalam praktiknya, manfaat ini hanya akan terasa jika implementasi dilakukan secara inklusif dan bertahap. Jika Rupiah Digital hanya fokus pada kota-kota besar dan segmen masyarakat tertentu, maka yang terjadi justru memperlebar kesenjangan digital. Wilayah 3T dan masyarakat marginal bisa semakin tertinggal.
Rupiah Digital: Solusi atau Gimmick?
tergantung implementasinya. Rupiah Digital bukan gimmick dalam arti proyek iseng. Ini adalah langkah strategis Indonesia untuk menjaga kedaulatan moneter di era ketika dunia bergerak cepat ke arah CBDC (Central Bank Digital Currency). China sudah punya e-CNY, India punya e-Rupee, Nigeria punya e-Naira. Kalau Indonesia tidak ikut, risiko ketergantungan pada sistem pembayaran asing semakin besar.
Namun, Rupiah Digital bisa jadi gimmick di mata masyarakat jika:
Implementasinya terburu-buru tanpa kesiapan infrastruktur.
Komunikasi ke publik lemah sehingga menimbulkan kebingungan.
Adopsi dipaksa tanpa insentif yang jelas.
Privasi dan keamanan data tidak dijamin dengan ketat.
Kuncinya ada pada tiga hal: edukasi, infrastruktur, dan kepercayaan. BI perlu memastikan sistem aman dan stabil, akses merata sampai ke desa, dan masyarakat paham cara pakainya. Tanpa itu, Rupiah Digital hanya akan jadi "proyek prestise" yang tidak menyentuh akar permasalahan.
Harapan ke Depan
Ke depan, ekosistem keuangan digital Indonesia harus inklusif, aman, dan berkelanjutan. Beberapa hal yang perlu diperhatikan:
Perluasan akses ke wilayah 3T, jangan hanya kota besar.
Perlindungan konsumen dari pinjaman online ilegal dan investasi bodong.
Literasi keuangan digital untuk kalangan muda agar bijak memanfaatkan teknologi.
Pemanfaatan AI dan teknologi mutakhir untuk layanan lebih tepat sasaran.
Seperti ditegaskan BI, Rupiah Digital "tidak dimaksudkan untuk menggantikan uang kertas dan logam, melainkan menjadi komplemen." Ini artinya, masyarakat tetap punya pilihan. Dan pilihan itu harus datang dengan pemahaman yang utuh.
Rupiah Digital bukan sekadar soal teknologi. Ini soal siapa yang mengendalikan masa depan uang kita. Apakah kita mau bergantung pada aplikasi swasta yang bisa bangkrut kapan saja? Atau kita mau punya mata uang digital yang dijamin negara, aman, dan bisa diakses semua orang?
Inovasi harus datang dengan tanggung jawab. Dan masyarakat harus diberi ruang untuk memilih bukan dipaksa.
"Uang digital bukan pengganti uang fisik. Tapi pelengkap yang harus siap melayani semua orang, di mana saja, kapan saja."