
Dari Tabungan Menjadi Kredit: Bagaimana Bank Mengelola Dana Nasabah?


Tulisan dari Khania Shakira Nurhaliza tidak mewakili pandangan dari redaksi kumparan
 Perbesar
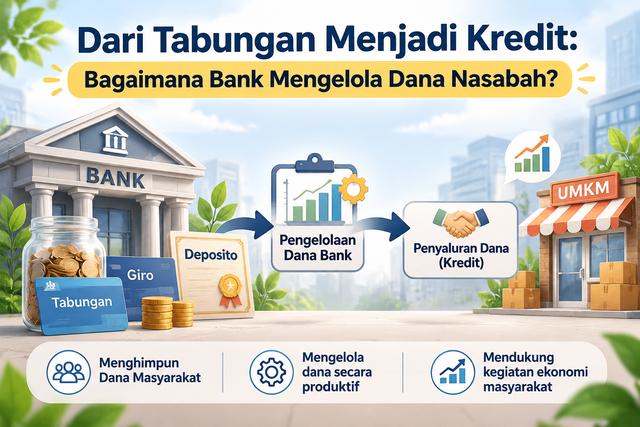
Ketika seseorang menyimpan uang di bank, dana tersebut tidak hanya menjadi catatan saldo dalam rekening. Dalam kegiatan perbankan, simpanan masyarakat merupakan salah satu sumber dana yang digunakan untuk mendukung berbagai aktivitas bank, termasuk penyaluran kredit kepada masyarakat dan dunia usaha.
Proses tersebut menjadi bagian penting dalam manajemen dana bank. Bank perlu mengelola dana yang dihimpun agar dapat dimanfaatkan secara produktif sekaligus memenuhi kebutuhan nasabah.
Tabungan, Giro, dan Deposito sebagai Sumber Dana
Salah satu sumber utama dana bank berasal dari masyarakat atau dikenal sebagai Dana Pihak Ketiga (DPK). Dana ini umumnya dihimpun melalui produk tabungan, giro, dan deposito.
Tabungan digunakan untuk menyimpan uang yang dapat ditarik sesuai ketentuan produk. Giro banyak dimanfaatkan untuk kebutuhan transaksi, terutama oleh perusahaan dan pelaku usaha. Sementara itu, deposito merupakan simpanan dengan jangka waktu tertentu sesuai kesepakatan antara nasabah dan bank.
Ketiga produk tersebut memiliki karakteristik yang berbeda. Oleh karena itu, bank perlu memahami pola penyimpanan dan kebutuhan nasabah sebelum menentukan strategi penghimpunan dana.
Bagaimana Dana Nasabah Dimanfaatkan?
Setelah dana berhasil dihimpun, bank perlu menentukan penggunaannya. Salah satu bentuk pemanfaatannya adalah penyaluran kredit kepada individu maupun perusahaan.
Contohnya, dana yang dihimpun bank dapat mendukung pemberian kredit modal kerja kepada pelaku usaha. Dengan tambahan modal tersebut, pelaku usaha dapat membeli bahan baku, menambah persediaan, atau mengembangkan kegiatan bisnisnya.
Selain kredit, bank juga dapat menggunakan dana untuk penempatan pada instrumen keuangan dan kebutuhan operasional sesuai ketentuan yang berlaku.
Dengan demikian, pengelolaan dana bank memiliki hubungan dengan kegiatan ekonomi masyarakat karena dana yang dihimpun dapat kembali digunakan untuk mendukung aktivitas produktif.
Menentukan Strategi Penghimpunan Dana
Bank tidak cukup hanya menawarkan berbagai produk simpanan. Bank juga perlu menyusun strategi agar masyarakat tertarik menyimpan dananya.
Strategi tersebut dapat dilakukan melalui peningkatan kualitas layanan, kemudahan transaksi digital, variasi produk simpanan, serta pemberian informasi yang jelas mengenai ketentuan produk.
Kepercayaan masyarakat juga menjadi faktor penting. Nasabah perlu merasa aman dan memperoleh pelayanan yang baik ketika menyimpan maupun menggunakan dananya.
Karena itu, kualitas pelayanan dan reputasi bank turut memengaruhi keberhasilan penghimpunan dana.
Mengapa Pengelolaan Dana Tidak Bisa Dilakukan Sembarangan?
Dana yang dihimpun dari masyarakat memiliki tanggung jawab besar. Bank harus memperhitungkan kebutuhan penarikan simpanan, biaya dana, potensi keuntungan, dan risiko dari penyaluran kredit.
Misalnya, penyaluran kredit kepada calon debitur harus melalui penilaian yang memadai. Bank perlu memperhatikan kemampuan membayar, tujuan penggunaan pinjaman, dan risiko yang mungkin terjadi.
Apabila dana disalurkan tanpa pertimbangan yang matang, bank dapat menghadapi peningkatan kredit bermasalah. Kondisi tersebut dapat memengaruhi kualitas aset dan kegiatan operasional bank.
Oleh sebab itu, pengelolaan dana harus dilakukan secara terencana dan berdasarkan prinsip kehati-hatian.
Pengelolaan Dana Bank Berdampak pada Perekonomian
Manajemen dana bank bukan hanya berkaitan dengan kegiatan internal lembaga perbankan. Proses penghimpunan dan penyaluran dana juga memiliki peran dalam mendukung aktivitas ekonomi.
Dana masyarakat yang dikelola melalui perbankan dapat membantu menyediakan pembiayaan bagi individu dan pelaku usaha. Di sisi lain, masyarakat memperoleh fasilitas penyimpanan dana dan berbagai layanan transaksi.
Pada akhirnya, keberhasilan manajemen dana bank tidak hanya ditentukan oleh banyaknya dana yang berhasil dihimpun, tetapi juga oleh ketepatan bank dalam mengelola dan menyalurkannya. Pengelolaan yang baik dapat membantu menjaga kepercayaan nasabah sekaligus mendukung pertumbuhan kegiatan ekonomi.
Referensi :
Otoritas Jasa Keuangan. (2024). Booklet Perbankan Indonesia 2024. Otoritas Jasa Keuangan.
Otoritas Jasa Keuangan. (n.d.). Bank Umum. https://ojk.go.id/id/kanal/perbankan/Pages/Bank-Umum.aspx
Otoritas Jasa Keuangan. (n.d.). OJK Pedia: Tabungan. https://www.ojk.go.id/id/ojk-pedia/default.aspx