
Ekonomi Syariah: Jalan Keluar Krisis Ekonomi Global
Alumni Filsafat Universitas Indonesia Inisiator Forum Musyawarah Kebangsaan Penulis Buku "Indonesia Di Kepala Gue"
·waktu baca 8 menit


Tulisan dari Dwi Gema Kumara tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Pendahuluan: Krisis yang Tak Pernah Netral
Setiap kali membicarakan krisis ekonomi, ada godaan untuk menganggapnya sebagai fenomena alamiah—seperti musim kemarau yang datang dan pergi tanpa pelaku, tanpa dalang, tanpa pihak yang diuntungkan. Tapi krisis ekonomi, terutama yang berbasis utang dan bunga, hampir tidak pernah netral. Ia punya arsitektur, punya penerima manfaat, dan punya korban yang biasanya sudah bisa ditebak sejak awal: mereka yang paling sedikit punya modal untuk menanggung risiko.
Data Oxfam yang dirilis menjelang Forum Ekonomi Dunia di Davos awal 2026 memberi gambaran yang cukup mengganggu. Kekayaan para miliarder dunia melonjak 16 persen sepanjang tahun sebelumnya, mencapai 18,3 triliun dolar AS—kenaikan yang disebut Oxfam sebagai tiga kali lebih cepat dibandingkan rata-rata lima tahun terakhir, dan meningkat 81 persen dibandingkan lima tahun sebelumnya. Sementara itu, di sisi yang berlawanan, satu dari empat orang di dunia masih tidak memiliki akses pangan yang layak secara teratur, dan hampir separuh populasi dunia hidup dalam kemiskinan. Bahkan lebih tajam lagi, dua belas orang terkaya di dunia kini memiliki kekayaan gabungan yang melampaui total kekayaan separuh populasi dunia yang paling miskin—atau lebih dari empat miliar manusia.
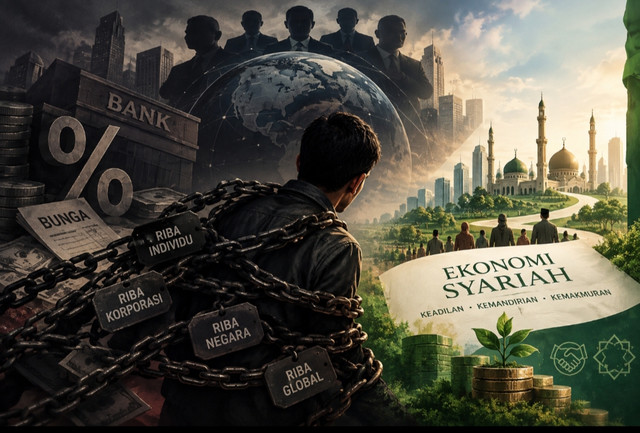
Ini bukan sekadar ketimpangan statistik. Ini adalah bukti empiris dari sebuah sistem yang secara struktural dirancang untuk memindahkan kekayaan dari yang kekurangan ke yang berkelebihan—dan salah satu mesin pemindah paling efisien dalam sejarah peradaban manusia untuk pekerjaan itu adalah riba.
Anatomi Penindasan: Dari Dapur Rumah Tangga hingga Neraca Negara
Yang menarik dari riba sebagai instrumen penindasan adalah skalabilitasnya. Ia bekerja sama efektifnya di skala recehan rumah tangga maupun di skala triliunan dolar antarnegara—dan logikanya persis sama di kedua level itu: pihak yang punya modal berlebih meminjamkan kepada pihak yang kekurangan, lalu menagih kembali lebih banyak daripada yang dipinjamkan, tanpa menanggung risiko usaha sama sekali. Untung selalu di pihak pemberi pinjaman; rugi selalu berpotensi jatuh ke peminjam.
Di skala rumah tangga, wajah riba hari ini paling jelas terlihat salah satunya bagian kecilnya pada industri pinjaman online. Data Otoritas Jasa Keuangan mencatat outstanding pinjaman daring masyarakat Indonesia menembus Rp105,14 triliun pada Juni 2026, tumbuh nyaris 26 persen secara tahunan. Angka itu naik konsisten setiap bulan sepanjang tahun—dari sekitar Rp100 triliun di awal tahun menjadi lebih dari Rp105 triliun hanya dalam beberapa bulan. Tingkat kredit macetnya pun bertahan di kisaran 4 persen ke atas, angka yang di baliknya berarti jutaan rumah tangga yang terjebak dalam siklus gali lubang tutup lubang—meminjam untuk menutup pinjaman sebelumnya, membayar bunga dengan bunga baru.
Pinjol bukan penemuan aneh yang jatuh dari langit. Ia adalah wajah kontemporer dari sesuatu yang sudah dikenal umat manusia sejak ribuan tahun: riba yang menyasar orang paling rentan, dibungkus teknologi, notifikasi ramah, dan bahasa pemasaran yang seolah menyediakan solusi, padahal sesungguhnya menjual jerat. Yang berubah cuma kecepatan dan skala penetrasinya—dulu lintah darat harus mendatangi korbannya satu per satu, sekarang cukup lewat aplikasi yang bisa mencairkan dana dalam hitungan menit ke jutaan ponsel sekaligus.
Naik satu tingkat ke skala korporasi dan negara, logika yang sama terulang dengan angka yang jauh lebih fantastis. Utang luar negeri Indonesia pada pertengahan 2026 tercatat mencapai US$444,4 miliar, setara hampir Rp8.000 triliun, meningkat 2,1 persen dibandingkan periode yang sama tahun sebelumnya, dengan porsi pemerintah dan bank sentral mendominasi sekitar 55,91 persen dari keseluruhan utang luar negeri nasional. Ini pola yang berulang di hampir semua negara berkembang: pinjaman dari lembaga keuangan internasional yang datang dengan bunga dan syarat kebijakan tertentu, yang pada gilirannya membatasi ruang gerak fiskal negara peminjam untuk bertahun-tahun, kadang puluhan tahun, ke depan.
Titik temunya jelas: baik ibu rumah tangga yang meminjam Rp500 ribu di aplikasi pinjol untuk menutup kebutuhan dapur, maupun negara yang menerbitkan surat utang untuk membiayai defisit anggaran, sama-sama masuk dalam mekanisme di mana uang beranak-pinak tanpa keterlibatan usaha riil—dan yang menanggung risiko selalu pihak yang lebih lemah posisi tawarnya. Riba, dalam pengertian ini, bukan sekadar transaksi finansial. Ia adalah teknologi kekuasaan: cara memindahkan kendali ekonomi dari yang lemah ke yang kuat, dilegitimasi oleh bahasa kontrak yang tampak adil di atas kertas.
Al-Qur'an dan Riba: Larangan yang Tidak Main-Main
Islam tidak sekadar tidak menyukai riba—ia mengharamkannya dengan intensitas retoris yang jarang ditemukan pada larangan lain dalam Al-Qur'an. Dalam Surah Al-Baqarah ayat 275-279, misalnya, riba disandingkan dengan peperangan melawan Allah dan Rasul-Nya bagi siapa yang tidak juga berhenti setelah larangan itu turun. Bandingkan ini dengan larangan-larangan lain yang biasanya disertai ancaman siksa akhirat secara umum—riba justru disebut sebagai bentuk permusuhan terbuka terhadap Tuhan, semacam pengumuman perang.
Dalam Surah Ali 'Imran ayat 130, larangan itu disampaikan dengan penekanan pada sifat berlipat gandanya riba—adh'āfan mudhā'afah—riba yang berlipat-lipat, yang secara linguistik menggambarkan persis mekanisme bunga majemuk (compound interest) yang menjadi jantung sistem keuangan modern hari ini. Sementara dalam Surah Ar-Rum ayat 39, ada kontras yang menarik: riba yang dimaksudkan untuk menambah harta justru tidak menambah apa pun di sisi Allah, sedangkan zakat yang tampak mengurangi harta di permukaan justru dilipatgandakan.
Kontras Al-Qur'an antara riba dan zakat ini sebenarnya adalah kontras dua filosofi ekonomi yang sama sekali berbeda. Riba berjalan di atas logika ekstraksi: mengambil dari yang membutuhkan tanpa berbagi risiko. Zakat berjalan di atas logika distribusi: memberi dari yang berkelebihan kepada yang membutuhkan tanpa mengharap kembali. Al-Qur'an secara eksplisit memilih pihak—dan pilihan itu bukan pilihan netral, melainkan pilihan keberpihakan pada yang lemah.
Hadits Shahih: Riba sebagai Dosa Struktural
Hadits-hadits shahih memperkuat gambaran ini dengan detail yang lebih tajam. Dalam riwayat yang termasyhur dari Shahih Muslim, Rasulullah ﷺ melaknat pemakan riba, pemberi makan (pembayar) riba, penulisnya, dan dua saksinya, seraya bersabda bahwa mereka semua sama dalam dosa. Ini poin penting yang sering terlewat: yang dilaknat bukan hanya pihak yang menerima keuntungan riba, tapi seluruh rantai yang memfasilitasinya—pencatat administrasi, saksi transaksi, semua pihak yang membuat sistem itu berjalan.
Implikasinya untuk konteks modern sangat serius. Ini berarti keterlibatan dalam ekosistem riba tidak hanya menjerat individu yang berutang atau memberi utang berbunga, tapi juga siapa pun yang menopang infrastrukturnya—dari analis yang merancang skema bunga majemuk, hingga institusi yang melegalkan dan menormalisasi praktik itu sebagai satu-satunya cara berekonomi yang "rasional".
Ada pula hadits riwayat Ahmad dan Ibnu Majah yang menyebut riba memiliki puluhan pintu dosa, dengan dosa paling ringan setara seseorang menikahi ibu kandungnya sendiri—sebuah perbandingan yang secara sengaja dibuat mengejutkan, untuk menegaskan bahwa riba bukan sekadar pelanggaran administratif, melainkan pelanggaran terhadap tatanan moral paling dasar dalam relasi antarmanusia.
Ekonomi Syariat sebagai Tandingan Struktural, Bukan Sekadar Label
Di sinilah pertanyaan kritisnya harus diajukan: apakah "ekonomi syariah" yang berkembang hari ini benar-benar tandingan struktural terhadap sistem ribawi global, atau sekadar rebranding kosmetik dari mekanisme yang sama? Ini pertanyaan yang jujur dan perlu, karena banyak kritik—termasuk dari kalangan ekonom Muslim sendiri — menyoroti bahwa sebagian praktik perbankan syariah kontemporer masih meniru struktur bunga konvensional lewat akad-akad yang secara formal sesuai syariat tapi secara substansi menghasilkan beban serupa bagi nasabah.
Namun di luar kritik itu, kerangka besar ekonomi syariat menawarkan sesuatu yang secara filosofis berbeda dari akarnya. Prinsip al-ghunmu bil ghurmi— keuntungan harus sebanding dengan risiko yang ditanggung—adalah pembalikan total dari logika riba, di mana pemberi modal mendapat kepastian keuntungan tanpa menanggung risiko usaha. Skema seperti mudharabah (kerja sama modal-keahlian) dan musyarakah (kerja sama modal bersama) mensyaratkan pembagian untung-rugi yang proporsional—jika usaha rugi, pemilik modal ikut menanggung kerugian, bukan hanya peminjam.
Zakat, sebagai pilar kelima ekonomi syariat, berfungsi sebagai mekanisme redistribusi wajib yang built-in dalam sistem, bukan filantropi sukarela yang bergantung pada belas kasih individu. Dan larangan riba, bila diterapkan secara konsisten pada skala negara, sebenarnya adalah kritik keras terhadap arsitektur utang internasional yang menjerat negara-negara berkembang—termasuk Indonesia—dalam siklus pembayaran bunga yang, seperti terlihat pada data utang luar negeri di atas, terus bertambah dari tahun ke tahun tanpa henti.
Ekonomi syariat, jika dijalankan sesuai ruhnya, bukan sekadar sistem keuangan alternatif untuk umat Muslim yang ingin "halal" secara administratif. Ia adalah kritik peradaban terhadap logika akumulasi tanpa batas yang menjadi ruh kapitalisme finansial global—logika yang sama yang membuat kekayaan segelintir orang tumbuh eksponensial sementara mayoritas manusia terjebak stagnan, bahkan mundur.
Keberanian Berpikir Supra-Rasional
Persoalan terakhir yang perlu dihadapi secara jujur adalah: kenapa, meski data dan dalil sudah begitu terang, dunia—termasuk banyak negara Muslim—tetap memilih tunduk pada sistem ribawi? Jawabannya sebagian terletak pada hegemoni epistemologi ekonomi modern yang mengklaim dirinya sebagai satu-satunya bentuk "rasionalitas" yang sah: homo economicus yang selalu memaksimalkan kepentingan diri, pasar yang dianggap selalu efisien, bunga yang dianggap sebagai "harga waktu" yang wajar dan netral secara moral.
Rasionalitas semacam ini sesungguhnya bukan rasionalitas universal, melainkan rasionalitas partikular yang lahir dari sejarah tertentu—terutama tradisi ekonomi klasik Eropa pasca-Pencerahan yang secara sengaja memisahkan urusan ekonomi dari urusan moral dan spiritual. Dalam kerangka itu, keuntungan dianggap sah selama legal, terlepas dari siapa yang dirugikan dalam prosesnya. Di sinilah dibutuhkan keberanian untuk berpikir "supra-rasional"—bukan berarti irasional atau anti-nalar, melainkan bersedia menempatkan nalar di bawah kerangka nilai yang lebih tinggi: wahyu, keadilan ilahiah, dan tanggung jawab kolektif yang melampaui kalkulasi untung-rugi jangka pendek.
Berpikir supra-rasional berarti mengakui bahwa ada kebenaran moral yang tidak bisa dibuktikan lewat model ekonometrik, tapi bisa dikenali lewat wahyu dan nurani—bahwa sistem yang membuat kekayaan dua belas orang melampaui kekayaan empat miliar manusia, betapapun "efisien" secara matematis, adalah sistem yang cacat secara moral dan harus ditolak, bukan dinormalisasi. Ini bukan penolakan terhadap akal, melainkan penempatan akal pada posisi yang seharusnya—sebagai alat untuk memahami dan menjalankan keadilan, bukan sebagai pembenar bagi ketidakadilan yang dibungkus rumus matematika canggih.
Penutup: Dari Wacana ke Keberanian Struktural
Ekonomi syariat, pada akhirnya, bukan proyek nostalgia untuk mengembalikan romantisme masa lalu, dan bukan pula sekadar niche market bagi konsumen yang ingin berbelanja "halal". Ia adalah tawaran peradaban yang menuntut keberanian struktural: keberanian negara untuk mengurangi ketergantungan pada utang berbunga, keberanian individu untuk keluar dari jerat pinjol atau produk ribawi lainnya meski itu berarti hidup lebih sederhana, dan keberanian intelektual untuk menolak logika bahwa satu-satunya cara berekonomi yang "masuk akal" adalah cara yang selama ini mendominasi dunia.
Data-data yang dipaparkan di atas—dari ketimpangan kekayaan global, ledakan utang pinjol rumah tangga, hingga membengkaknya utang luar negeri—bukan sekadar angka statistik yang netral. Ia adalah bukti empiris dari apa yang sudah diperingatkan Al-Qur'an dan hadits sejak lebih dari 1400 tahun lalu: bahwa riba, dalam bentuk apa pun dan di skala mana pun, pada akhirnya memusatkan kekuasaan pada segelintir pihak dan meninggalkan mayoritas manusia dalam ketergantungan abadi. Melawannya membutuhkan lebih dari sekadar rebranding institusi keuangan—ia membutuhkan keberanian untuk berpikir ulang, secara mendasar, tentang apa itu keadilan ekonomi, dan siapa yang berhak mendefinisikannya.