
Kelas Menengah Terjepit: Menyelamatkan Kelas Menengah dari Jurang "Turun Kasta"
ASN di Kementerian Keuangan yang sedang menjalankan Tugas Belajar S1 Akuntansi Sektor Publik PKN STAN
·waktu baca 5 menit


Tulisan dari LAILI NUR ADIANI tidak mewakili pandangan dari redaksi kumparan
 Perbesar
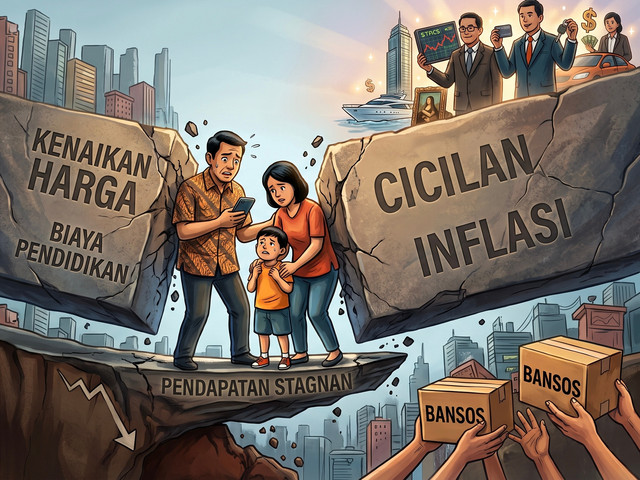
Dinamika ekonomi saat ini memberikan tantangan tersendiri bagi kelas menengah Indonesia. Berdasarkan data BPS dan Mandiri Institute, tercatat pergeseran lebih dari 10 juta orang dari kelompok kelas menengah sejak tahun 2019. Para ekonom menilai kelompok kelas menengah kini paling tertekan, tetapi paling sedikit mendapat perhatian kebijakan. Oleh karena itu, kelompok ini membutuhkan rancangan kebijakan yang lebih optimal.
Kondisi ini dapat menjadi indikator penting untuk mengevaluasi kembali ketahanan struktur ekonomi nasional. Selama dua dekade terakhir, kelas menengah memiliki peran strategis dalam pembangunan, baik sebagai penggerak konsumsi domestik, penopang penerimaan negara, maupun indikator mobilitas sosial.
Data yang Tidak Bisa Diabaikan
Badan Pusat Statistik (BPS) mencatat jumlah penduduk kelas menengah Indonesia turun dari 57,33 juta jiwa pada 2019 menjadi hanya 46,7 juta jiwa pada 2025. Artinya, dalam kurun waktu enam tahun, lebih dari 10 juta orang telah keluar dari kelompok kelas menengah. Yang lebih memprihatinkan, penurunan pada 2025 tercatat sebagai yang terdalam sejak 2019, yakni sekitar 1,1 juta jiwa dalam setahun, jauh lebih besar dibanding penurunan 0,4 juta jiwa pada 2024.
Riset Mandiri Institute yang mengolah data Survei Sosial Ekonomi Nasional (Susenas) BPS memperkuat gambaran ini. Pertumbuhan konsumsi per kapita kelas menengah pada 2025 hanya sebesar 4,1 persen secara tahunan, jauh di bawah pertumbuhan konsumsi kelompok kelas atas yang mencapai 6,8 persen, dan bahkan lebih rendah dibanding pertumbuhan konsumsi kelompok miskin maupun rentan miskin. Padahal, kelas menengah selama ini dianggap sebagai kelompok dengan daya beli paling stabil.
Sebagian besar dari mereka yang “turun kasta” tidak jatuh langsung menjadi miskin, melainkan bergeser ke kelompok “menuju kelas menengah” (aspiring middle class), yang jumlahnya kini membengkak menjadi sekitar 142 juta jiwa atau lebih dari separuh penduduk Indonesia. Ambang batas pengeluaran untuk disebut kelas menengah pun sebenarnya tidak tinggi, hanya sekitar Rp2,13 juta per orang per bulan menurut kriteria BPS 2025, angka yang rentan tergerus inflasi, kenaikan harga pangan, dan beban cicilan utang.
Ilusi Pertumbuhan dan Beban yang Tersembunyi
Ada beberapa faktor struktural yang menekan daya beli kelompok ini secara simultan.
Pertama, stagnasi penciptaan lapangan kerja formal. Di tengah narasi makro yang kerap membanggakan analisis keberlanjutan pertumbuhan ekonomi di kisaran 5 persen, bahkan ketika pernah mencapai 5,61% terdapat realitas penciptaan lapangan kerja yang tidak berimbang. Pertumbuhan makro tersebut seringkali tidak merembes menjadi pekerjaan formal bernilai tambah, melainkan memaksa banyak mantan kelas menengah mendarat di sektor informal akibat gelombang PHK di sektor manufaktur.
Kedua, jebakan utang untuk kebutuhan dasar. Jeratan utang, termasuk pinjaman online (pinjol) dan paylater, kini bukan lagi dimonopoli oleh perilaku konsumtif atau gaya hidup. Data di lapangan menunjukkan bahwa instrumen utang berbunga tinggi ini semakin sering digunakan kelas menengah untuk sekadar menambal kebutuhan pokok seperti membayar token listrik atau membeli sembako ketika pendapatan bulanan mereka sudah habis tergerus inflasi sebelum akhir bulan.
Ketiga, posisi terjepit dalam sistem fiskal dan tata kelola sektor publik. Kelas menengah adalah sumber penerimaan negara, namun absen dari daftar penerima manfaat langsung. Seperti yang disoroti Direktur Eksekutif CELIOS, Bhima Yudhistira, kelompok ini terlalu mampu untuk menerima bantuan sosial, namun terlalu bawah untuk memiliki bantalan aset yang kuat layaknya kelas atas. Jika penyusutan ini dibiarkan, fondasi penerimaan pajak negara akan keropos, mempersempit ruang fiskal pemerintah, dan memperlebar transmisi risiko eksternal terhadap perekonomian domestik kita secara keseluruhan.
Kebijakan yang Sudah Ada: Bias Kelas Atas
Pemerintah memang tidak tinggal diam. Berbagai insentif fiskal digulirkan, seperti PPN Ditanggung Pemerintah (DTP) untuk perumahan, pembebasan bea masuk kendaraan listrik, hingga PPh 21 DTP untuk sektor tertentu. Namun, mari kita bersikap realistis: kebijakan sektoral ini sangat bias kepada kelompok menengah-atas. Kelas menengah bawah yang sedang berjuang agar tidak tergelincir ke jurang kemiskinan (dengan pengeluaran di kisaran Rp2 juta-an) tidak sedang memikirkan cicilan mobil listrik atau rumah baru. Insentif ini gagal menjawab akar masalah mereka, yaitu ketidakpastian pendapatan harian.
Agenda Penyelamatan Daya Beli
Mencegah resesi dan menjaga stabilitas ekonomi harus dimulai dari ruang keluarga kelas menengah. Beberapa strategis yang dapat dilakukan:
Perluasan Parameter Perlindungan Sosial & Jaminan Esensial: Jaring pengaman sosial tidak boleh lagi hanya menyasar kelompok miskin ekstrem. Pemerintah perlu mempermudah akses jaminan kesehatan dan beasiswa pendidikan bagi kelas menengah. Dengan menanggung beban kebutuhan dasar non-pangan ini, tabungan rumah tangga mereka tidak akan terkuras habis saat membiayai kesehatan dan pendidikan keluarga.
Mendorong Mobilitas Melalui Pendidikan: Program afirmasi seperti "Satu Rumah Satu Sarjana" dapat diterapkan. Hal ini akan membuka akses yang lebih luas untuk meningkatkan kapasitas individu, sehingga mendorong peluang mereka mendapatkan pendapatan dan kesempatan kerja yang lebih baik di masa depan.
Akselerasi Pelatihan dan Penciptaan Lapangan Kerja: Mengurangi angka pengangguran yang membengkak di kalangan kelas menengah dengan memperbanyak program pelatihan vokasi dan penciptaan lapangan kerja padat karya berbasis keahlian. Langkah ini penting guna menyerap tenaga kerja yang terdepan dari sektor formal.
Stimulus Ekosistem Usaha (UMKM) & Perumahan: Pemerintah perlu memberikan bantuan akses permodalan yang terjangkau bagi UMKM dan masyarakat kelas menengah yang menjadi pelaku usaha. Di samping itu, penyediaan Bantuan Kredit Perumahan Rakyat (KPR) yang lebih inklusif sangat dibutuhkan agar cicilan properti tidak menekan daya beli bulanan mereka.
Relaksasi Tekanan Fiskal & Evaluasi Anggaran: Menunda kebijakan yang memukul daya beli secara langsung dan mengevaluasi belanja negara agar dampaknya terhadap daya beli kelas menengah diukur secara nyata, bukan sekadar serapan anggaran.
Intervensi Ekosistem Keuangan Digital: Memperketat pengawasan terhadap pinjaman daring (pinjol) predator dan memfasilitasi restrukturisasi utang bagi kelas menengah yang terjerat beban finansial demi bertahan hidup.
Kelas menengah bukan sekadar angka statistik dalam laporan BPS. Mereka adalah guru honorer yang berjuang menyekolahkan anak, pekerja swasta yang gajinya tergerus inflasi, hingga pelaku usaha kecil yang omzetnya terus menyusut karena daya beli ikut melemah. Jika negara terus menunda perhatian terhadap kelompok ini dengan alasan mereka “cukup mampu,” maka jangan heran bila proyeksi generasi Indonesia sebagai negara berpendapatan menengah-atas hanya akan tinggal wacana, sementara jumlah kelas menengah justru terus menyusut setiap tahun.