
Fenomena Buyback Saham Konglomerasi di Tengah Tekanan MSCI
Dosen dan Peneliti Fakultas Syariah dan Hukum UIN Sunan Kudus
·waktu baca 5 menit


Tulisan dari Luqman Nurhisam tidak mewakili pandangan dari redaksi kumparan
 Perbesar
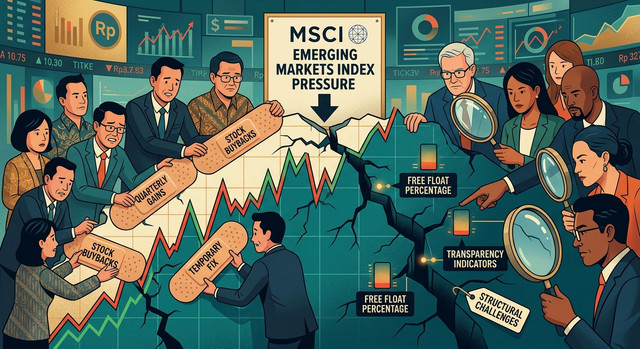
Setelah MSCI mengumumkan konsultasi untuk menurunkan status pasar saham Indonesia ke standalone market, IHSG anjlok 11,57% pada 16 Oktober ke level 5.185. Dalam hitungan hari, gelombang pembelian kembali saham (buyback) bermunculan. Grup Barito menyiapkan dana hingga Rp1 triliun untuk BREN, Rp1 triliun untuk BRPT, Rp1 triliun untuk TPIA, dan Rp500 miliar untuk CUAN. DSSA milik Sinarmas menyiapkan hingga Rp1 triliun. Salah satu anak perusahaan Astra, UNTR menyiapkan dana buyback sebanyak Rp2 triliun.
Grup Indofood juga melakukan buyback hingga Rp2,25 triliun diperuntukkan untuk INDF sebanyak Rp750 miliar, ICBP sebanyak Rp750 miliar, serta LSIP sebanyak Rp750 miliar. BBRI melanjutkan buyback tahap kedua dengan nilai maksimal Rp1 triliun, dan BBCA melanjutkan buyback tahap ketiganya tahun ini. Pertanyaannya sederhana: apakah buyback ini obat bagi pasar, atau hanya penahan sakit? Bisa dikatakan aktivitas buyback konglomerasi bisa menenangkan harga, tetapi tidak menjawab persoalan yang membuat MSCI cemas, dan pada emiten berfree float tipis bahkan bisa jadi memperburuk keadaan.
Buyback bukan tindakan tercela. Perusahaan yang menilai sahamnya terlalu murah dan memiliki kas berlebih wajar membeli kembali sahamnya. Aksi ini juga bisa menandakan keyakinan manajemen terhadap prospek usaha. Sebagian program memang sudah direncanakan jauh hari. Presiden Direktur Barito Pacific menyatakan pada Februari bahwa keputusan buyback grupnya diambil sebelum gejolak pasar. BBCA dan BBRI juga menjalankan atau membuka peluang memperpanjang program dengan alokasi yang disetujui RUPS. Mereka pun memiliki free float yang cukup besar, sehingga persoalannya jauh lebih kecil dibanding emiten yang sahamnya terkunci di tangan pengendali.
Namun efektivitasnya tetap bergantung pada volume pembelian yang benar-benar dieksekusi, kas yang tersedia, dan apakah sentimen negatif MSCI mereda. Dana buyback satu emiten sulit menandingi estimasi arus keluar dana pasif sebesar US$3–6 miliar. Investor asing juga sudah mencatat net sell sekitar Rp84,85 triliun sepanjang tahun.
Paradoks Free Float
Di sinilah masalahnya. MSCI tidak mempersoalkan harga yang murah. Ia mempersoalkan investabilitas: kepemilikan yang buram, dugaan perdagangan terkoordinasi, dan keandalan data free float. Menurut Ajaib Sekuritas, sebanyak 327 emiten belum memenuhi free float 15%, dengan tenggat pertama 31 Maret 2027.
Buyback bekerja ke arah yang berlawanan. Ia mengurangi saham yang dimiliki publik. Contoh hipotetis: "bila pengendali memegang 80% dan publik 20%, lalu perusahaan membeli kembali 2% dari saham yang beredar dari publik, porsi publik turun menjadi sekitar 18,4%, sementara porsi pengendali naik menjadi sekitar 81,6%”. Pada dasarnya buyback tidak cukup memulihkan kepercayaan, dan justru hal ini mengurangi saham publik padahal yang menjadi sorotan MSCI terkait free float rendah dan transparansi kepemilikan saham.
OJK sendiri menegaskan bahwa emiten tetap wajib memenuhi free float 15% meski melakukan buyback. Emiten yang mendekati ambang itu akan punya ruang buyback yang makin sempit., ini perlu diingat bahwa sebagian emiten yang melakukan buyback padahal free float-nya di bawah 15%, ini akan berpotensi memicu sanksi bursa. Pesan regulator jelas, boleh menahan harga, tetapi jangan mengorbankan kewajiban struktural.
Insentif dan Kepentingan
Sebenarnya pemegang saham pengendali adalah pihak yang paling dirugikan oleh jatuhnya harga saham. Tempo lalu ada informasi terkait kekayaan salah satu konglomerat terbesar menyusut sekitar Rp500 triliun sejak awal tahun 2026 Karena itu, wajar jika pengendali ingin menahan penurunan. Yang menjadi persoalan adalah ketika kepentingan menahan harga bertabrakan dengan kepentingan pasar untuk memiliki saham yang benar-benar tersedia bagi publik.
Ada pula soal tata kelola. Kebijakan yang pernah memperbolehkan buyback tanpa RUPS menimbulkan kekhawatiran bahwa mekanismenya dapat dipakai pemegang saham mayoritas untuk mengamankan kendali tanpa deliberasi yang semestinya. OJK mencatat 65 emiten menggelar buyback tanpa RUPS pada pertengahan tahun 2026. Dalam situasi pasar yang sedang diawasi oleh dunia, transparansi atas siapa membeli, jumlah seberapa banyak, dan dengan dana dari mana menjadi sama pentingnya dengan aksi itu sendiri.
Jalan Keluar yang Konsisten
Buyback sebaiknya dilengkapi langkah yang menjawab akar masalah MSCI, bukan menggantikannya. Pertama, buyback hanya untuk emiten dengan free float yang nyaman di atas 15%, bukan yang berada di ambang batas. Kedua, emiten berfree float tipis seharusnya memprioritaskan penambahan saham publik, misalnya lewat penempatan atau pelepasan saham oleh pengendali, sebelum membeli kembali sahamnya. Ketiga, saham hasil buyback perlu kebijakan yang jelas, termasuk kemungkinan dijual kembali ke publik agar float pulih. Keempat, keterbukaan data kepemilikan di atas 1% dan penegakan hukum atas perdagangan terkoordinasi harus berjalan seiring, karena itulah yang akan dinilai investor global.
OJK sendiri mengapresiasi emiten yang mendukung pasar lewat buyback. Mereka berargumen bahwa buyback meredam penjualan panik, menunjukkan kepercayaan perusahaan, dan memanfaatkan kas yang memang menganggur. Mereka juga menilai penyerapan oleh investor domestik, termasuk korporasi, membantu menjaga likuiditas ketika asing keluar. Argumen itu sah, terutama untuk emiten dengan free float besar dan neraca kuat.
Buyback bisa menenangkan layar perdagangan, tetapi tidak mengubah apa yang dinilai MSCI sampai 30 April 2027. Pasar global menilai bukti perbaikan, bukan kuatnya penahan harga. Konglomerasi punya kas dan pengaruh untuk menjadi bagian dari solusi, dengan membuat sahamnya lebih terbuka, lebih jelas kepemilikannya, dan lebih mudah dibeli publik. Itu langkah yang lebih sulit daripada membeli kembali saham sendiri, tetapi hanya itu yang menjawab pertanyaan yang diajukan investor dunia. Tulisan ini adalah pendapat, bukan nasihat investasi.