
Sepuluh Tahun PTKP Berhenti di Angka yang Sama, Siapa yang Sebenarnya Dirugikan?

Mahasiswa Akuntansi Perpajakan Universitas Pamulang
·waktu baca 5 menit


Tulisan dari Lutfiah Yulia Azizah tidak mewakili pandangan dari redaksi kumparan
Seorang karyawan swasta dengan gaji Rp5 juta per bulan pada tahun 2016 mungkin merasa cukup lega karena penghasilannya di bawah ambang batas penghasilan tidak kena pajak. Sepuluh tahun kemudian, karyawan lain dengan gaji nominal yang sama, Rp5 juta per bulan, ternyata masih berada dalam situasi serupa secara hitung-hitungan pajak, padahal harga kebutuhan pokok, sewa rumah, biaya pendidikan anak, dan angkutan transportasi sudah jauh berbeda dari satu dekade lalu. Di persoalan Penghasilan Tidak Kena Pajak atau PTKP yang kini kembali ramai dibicarakan menemukan relevansinya.
 Perbesar
Pemerintah pekan ini mengonfirmasi tengah mengkaji rencana penyesuaian PTKP. Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menyebut pembahasan ini dilakukan bersama Kementerian Keuangan dengan mempertimbangkan perkembangan inflasi. Wakil Menteri Keuangan Juda Agung menambahkan bahwa penyesuaian PTKP perlu dihitung secara cermat, karena satu sisi berpotensi menopang daya beli masyarakat, namun di sisi lain berisiko mengurangi penerimaan Pajak Penghasilan. Sementara itu, Direktur Jenderal Pajak Bimo Wijayanto menyatakan optimistis bahwa potensi penurunan pendapatan akibat kenaikan PTKP dapat diimbangi melalui peningkatan cakupan, perluasan basis pajak, dan peningkatan kinerja sistem Coretax.
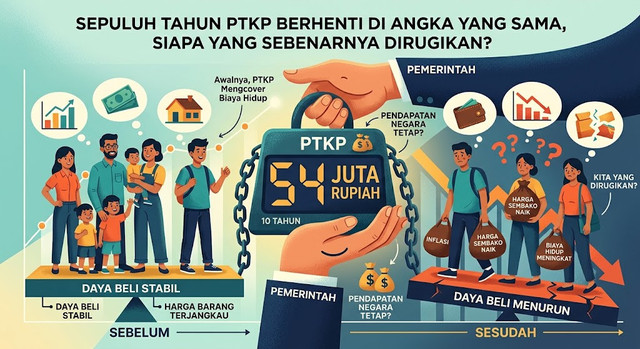
Untuk memahami mengapa isu ini begitu penting, perlu dilihat rekam jejak sejarahnya. PTKP pertama kali ditetapkan pada tahun 1984 sebesar Rp960 ribu per tahun, lalu mengalami penyesuaian berkali-kali seiring waktu: naik menjadi Rp1,728 juta pada tahun 1995, Rp2,88 juta pada tahun 2001, melonjak tajam menjadi Rp12 juta pada tahun 2005 dan Rp13,2 juta pada tahun 2006, lalu Rp15,84 juta pada tahun 2009. Peningkatan paling terjadi dalam rentang singkat 2013 hingga 2016, ketika PTKP naik dari Rp24,3 juta menjadi Rp36 juta pada 2015, sebelum akhirnya mencapai Rp54 juta per tahun atau setara Rp4,5 juta per bulan pada 2016 melalui PMK Nomor 101/2016. Sejak saat itu, hampir satu dekade berlalu, angka Rp54 juta ini belum pernah disentuh lagi.
Pola inilah yang menurut sejumlah ekonom perlu dikaji secara kritis. Kepala Pusat Makroekonomi dan Keuangan Institute for Development of Economics and Finance, Rizal Taufikurahman, menilai PTKP sebesar Rp54 juta sudah semakin sulit dikatakan relevan untuk kondisi 2026, karena akumulasi dan kenaikan biaya hidup selama bertahun-tahun tanpa penyesuaian telah menggerus nilai riil dari batas tidak kena pajak tersebut. Ia mengingatkan bahkan fenomena potensi yang dikenal sebagai bracket creep, yaitu kondisi ketika pekerja terdorong masuk ke lapisan tarif pajak yang lebih tinggi semata-mata karena kenaikan nominal pendapatan mengikuti inflasi atau penyesuaian upah minimum, bukan karena peningkatan kesejahteraan riil mereka yang sesungguhnya.
Di sinilah letak permasalahan yang sebenarnya lebih dari sekedar angka PTKP itu sendiri. Ketika upah minimum terus disesuaikan setiap tahun mengikuti inflasi, sementara ambang batas penghasilan tidak kena pajak dibiarkan diam di tempat selama satu dekade, secara struktural semakin banyak pekerja yang membudidayakan menengah ke bawah yang perlahan-lahan tergeser masuk ke dalam kelompok wajib pajak, bukan karena mereka benar-benar menjadi lebih mampu secara ekonomi, kecuali karena angka di slip gaji mereka naik mengikuti inflasi yang sama yang juga menggerus daya beli mereka. Direktur Eksekutif Pusat Studi Ekonomi dan Hukum, Bhima Yudhistira, bahkan mendorong agar PTKP menghabiskan hingga Rp90 juta per tahun, dengan argumen bahwa kenaikan ini dapat mendorong konsumsi rumah tangga yang lebih besar.
Kehati-hatian pemerintah dalam menaikkan PTKP tentu bukan tanpa alasan. Sebagai gambaran skala basis pajak yang perlu dijaga, DJP mencatat telah menerbitkan 454.377 Surat Permintaan Penjelasan atas Data dan/atau Keterangan sepanjang Januari hingga September 2026 saja, sebagian besar dikirimkan melalui email wajib pajak maupun akun Coretax, sebagai bagian dari upaya menjaga kepatuhan dan dasar penerimaan penghasilan pajak orang pribadi. Jika PTKP meningkatkan terlalu agresif tanpa kompensasi dari sisi lain, bagian penghasilan yang masuk dalam penghitungan penghasilan kena pajak otomatis mengecil, dan ini berkonsekuensi langsung terhadap penerimaan negara dari PPh orang pribadi.
Namun, argumen kehati-hatian fiskal ini seharusnya tidak membenarkan kebekuan kebijakan selama hampir sepuluh tahun penuh. Bandingkan dengan periode 2013 hingga 2016, ketika pemerintah justru berani menaikkan PTKP secara bertahap dan cukup agresif dalam rentang waktu yang relatif singkat, dari Rp24,3 juta menjadi Rp54 juta hanya dalam tiga tahun. Jika kecepatan penyesuaian semacam itu pernah dianggap wajar dan perlu di masa lalu, sulit dijelaskan mengapa satu dekade penuh tanpa penyesuaian sama sekali kini dianggap sebagai bentuk kehati-hatian yang proporsional, sementara inflasi dan biaya hidup tidak pernah berhenti bergerak selama periode yang sama.
Optimisme Dirjen Pajak bahwa potensi penurunan penerimaan dapat diimbangi melalui perluasan basis pajak dan penguatan Coretax sebenarnya menunjukkan arah yang tepat, yaitu menggeser sumber penerimaan dari menekan wajib pajak kecil secara nominal, menuju perluasan pemenuhan dan menutup celah kebocoran pajak yang lebih besar. Tantangannya sekarang adalah memastikan kajian yang sedang berjalan tidak lagi berlarut-larut seperti satu dekade terakhir, dan pemerintah berani menetapkan mekanisme penyesuaian PTKP yang lebih berkala, misalnya mengikuti inflasi tahunan, sebagaimana praktik yang sudah diterapkan di sejumlah negara lain. Dengan demikian, kebijakan penghasilan pajak tidak lagi tertinggal jauh dari kenyataan ekonomi yang dihadapi masyarakat sehari-hari, dan keputusan menaikkan PTKP tidak perlu menunggu tekanan masyarakat yang menumpuk selama bertahun-tahun sebelum akhirnya dibahas kembali.