
Skema Delta Dihapus, Apa Artinya bagi Wajib Pajak yang Sedang Menanti Restitusi?

Mahasiswa Akuntansi Perpajakan Universitas Pamulang
·waktu baca 4 menit


Tulisan dari Lutfiah Yulia Azizah tidak mewakili pandangan dari redaksi kumparan
Bayangkan sebuah perusahaan distribusi yang sudah mengajukan permohonan restitusi karena SPT-nya berstatus lebih bayar. Prosesnya sudah berjalan beberapa minggu, dokumen sudah diverifikasi sebagian, dan tinggal menunggu keputusan akhir. Lalu, karena ada kesalahan kecil dalam pencatatan, perusahaan itu perlu membetulkan SPT-nya. Pertanyaan yang langsung muncul: apakah proses restitusi yang sudah berjalan tetap lanjut, atau justru harus dimulai dari nol?
 Perbesar
Jawaban atas pertanyaan itu baru saja berubah signifikan. Pada 28 September 2026, Direktur Jenderal Pajak Bimo Wijayanto menetapkan Peraturan Nomor PER-12/PJ/2026, yang mulai berlaku sejak 1 Oktober 2026 dan merevisi PER-11/PJ/2025. Salah satu perubahan paling mendasar dalam aturan ini adalah dihapuskannya skema delta dalam pembetulan SPT, dan digantikan sepenuhnya oleh skema replace.
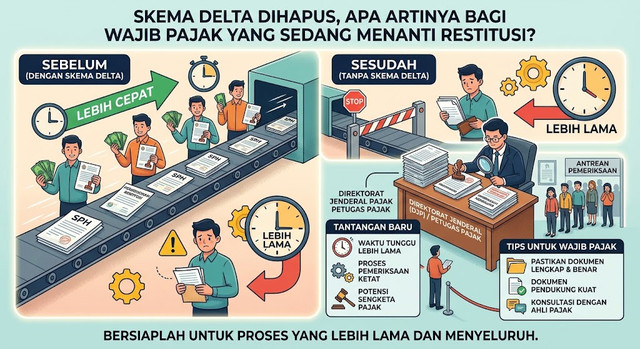
Perbedaan kedua skema ini bukan sekadar istilah teknis, melainkan menentukan nasib proses restitusi yang sedang berjalan. Di bawah skema delta yang berlaku sebelumnya, DJP sendiri pernah menegaskan secara eksplisit lewat akun resminya: jika SPT normal berstatus lebih bayar sudah diajukan restitusi dipercepat, maka SPT pembetulan tidak mengganti SPT normal tersebut, dan proses penelitian pengembalian pendahuluannya tetap berjalan seperti biasa. Dengan kata lain, dulu ada semacam jaring pengaman wajib pajak bisa membetulkan kesalahan administratif tanpa mengorbankan proses restitusi yang sudah berjalan.
Sekarang, dengan skema replace yang berlaku penuh, jaring pengaman itu hilang. Pasal 129A yang disisipkan ke dalam PER-11/PJ/2025 berbunyi tegas, pelaksanaan hak dan pemenuhan kewajiban perpajakan wajib pajak dilaksanakan berdasarkan pembetulan SPT yang disampaikan terakhir. Konsekuensinya, untuk SPT berstatus lebih bayar yang telah diajukan restitusi tetapi kemudian dibetulkan, permohonan restitusi tersebut tidak akan ditindaklanjuti lagi, baik lewat penelitian pengembalian pajak yang seharusnya tidak terutang, penelitian pengembalian pendahuluan, maupun pemeriksaan pengembalian kelebihan pembayaran—selama prosesnya belum sampai pada penerbitan surat keputusan atau belum dimulai pemeriksaan. Wajib pajak yang permohonannya terhenti akan diberi tahu secara resmi oleh DJP, dan otomatis harus mengajukan ulang berdasarkan SPT yang sudah dibetulkan.
Perubahan ini penting dilihat dalam konteks skala yang lebih besar. Berdasarkan Laporan Tahunan DJP 2024, total restitusi yang dicairkan DJP kepada wajib pajak mencapai Rp265,66 triliun, naik 18,77 persen dibandingkan tahun sebelumnya yang senilai Rp223,66 triliun. Angka ini menunjukkan betapa besar volume transaksi restitusi yang berjalan setiap tahunnya, dan betapa banyak wajib pajak yang berpotensi terdampak oleh perubahan mekanisme pembetulan SPT semacam ini. Dengan jumlah pelaporan SPT tahunan yang mencapai lebih dari 16,3 juta pada 2024 saja, risiko munculnya kesalahan administratif kecil yang memerlukan pembetulan juga tidak bisa dianggap sepele jumlahnya.
Di sisi lain, perlu diakui bahwa penghapusan skema delta ini punya alasan yang masuk akal dari sudut pandang administrasi. Skema delta selama ini dikenal rawan kesalahan karena wajib pajak harus memahami betul bagaimana sistem menghitung selisih antara SPT normal dan SPT pembetulan, sementara skema replace jauh lebih sederhana karena nilai yang muncul adalah nilai utuh dari SPT baru. Direktur Jenderal Pajak sendiri pernah menegaskan bahwa DJP tidak berupaya menahan-nahan restitusi wajib pajak, dan justru berupaya memperbaiki kualitas pemeriksaan yang menghasilkan restitusi melalui perbaikan rasio cakupan pemeriksaan.
Namun, kemudahan administratif bagi sistem tidak selalu sejalan dengan kemudahan bagi wajib pajak di lapangan. Ketika opsi memilih antara delta dan replace dihapus sama sekali, wajib pajak kehilangan fleksibilitas untuk menentukan skema pembetulan yang paling sesuai dengan situasinya, termasuk situasi ketika mereka sedang menunggu restitusi yang sudah berjalan lama. Satu kali klik pembetulan, sekecil apa pun kesalahannya, kini bisa berarti memulai kembali seluruh proses restitusi dari awal.
Yang perlu menjadi perhatian ke depan adalah seberapa jauh DJP mengomunikasikan risiko ini kepada wajib pajak, khususnya pelaku usaha kecil dan menengah yang belum tentu memiliki staf pajak khusus untuk memahami perbedaan teknis antara skema delta dan replace. Penyederhanaan sistem administrasi perpajakan adalah langkah yang patut didukung, tetapi penyederhanaan itu sebaiknya tidak datang dengan mengorbankan kepastian proses bagi wajib pajak yang sudah telanjur menunggu haknya dikembalikan.