
Suku Bunga The Fed dan Ujian Ganda bagi Indonesia
Development Economist and Causal Inference Researcher
·waktu baca 4 menit


Tulisan dari M Arizal tidak mewakili pandangan dari redaksi kumparan
Kenaikan suku bunga The Fed bukan hanya terkait Wall Street. Dampaknya merambat ke biaya hidup masyarakat hingga ketahanan anggaran negara.
Oleh M. Arizal
 Perbesar
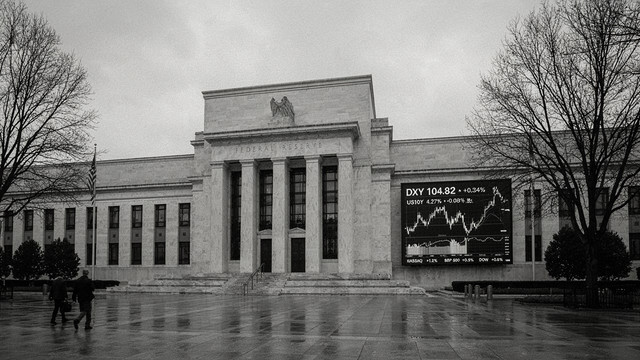
Salah satu kenyataan yang sulit dihindari dalam ekonomi global adalah bahwa keputusan yang diambil di Washington turut mempengaruhi biaya hidup rumah tangga di Indonesia. Pekan lalu, Federal Reserve menaikkan suku bunga acuannya untuk pertama kalinya dalam lebih dari tiga tahun. Pertanyaan yang segera muncul adalah seberapa besar rambatan keputusan tersebut terhadap perekonomian domestik.
Ketika The Fed menaikkan suku bunga, imbal hasil aset berdenominasi dolar menjadi lebih menarik bagi investor global, sehingga modal bergerak keluar dari negara berkembang kembali ke Amerika Serikat. Pelemahan nilai tukar yang ditimbulkan mendorong kenaikan harga barang impor, dan bank sentral setempat kerap terpaksa ikut menaikkan suku bunga untuk menjaga stabilitas. Rey (2015) menyebut kondisi ini bukan trilemma melainkan dilemma, dimana selama arus modal bergerak bebas, kebijakan moneter negara berkembang secara faktual mengikuti arah The Fed.
Ketua The Fed menyatakan bahwa kenaikan 25 basis poin ke kisaran 3,75 hingga 4 persen diperlukan karena inflasi AS masih berada di atas target. Eskalasi perang AS-Israel dengan Iran telah mendorong harga minyak Brent menembus US$103 per barel, meningkatkan tekanan harga di seluruh rantai produksi global. Proyeksi pejabat The Fed menunjukkan kemungkinan satu kenaikan lagi sebelum akhir tahun.
Bagi Indonesia, konteks kali ini perlu dibaca dengan cermat karena titik awalnya berbeda secara mendasar dari episode tekanan sebelumnya. Pada 2013, ketika The Fed sekadar memberi sinyal pengurangan stimulus, Indonesia langsung masuk dalam daftar Fragile Five yang disusun Morgan Stanley, cadangan devisa turun ke US$92 miliar, dan rupiah mengalami tekanan berat. Bank Indonesia saat itu harus menaikkan suku bunga secara reaktif dalam tekanan pasar yang luar biasa besar. Defisit transaksi berjalan menembus 4,4 persen PDB. Pelajaran dari episode itu masih menjadi acuan hingga hari ini.
Kondisi 2026 menunjukkan kesiapan yang jauh lebih baik. Bank Indonesia telah bergerak pre-emptif sejak Mei 2026, menaikkan BI-Rate sebesar 100 basis poin ke level 5,75 persen jauh sebelum The Fed bergerak. Cadangan devisa tercatat US$146,5 miliar pada akhir Agustus, hampir dua kali lipat level 2013 dan setara 5,4 bulan impor. Rupiah memang melemah ke sekitar Rp17.750 per dolar pada pekan ini, tetapi pergerakannya terkendali tanpa kepanikan pasar.
Namun di balik ketahanan moneter tersebut terdapat kerentanan yang perlu dicermati. Indonesia adalah net importir minyak, yang berarti volume pembelian minyak dari luar negeri lebih besar dari yang diekspor. Ketika harga minyak dunia naik, belanja subsidi BBM dan listrik membengkak sementara penerimaan negara dari sektor migas tidak mampu mengimbanginya.
APBN 2026 disusun dengan asumsi harga minyak US$70 per barel, sementara realisasi harga Brent sudah menembus US$103. Setiap kenaikan harga minyak US$1 per barel memperlebar defisit anggaran sekitar Rp6,8 triliun karena kenaikan belanja subsidi melebihi tambahan penerimaan. Jika harga bertahan di kisaran saat ini, pemerintah menghadapi potensi pembengkakan defisit mencapai ratusan triliun rupiah. Pemerintah memiliki bantalan berupa Saldo Anggaran Lebih sebesar Rp420 triliun, tetapi cadangan yang digunakan untuk menambal subsidi berarti berkurangnya kemampuan membiayai pembangunan infrastruktur, pendidikan, dan kesehatan.
Perbedaan fundamental inilah yang membedakan tekanan 2026 dari episode sebelumnya. Pada 2013 dan 2022, ancaman utama bersumber dari sisi moneter berupa pelemahan rupiah dan pelarian modal. Kali ini, sisi moneter sudah cukup kokoh berkat langkah pre-emptif Bank Indonesia. Ancaman yang lebih nyata justru berasal dari kemampuan APBN dalam menahan tekanan harga energi global tanpa mengorbankan belanja publik yang produktif.
Perlu pertimbangan yang terukur dan koordinasi antara otoritas moneter dan fiskal untuk menghadapi situasi ini beberapa waktu kedepan. Bank Indonesia sebaiknya menahan suku bunga di level saat ini selama rupiah tidak melemah secara signifikan, karena pengetatan yang berlebihan akan menekan sektor riil yang masih tumbuh di atas 5 persen. Di sisi fiskal, pemerintah perlu menajamkan sasaran subsidi energi agar benar-benar menjangkau kelompok yang membutuhkan, bukan membebankan tekanan harga kepada masyarakat yang daya belinya sudah tergerus. Ruang fiskal dapat diperlebar melalui percepatan penerimaan pajak dari sektor yang menikmati windfall harga komoditas, didukung pemanfaatan cadangan anggaran secara terukur. Indonesia hari ini masih memiliki ruang untuk melindungi masyarakat, dan ruang itulah yang harus dijaga agar tidak habis oleh belanja yang tidak mendesak.