
Soros Sudah Basi: Paul Singer dan Hantu Obligasi
Peneliti Lapangan untuk berbagai proyek riset akademis di Universitas Udayana
·waktu baca 4 menit


Tulisan dari made didi kurniawan tidak mewakili pandangan dari redaksi kumparan
 Perbesar
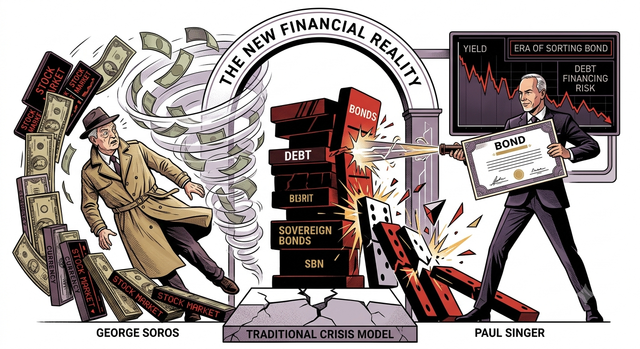
Banyak pengamat ekonomi dan pengambil kebijakan di negeri ini yang masih terjebak dalam memori krisis multidimensional tahun 1997 dan 1998. Dalam bayangan mereka, musuh utama stabilitas finansial adalah para spekulan mata uang jenis George Soros—sosok legenda yang merobohkan mata uang kawasan Asia Tenggara melalui tekanan masif di pasar saham dan kredit perbankan. Namun, memelihara ketakutan pada narasi tua ini adalah sebuah kecerobohan fatal. Dunia keuangan global telah bergeser secara ekstrem, dan paradigma krisis masa lalu tidak lagi relevan untuk membaca ancaman hari ini.
Realitas terkini menunjukkan bahwa era spekulasi mata uang gaya Soros sudah resmi berakhir. Kita telah melangkah masuk ke dalam era Paul Singer, di mana medan pertempuran finansial tidak lagi berpusat pada valuta asing atau indeks saham, melainkan pada pasar surat utang atau obligasi negara. Pemahaman atas pergeseran instrumen krisis ini menjadi krusial agar negara tidak mendadak lumpuh akibat salah memetakan musuh.
Mitos George Soros dan Halusinasi Krisis Klasik
Pada akhir dekade 1990-an, modus operandi serangan finansial sangat berfokus pada pelemahan nilai tukar (sorting currency) yang dikombinasikan dengan manipulasi ekosistem kredit perbankan dan bursa saham. Soros dan para pengelola dana perintis di zamannya memanfaatkan celah pasaknya nilai tukar mata uang lokal terhadap Dolar AS, lalu menggulung likuiditas perbankan nasional hingga ambruk. Skenario inilah yang terus diulang-ulang dalam buku teks ekonomi dan pembicaraan meja makan para pembuat kebijakan.
Masalahnya, lanskap sistem keuangan modern telah jauh melampaui pola tersebut. Bank-bank sentral hari ini memiliki instrumen intervensi valuta asing yang jauh lebih kompleks dan berlapir-lapis. Pertahanan nilai tukar relatif lebih terjaga dibandingkan tiga dekade lalu. Terpaku pada skenario bahwa krisis mendatang akan datang dari serangan langsung terhadap Rupiah atau kejatuhan mendadak IHSG adalah bentuk halusinasi intelektual. Ancaman sesungguhnya kini merayap di lorong yang lebih sunyi namun jauh lebih mematikan: portofolio Surat Berharga Negara.
Era Paul Singer: Ketika Surat Utang Menjadi Senjata Pemungkas
Masuknya kita ke era Paul Singer—figur di balik Elliot Management yang tersohor lewat aksi agresifnya menekan obligasi Argentina—menandai lahirnya strategi sorting bond. Dalam rejim finansial baru ini, instrumen utama yang dijebol bukan lagi kas mata uang harian, melainkan kapasitas negara dalam membayar bunga dan mereset utang obligasinya.
Para pemain di era baru ini tidak perlu repot-repot meruntuhkan bursa saham sebuah negara. Mereka hanya perlu mencermati struktur utang pemerintah, menghitung rasio pembayaran bunga terhadap pendapatan negara, serta mengintai momen ketika pasar surat utang global mulai mengering. Begitu suatu negara terjebak dalam ketergantungan menerbitkan obligasi baru hanya untuk membayar bunga utang lama (revolving debt), para pengelola dana penekan ini akan memukul yield obligasi hingga melambung tinggi. Akibatnya, biaya penerbitan utang baru menjadi luar biasa mahal hingga akhirnya pemerintah kehabisan napas dan berlutut di meja perundingan.
Refinancing Risk dan Anomali Beban Fiskal
Bahaya utama dari era sorting bond adalah ilusi keamanan yang diciptakan oleh rasio-rasio teknis. Penguasa sering kali membanggakan rasio utang terhadap Produk Domestik Bruto (PDB) yang dianggap masih di bawah ambang batas undang-undang. Padahal, angka rasio utang terhadap PDB tidak pernah menjamin suatu negara aman dari krisis finansial jika kualitas belanjanya buruk dan pendapatan fisikalnya tidak memadai.
Indikator yang jauh lebih kritis untuk dipelajari di era ini adalah interest payment ratio atau porsi pembayaran bunga utang dibanding total penerimaan negara. Ketika porsi penerimaan negara kian tergerus hanya untuk membayar kewajiban bunga, kemampuan fiskal untuk melakukan belanja produktif dan perlindungan sosial otomatis lumpuh. Pada titik ini, risiko gagal bayar atau refinancing risk melompat ke tingkat tertinggi sepanjang sejarah. Pemerintah tidak lagi berutang untuk membangun infrastruktur atau mendorong pertumbuhan, melainkan berutang sekadar untuk menyambung nyawa bayar bunga. Inilah celah sempurna yang ditunggu oleh para pemain hedge fund kelas dunia.
Jebakan Bond Holder Meeting dan Bahaya Manipulasi Data
Pelajaran paling kelam dari era Paul Singer tercermin jelas pada kasus krisis utang Argentina. Ketika sebuah negara gagal memenuhi kewajiban pembayaran obligasinya dan terpaksa masuk ke dalam forum Bond Holder Meeting, kedaulatan ekonomi negara tersebut secara de facto telah hilang. Dalam forum negosiasi restrukturisasi utang seperti itu, para pemegang obligasi internasional tidak hanya menuntut syarat finansial yang mencekik, tetapi juga membongkar seluruh asumsi statistik dan kredibilitas data ekonomi pemerintah yang selama ini ditutup-tutupi.
Jika sebuah negara terbiasa memoles angka pertumbuhan ekonomi atau menyamarkan defisit anggaran dengan manuver akuntansi yang heroik, seluruh kebohongan itu akan ditelanjangi di depan para kreditur. Sekali data statistik suatu negara terbukti tidak presisi atau manipulatif, stigma buruk tersebut akan melekat berdekade-dekade. Restrukturisasi utang menjadi mustahil dicapai, dan negara tersebut akan terkunci dalam krisis keterpurukan ekonomi yang berkepanjangan tanpa akses likuiditas global.
Menghadapi Realitas Finansial Tanpa Halusinasi
Kesadaran bahwa sekarang bukan lagi eranya Soros harus melahirkan sense of crisis yang riil di tingkat otoritas fiskal dan moneter. Kita tidak bisa lagi menyikapi gejolak ekonomi global dengan narasi manis atau janji-janji pertumbuhan yang tidak masuk akal. Ketika likuiditas pasar obligasi dunia mengetat dan suku bunga acuan global bertahan di level tinggi, setiap keputusan untuk memperlebar defisit anggaran dengan berutang adalah perjudian bernilai tinggi.
Pemerintah harus berani melakukan konsolidasi fiskal secara jujur dan terukur. Belanja-belanja populis yang tidak efisien dan berpotensi memicu gesekan struktur ekonomi harus segera direm atau ditunda. Disiplin tata kelola, kepastian hukum, serta penataan efisiensi belanja adalah satu-satunya benteng pertahanan yang mampu menahan gempuran di era sorting bond.
Mengabaikan pergeseran zaman ini dan tetap bersiap menghadapi musuh model lama sama saja dengan menyerahkan leher ekonomi nasional ke meja eksekusi para spekulan obligasi modern. Sudah saatnya kita berhenti mencemaskan hantu George Soros, dan mulai membentengi rumah kita dari ancaman nyata para pemain di era Paul Singer.