
Sepak Terjang QRIS: Peluang dan Tantangan Perdagangan Indonesia-Tiongkok
Mahasiswa Hubungan Internasional, Universitas Sriwijaya
·waktu baca 10 menit


Tulisan dari Malik Wijaya tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Apa yang pertama kali terlintas di kepala kita saat mendengar “QRIS”? Sistem pembayaran? Benar. Tapi, apakah sesederhana itu? Tidak...
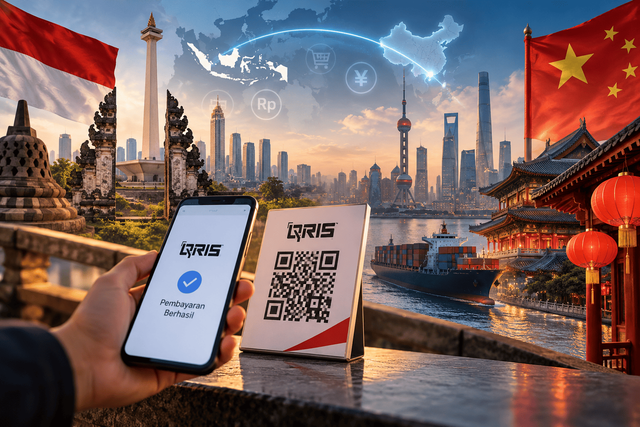
Jika kita melihatnya lebih jauh, QRIS bukan sekadar alat untuk membayar secangkir kopi atau seporsi makanan tanpa uang tunai. Di balik kode QR yang kita pindai setiap hari, terdapat perkembangan infrastruktur pembayaran digital yang kini mulai melampaui batas domestik. Sesuatu yang awalnya menjadi bagian dari transaksi sehari-hari masyarakat Indonesia kini memiliki peluang untuk menghubungkan aktivitas ekonomi lintas negara.
Perkembangan ini membawa QRIS ke babak baru. Bukan lagi hanya tentang bagaimana masyarakat Indonesia melakukan pembayaran, melainkan bagaimana sistem pembayaran tersebut dapat terhubung dengan negara lain. Salah satu perkembangan yang menarik perhatian adalah konektivitas pembayaran lintas negara antara Indonesia dan Tiongkok.
Namun, di sinilah pertanyaan yang lebih besar muncul. Ketika sebuah sistem pembayaran nasional mampu menembus batas negara, apakah hal tersebut hanya menawarkan kemudahan bertransaksi bagi masyarakat, atau justru membuka peluang yang lebih luas bagi hubungan ekonomi kedua negara?
Untuk menjawabnya, kita perlu melihat QRIS bukan hanya sebagai inovasi teknologi pembayaran, tetapi juga sebagai bagian dari perkembangan ekonomi digital lintas batas. Sebab, terhubungnya sistem pembayaran merupakan satu hal, sedangkan terwujudnya integrasi perdagangan merupakan persoalan yang berbeda.
Dari Sarang hingga Mengepakkan Sayap
Setiap perjalanan memiliki titik awal, begitu pula QRIS. Sebelum berbicara tentang konektivitas lintas negara, kita perlu melihat bagaimana Indonesia membangun fondasi sistem pembayaran digitalnya sendiri.
Bank Indonesia meluncurkan Quick Response Code Indonesian Standard (QRIS) pada 17 Agustus 2019 sebagai standar nasional pembayaran berbasis kode QR. Kehadirannya ditujukan untuk menyatukan berbagai kode QR pembayaran yang sebelumnya dikembangkan oleh penyedia jasa pembayaran. Melalui standardisasi ini, satu kode QR dapat digunakan melalui aplikasi pembayaran yang mendukung QRIS, sehingga transaksi menjadi lebih praktis dan interoperabilitas antarlayanan dapat ditingkatkan.
Bagi masyarakat, perubahan tersebut mungkin terlihat sederhana: cukup memindai kode QR, memasukkan nominal pembayaran jika diperlukan, lalu menyelesaikan transaksi melalui aplikasi. Namun, jika kita melihatnya lebih jauh, standardisasi ini memiliki arti yang berbeda. QRIS bukan hanya tentang bagaimana masyarakat melakukan pembayaran, tetapi juga tentang bagaimana berbagai penyedia layanan dapat beroperasi melalui standar yang sama.
Di sinilah menariknya perkembangan QRIS. Sebuah sistem yang dibangun untuk menjawab kebutuhan transaksi domestik ternyata memiliki peluang untuk dikembangkan melampaui batas negara. Ketika fondasi pembayaran telah dibangun di dalam negeri, muncul kemungkinan untuk menghubungkannya dengan sistem pembayaran negara lain. Dengan kata lain, sesuatu yang awalnya dirancang untuk menyederhanakan transaksi masyarakat Indonesia dapat berkembang menjadi bagian dari infrastruktur ekonomi digital lintas negara.
Bagi Indonesia, perkembangan ini memperlihatkan bahwa kemampuan suatu negara dalam ekonomi digital tidak cukup diukur dari seberapa banyak masyarakatnya menggunakan teknologi. Hal yang tidak kalah penting adalah sejauh mana negara tersebut mampu membangun infrastruktur dan standar yang dapat digunakan secara luas, sekaligus memiliki kapasitas untuk menghubungkannya dengan sistem di luar wilayahnya.
Meski demikian, memiliki standar nasional tidak otomatis membuat sebuah sistem dapat digunakan di negara lain. Konektivitas lintas negara membutuhkan kerja sama antarlembaga, kesesuaian mekanisme pembayaran, dukungan penyedia jasa keuangan, serta pengaturan penyelesaian transaksi. Artinya, perjalanan QRIS menuju pasar internasional bukan sekadar perluasan penggunaan teknologi, melainkan juga proses membangun hubungan antara sistem yang sebelumnya beroperasi dalam lingkungan nasional masing-masing.
Jika ditarik ke dalam konteks perdagangan kontemporer, perkembangan ini memperlihatkan bahwa hubungan ekonomi antarnegara tidak hanya dibangun melalui arus barang, investasi, dan modal. Infrastruktur yang memungkinkan pembayaran berlangsung juga menjadi bagian penting dari konektivitas tersebut. Ketika transaksi semakin mudah dilakukan lintas batas, sistem pembayaran berpotensi menjadi salah satu unsur pendukung aktivitas ekonomi internasional.
Namun, kita perlu membedakan antara kemampuan menghubungkan sistem pembayaran dan kemampuan memengaruhi perdagangan. QRIS dapat membuka jalan bagi transaksi lintas negara, tetapi keberadaan infrastruktur tersebut tidak serta-merta menjamin peningkatan ekspor atau memperluas pasar bagi pelaku usaha Indonesia. Dampak akhirnya tetap bergantung pada bagaimana masyarakat dan pelaku ekonomi memanfaatkan konektivitas tersebut.
Dari titik inilah perjalanan QRIS memasuki babak berikutnya. Fondasi domestik telah dibangun, tetapi pertanyaan selanjutnya adalah bagaimana sistem tersebut dapat beroperasi melampaui batas nasional. Salah satu jawabannya terlihat melalui kerja sama Indonesia dengan Tiongkok, yang membawa QRIS menuju lingkungan pembayaran lintas negara.
Menembus Ambang Batas Pasar Tiongkok
Perjalanan QRIS menuju pasar internasional kemudian mencapai perkembangan baru melalui kerja sama Indonesia dan Tiongkok. Pada 11 September 2025, Bank Indonesia dan People's Bank of China (PBoC) melaksanakan uji coba terbatas atau sandbox untuk konektivitas pembayaran QR kedua negara. Proses tersebut melibatkan Asosiasi Sistem Pembayaran Indonesia (ASPI) dan UnionPay International sebagai mitra industri.
Tahap berikutnya berlangsung pada 30 April 2026, ketika konektivitas pembayaran QR lintas negara Indonesia-Tiongkok menjalani peluncuran awal di Beijing dan Jakarta. Kerja sama ini memungkinkan masyarakat Indonesia melakukan pembayaran di Tiongkok melalui layanan yang mendukung konektivitas tersebut, begitu pula pengguna dari Tiongkok yang bertransaksi di Indonesia.
Perkembangan ini tidak berlangsung hanya melalui inovasi satu perusahaan teknologi. Konektivitas tersebut membutuhkan koordinasi bank sentral, penyelenggara sistem pembayaran, lembaga keuangan, dan mitra industri di kedua negara. Dengan demikian, QRIS lintas negara menjadi contoh bagaimana infrastruktur pembayaran berkembang melalui kerja sama kelembagaan lintas batas.
Di sisi lain, Tiongkok merupakan mitra ekonomi penting bagi Indonesia. Hubungan kedua negara mencakup perdagangan barang, investasi, pariwisata, dan berbagai aktivitas ekonomi lainnya. Karena itu, konektivitas pembayaran memiliki konteks yang lebih luas daripada sekadar kemudahan wisatawan ketika membeli makanan atau berbelanja.
Dalam konteks ini, QRIS dapat dilihat sebagai salah satu jalur yang mendukung konektivitas ekonomi Indonesia-Tiongkok. Namun, penting untuk tidak melebih-lebihkan perannya. Pembayaran digital tidak menggantikan perjanjian perdagangan, kebijakan tarif, ataupun kebutuhan logistik. Perannya lebih spesifik, yaitu menyediakan infrastruktur yang berpotensi mempermudah transaksi ketika aktivitas ekonomi lintas negara berlangsung.
Kerja sama tersebut juga menunjukkan bahwa inovasi domestik tidak selalu berkembang secara internasional melalui persaingan teknologi semata. Dalam kasus pembayaran lintas negara, interoperabilitas membutuhkan kesepakatan dan koordinasi. Artinya, kemampuan teknis harus berjalan beriringan dengan hubungan kelembagaan dan pengaturan yang memungkinkan kedua sistem bekerja bersama.
Dengan demikian, menembus pasar Tiongkok bukan sekadar persoalan membawa QRIS ke wilayah baru. Tantangan sesungguhnya terletak pada bagaimana konektivitas itu digunakan, siapa yang memperoleh manfaat, dan apakah kemudahan transaksi dapat mendukung aktivitas ekonomi yang lebih luas.
Manuver yang Mengubah Persepsi
Salah satu hal menarik dari perkembangan QRIS adalah perubahan fungsi yang dapat dibayangkan dari sebuah standar pembayaran domestik. QRIS yang pada awalnya digunakan dalam transaksi di Indonesia kini menjadi bagian dari sistem pembayaran yang dapat terhubung dengan negara mitra. Perubahan tersebut membuka kemungkinan bagi pengguna untuk melakukan transaksi lintas negara tanpa harus sepenuhnya bergantung pada metode pembayaran yang berbeda di setiap negara.
Dari sisi pengguna, pembayaran berbasis QR berpotensi menyederhanakan pengalaman bertransaksi. Wisatawan Indonesia yang berada di Tiongkok, misalnya, dapat menggunakan layanan pembayaran yang didukung oleh konektivitas tersebut. Sebaliknya, wisatawan Tiongkok yang berkunjung ke Indonesia dapat memanfaatkan layanan pembayaran yang terhubung dengan sistem domestik.
Potensi manfaatnya tidak hanya berkaitan dengan pariwisata. Jika jangkauan layanan, biaya, dan penerimaan merchant mendukung, sistem pembayaran digital lintas negara juga dapat membuka peluang bagi pelaku usaha untuk melayani konsumen dari negara lain. Bagi UMKM, kemudahan menerima pembayaran dari pengunjung asing dapat menjadi salah satu aspek pendukung kegiatan usaha.
Namun, di sinilah kita perlu membedakan antara perubahan cara bertransaksi dan perubahan struktur perdagangan. Kemudahan pembayaran dapat mengurangi salah satu hambatan dalam transaksi, tetapi tidak menghilangkan seluruh hambatan yang dihadapi pelaku usaha. Produk tetap harus memiliki daya saing, memenuhi persyaratan pasar tujuan, dan didukung oleh distribusi yang memadai.
Dengan kata lain, QRIS dapat membantu menjawab persoalan bagaimana pembayaran dilakukan, tetapi belum tentu menjawab persoalan apa yang diperdagangkan, berapa besar permintaannya, atau bagaimana produk Indonesia dapat bersaing di pasar Tiongkok. Pembayaran merupakan salah satu mata rantai dalam kegiatan ekonomi, bukan keseluruhan rantainya.
Dari perspektif ini, perkembangan QRIS dapat mengubah cara kita memandang infrastruktur pembayaran. Ia tidak lagi hanya berfungsi sebagai sarana transaksi domestik, tetapi juga berpotensi menjadi salah satu unsur pendukung hubungan ekonomi lintas negara. Meski demikian, potensi tersebut harus dibuktikan melalui penggunaan nyata, data transaksi, dan manfaat yang dirasakan oleh pelaku ekonomi.
Tantangan: Apakah Konektivitas Berarti Integrasi Perdagangan?
Terhubungnya dua sistem pembayaran tidak otomatis membuat kedua perekonomian terintegrasi secara menyeluruh. Konektivitas pembayaran merupakan salah satu unsur yang dapat mendukung transaksi lintas negara, sedangkan integrasi perdagangan melibatkan persoalan yang lebih luas, termasuk tarif, regulasi, logistik, standar produk, dan akses pasar.
Tantangan pertama berkaitan dengan jangkauan penggunaan. Konektivitas baru dapat memberikan manfaat yang luas apabila layanan tersedia melalui penyedia jasa pembayaran yang digunakan masyarakat serta diterima oleh merchant di lokasi tujuan. Ketersediaan teknis saja belum cukup apabila pengguna kesulitan mengakses layanan atau pedagang belum dapat menerima pembayaran tersebut.
Tantangan berikutnya berkaitan dengan biaya dan konversi mata uang. Pembayaran lintas negara tetap memerlukan mekanisme penyelesaian transaksi, penghitungan nilai tukar, serta pengaturan biaya yang berlaku. Karena itu, klaim bahwa pembayaran menjadi lebih murah perlu diuji dengan membandingkan biaya aktual dan pengalaman pengguna, bukan hanya berdasarkan kemudahan memindai kode QR.
Selain itu, keamanan transaksi dan perlindungan konsumen juga penting. Transaksi yang melibatkan dua negara memerlukan koordinasi untuk menangani kegagalan pembayaran, pengaduan, dan potensi penyalahgunaan. Kepercayaan pengguna menjadi faktor penting bagi keberlanjutan sistem tersebut.
Tantangan yang tidak kalah penting adalah mengukur dampaknya terhadap perdagangan. Peningkatan penggunaan QRIS lintas negara dapat menunjukkan bahwa masyarakat memanfaatkan layanan tersebut, tetapi angka transaksi pembayaran tidak dapat langsung disamakan dengan pertumbuhan ekspor atau impor. Pembayaran wisatawan, misalnya, berbeda dari pembayaran atas pengiriman barang dalam perdagangan internasional.
Di sinilah evaluasi terhadap QRIS perlu dilakukan secara lebih terukur. Jumlah transaksi, nilai pembayaran, jumlah merchant aktif, biaya transaksi, serta penggunaan oleh pelaku usaha dapat memberikan gambaran mengenai tingkat pemanfaatan layanan. Untuk mengetahui dampaknya terhadap perdagangan, data tersebut masih perlu dibandingkan dengan indikator lain, seperti aktivitas UMKM, transaksi bisnis, atau perubahan perilaku konsumen.
Dengan demikian, keberhasilan konektivitas pembayaran sebaiknya tidak hanya dilihat dari kemampuannya menghubungkan dua negara secara teknis. Pertanyaan yang lebih penting adalah apakah infrastruktur tersebut digunakan secara berkelanjutan, apakah manfaatnya dapat diakses oleh pelaku usaha, dan sejauh mana ia mendukung aktivitas ekonomi yang sebelumnya menghadapi hambatan transaksi.
Ketika Pembayaran Menjadi Jembatan Ekonomi
Perkembangan QRIS lintas negara Indonesia-Tiongkok menunjukkan bahwa infrastruktur pembayaran semakin menjadi bagian dari hubungan ekonomi antarnegara. Kerja sama yang melibatkan bank sentral dan pelaku industri pembayaran membuka jalur bagi masyarakat kedua negara untuk melakukan transaksi menggunakan sistem yang saling terhubung.
Namun, keberhasilan konektivitas tersebut tidak cukup diukur hanya dari peluncuran layanan atau kemampuannya memproses pembayaran. Penggunaan aktual, biaya yang ditanggung konsumen, jangkauan merchant, keamanan transaksi, serta manfaat bagi pelaku usaha merupakan aspek yang perlu diperhatikan dalam mengevaluasi dampaknya.
Pada akhirnya, QRIS lintas negara dapat dipahami sebagai infrastruktur pendukung aktivitas ekonomi, bukan pengganti keseluruhan kebijakan perdagangan. Potensinya akan lebih bermakna apabila kemudahan transaksi diikuti oleh akses pasar, kapasitas usaha, dan kondisi perdagangan yang memungkinkan pelaku ekonomi memanfaatkan konektivitas tersebut.
Bagi Indonesia, tantangan berikutnya bukan hanya memperluas konektivitas pembayaran, tetapi juga memastikan bahwa infrastruktur yang dibangun dapat memberikan manfaat nyata. Hal itu membutuhkan evaluasi berkelanjutan, keterlibatan pelaku usaha, dan data yang mampu menunjukkan apakah kemudahan transaksi benar-benar menghasilkan perubahan dalam aktivitas ekonomi.
Dengan demikian, perjalanan QRIS ke Tiongkok tidak cukup dipahami sebagai kisah tentang kode QR yang melintasi batas negara. Ia juga menjadi kesempatan untuk menguji bagaimana infrastruktur digital nasional dapat berperan dalam hubungan ekonomi internasional. Pada akhirnya, konektivitas baru akan memiliki arti strategis apabila tidak berhenti pada kemampuan untuk terhubung, tetapi juga mampu mendukung kegiatan ekonomi yang produktif dan berkelanjutan.