
Uang, Emosi, dan Keputusan: Memahami Konsep Perilaku Keuangan


Tulisan dari Marsha Fahira tidak mewakili pandangan dari redaksi kumparan
 Perbesar
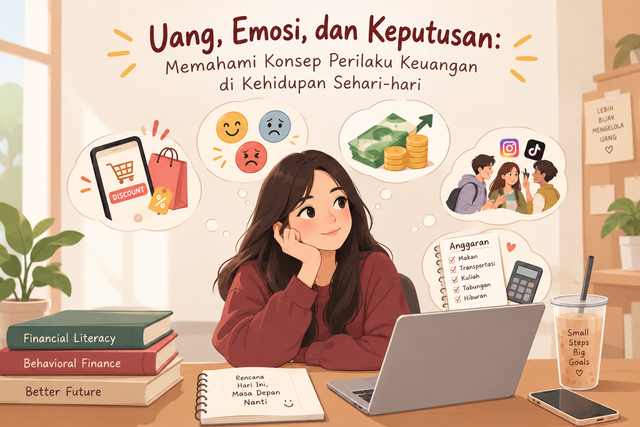
Pernahkah kamu membeli barang hanya karena sedang diskon, padahal sebenarnya barang tersebut tidak terlalu dibutuhkan? Hal seperti ini sering terjadi dalam kehidupan sehari-hari. Awalnya, seseorang hanya ingin melihat-lihat, tetapi karena tertarik dengan harga yang lebih murah, akhirnya memutuskan untuk membeli. Tanpa disadari, keputusan tersebut dapat memengaruhi pengeluaran yang sudah direncanakan.
Kejadian ini menunjukkan bahwa keputusan keuangan tidak selalu didasarkan pada perhitungan yang matang. Emosi, kebiasaan, dan lingkungan sekitar turut memengaruhi cara seseorang menggunakan uang. Dalam ilmu keuangan, hal ini dikenal sebagai behavioral finance atau perilaku keuangan, yaitu kajian tentang bagaimana faktor psikologis memengaruhi keputusan keuangan seseorang (Barberis & Thaler, 2003).
Emosi dapat memengaruhi keputusan ketika seseorang menghadapi keuntungan maupun kerugian. Saat memperoleh keuntungan, seseorang mungkin menjadi terlalu percaya diri. Sebaliknya, ketika mengalami kerugian, rasa takut dapat mendorong keputusan yang terburu-buru. Kahneman dan Tversky (1979), melalui teori prospect theory, menjelaskan bahwa seseorang cenderung merasakan kerugian secara lebih kuat dibandingkan keuntungan dengan nilai yang sama. Hal ini dapat menjelaskan mengapa seseorang terkadang lebih berfokus menghindari kerugian daripada mempertimbangkan pilihan secara objektif.
Selain emosi, terdapat beberapa bias yang dapat memengaruhi keputusan keuangan. Overconfidence terjadi ketika seseorang terlalu percaya pada kemampuan dirinya sendiri sehingga kurang mempertimbangkan risiko. Herding behavior merupakan kecenderungan mengikuti keputusan orang lain, misalnya membeli saham karena sedang ramai dibicarakan di media sosial. Sementara itu, loss aversion berkaitan dengan kecenderungan menghindari kerugian, sedangkan anchoring terjadi ketika seseorang terlalu terpaku pada informasi awal. Contohnya, barang yang harganya turun dari Rp500.000 menjadi Rp300.000 dapat dianggap murah, meskipun barang tersebut belum tentu dibutuhkan.
Perilaku tersebut juga mudah ditemukan dalam kehidupan mahasiswa. Ketika menerima uang bulanan, seseorang mungkin sudah membaginya untuk makan, transportasi, kebutuhan kuliah, dan tabungan. Namun, rencana tersebut dapat berubah karena promosi makanan, diskon toko daring, atau ajakan teman untuk berkumpul. Jika terus dilakukan, pengeluaran kecil yang berulang dapat membuat uang bulanan habis lebih cepat daripada perkiraan.
Pengaruh lingkungan dan media sosial juga dapat mendorong seseorang membeli barang hanya untuk mengikuti tren. Akibatnya, keputusan yang diambil bukan lagi berdasarkan kebutuhan, melainkan keinginan untuk memiliki sesuatu yang sama dengan orang lain. Jika tidak dikendalikan, kebiasaan tersebut dapat mengganggu kondisi keuangan dan menghambat kemampuan seseorang untuk menabung.
Untuk mengatasinya, seseorang dapat mulai dengan membedakan kebutuhan dan keinginan, membuat anggaran bulanan, serta mencatat pengeluaran. Sebelum membeli barang yang tidak mendesak, berikan waktu untuk mempertimbangkan apakah barang tersebut benar-benar diperlukan. Selain itu, sisihkan uang untuk tabungan sejak awal agar kebutuhan masa depan tetap menjadi prioritas. Dalam investasi, jangan hanya mengikuti tren atau pendapat orang lain, tetapi pelajari informasi, tujuan, dan risiko yang berkaitan dengan pilihan tersebut.
Pada akhirnya, mengelola keuangan bukan hanya tentang menghitung pemasukan dan pengeluaran, tetapi juga memahami alasan di balik setiap keputusan. Emosi dan lingkungan dapat memengaruhi cara seseorang menggunakan uang, tetapi dampaknya dapat dikurangi melalui kebiasaan yang lebih terencana. Dengan belajar mengendalikan pengeluaran dan mempertimbangkan keputusan secara matang, kita dapat membangun kebiasaan keuangan yang lebih baik untuk masa depan.