
Dari Bantuan Jadi Pemberdayaan
Mahasiswi Ekonomi Syari'ah Fakultas Agama Islam Universitas Pamulang
·waktu baca 5 menit


Tulisan dari Siti Maryam tidak mewakili pandangan dari redaksi kumparan
Di tengah dinamika perekonomian nasional, zakat kerap kali masih terjebak dalam pemahaman yang dangkal, yaitu sebatas kewajiban ritual tahunan atau aksi sosial karitatif seperti pembagian sembako dan bantuan tunai saat Ramadan. Dari perspektif akademis mahasiswa Ekonomi Syariah, pandangan reduktif seperti ini justru mengerdilkan potensi besar zakat sebagai salah satu instrumen fiskal publik Islam. Padahal, jika dikaji secara mendalam melalui kacamata manajemen ZISWAF, zakat sejatinya dirancang sebagai mekanisme redistribusi kekayaan yang sistematis untuk mengikis ketimpangan sosial dan memutus mata rantai kemiskinan secara struktural. Tantangan terbesar yang dihadapi institusi pengelola zakat saat ini bukanlah semata-mata mengumpulkan dana sebanyak-banyaknya, melainkan bagaimana mentransformasi tata kelola penyaluran agar berdaya guna secara berkelanjutan, sembari memitigasi berbagai risiko yang berpotensi merusak legitimasi lembaga di mata publik.
 Perbesar
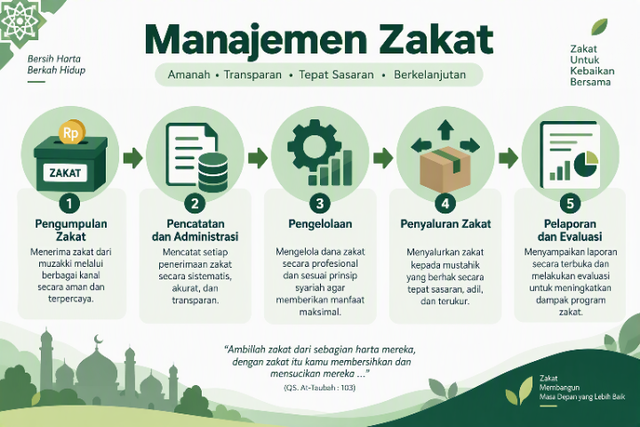
Pemetaannya dalam Pengelolaan ZISWAF:
1. Manajemen Pengelolaan (Cara Lembaga Bekerja)
Untuk membangun fondasi yang kokoh, fokus utama pembenahan harus dimulai dari manajemen pengelolaan. Lembaga pengelola zakat, baik Badan Amil Zakat Nasional (BAZNAS) maupun Lembaga Amil Zakat (LAZ), tidak bisa lagi beroperasi dengan cara-cara konvensional atau sekadar mengandalkan kepercayaan tanpa bukti konkret. Tata kelola modern menuntut penerapan prinsip Good Governance, yang mencakup keterbukaan, akuntabilitas, dan profesionalisme dalam setiap lini operasional. Hal ini diwujudkan melalui kewajiban peneraapan Standar Akuntansi Keuangan (PSAK 109) tentang Akuntansi Zakat dan Infak/Sedekah agar seluruh arus kas tercatat secara akurat dan siap diaudit oleh pihak independen. Selain itu, akselerasi digitalisasi seperti pemanfaatan teknologi fintech, kanal pembayaran QRIS, hingga integrasi sistem database berbasis cloud menjadi kebutuhan mutlak. Digitalisasi tidak hanya bertujuan memperluas jangkauan pemungutan dana dari para muzakki, tetapi juga memangkas biaya operasional (amil fee) serta menyajikan transparansi laporan penyaluran secara real-time untuk merawat public trust.
2. Pendistribusian (Bantuan Langsung / Konsumtif)
Dalam ruang lingkup penyaluran, efektivitas zakat sangat ditentukan oleh ketajaman analisis lembaga dalam memetakan target penerima melalui pemisahan yang tegas antara pendistribusian dan pendayagunaan. Pendistribusian merujuk pada pola penyaluran dana yang bersifat konsumtif harian atau bantuan langsung (direct relief). Pola ini difokuskan pada pemenuhan kebutuhan dasar (basic needs) mendesak dan diperuntukkan khusus bagi kelompok mustahik yang sudah tidak memiliki kapasitas produktif atau fisik untuk bekerja, seperti lansia sebatang kara, penyandang disabilitas berat, penderita penyakit kronis, atau korban bencana alam. Meskipun bersifat bantuan jangka pendek (short-term relief), pendekatan karitatif ini tetap krusial agar kelompok rentan tersebut tidak terjatuh ke dalam jurang kemiskinan ekstrem.
3. Pendayagunaan (Bantuan Modal / Produktif)
Bagi kelompok mustahik yang masih berada dalam usia produktif, memiliki potensi fisik, dan mempunyai dorongan untuk memperbaiki taraf hidupnya, pendekatan yang diterapkan wajib berupa pendayagunaan. Melalui pola ini, dana zakat dieksekusi sebagai modal kerja produktif, bantuan alokasi alat produksi, serta akses terhadap pelatihan keterampilan dan literasi keuangan. Zakat tidak lagi diperlakukan sebagai barang hibah yang habis dikonsumsi, melainkan sebagai investasi sosial yang diintegrasikan dengan program pendampingan usaha secara intensif. Dengan adanya inkubasi bisnis dan pembinaan spiritual yang berkelanjutan, intervensi dana zakat ini diharapkan mampu mendongkrak tingkat pendapatan masyarakat miskin secara bertahap, hingga pada akhirnya menciptakan lompatan kualitatif berupa transformasi status dari penerima zakat (mustahik) menjadi pembayar zakat (muzakki).
4. Manajemen Risiko (Cara Mencegah Masalah)
seiring dengan semakin besarnya akumulasi dana kelolaan yang dihimpun, skala kompleksitas dan potensi ancaman yang dihadapi oleh lembaga pengelola zakat juga meningkat secara drastis. Di sinilah pentingnya integrasi manajemen risiko yang komprehensif. Lembaga amil zakat dihadapkan pada risiko reputasi, di mana isu ketidaktransparanan atau penyalahgunaan dana sekecil apa pun dapat seketika meruntuhkan partisipasi masyarakat dan menurunkan tingkat pengumpulan zakat secara signifikan. Selain itu, terdapat risiko operasional seperti ketidakakuratan data mustahik yang berujung pada penyaluran salah sasaran, risiko kegagalan program akibat usaha yang dijalankan penerima modal mengalami kebangkrutan karena minimnya pendampingan, serta risiko kepatuhan syariah (shariah non-compliance risk) apabila alokasi dana keluar dari ketentuan delapan asnaf yang telah digariskan dalam Surat At-Taubah ayat 60.
Oleh karena itu, mitigasi risiko wajib dilakukan secara terstruktur melalui penerapan kerangka kerja baku seperti Core Principles for Effective Zakat Administration (CPEZA) yang diinisiasi oleh BAZNAS bersama Bank Indonesia dan IRTI-IDB. Penerapan acuan internasional ini harus dibarengi dengan penguatan fungsi pengawasan internal oleh Dewan Pengawas Syariah (DPS) untuk memastikan seluruh proses bisnis lembaga tidak melenceng dari fatwa Majelis Ulama Indonesia. Lebih dari itu, guna membuktikan dampak nyata dari program pemberdayaan yang dijalankan, lembaga pengelola zakat perlu mengadopsi instrumen pengukuran ilmiah seperti Indeks Zakat Nasional (IZN) serta Model CIBEST (Center for Islamic Business and Economic Studies). Pengukuran ini penting untuk mengevaluasi sejauh mana intervensi dana zakat mampu mengentaskan kemiskinan materiil dan spiritual secara objektif.
Pada akhirnya, indikator kesuksesan manajemen ZISWAF tidak boleh diukur secara dangkal dari seberapa fantastis angka miliaran rupiah yang berhasil dihimpun oleh lembaga dalam laporan tahunannya. Ukuran keberhasilan yang sejati terletak pada sejauh mana efektivitas pengelolaan dan pendayagunaan zakat tersebut mampu mengurangi angka kemiskinan nasional secara permanen, sekaligus menjaga amanah publik melalui tata kelola risiko yang transparan dan akuntabel. Sebagai mahasiswa Ekonomi Syariah, kita mendorong institusi zakat di Indonesia untuk terus memperkuat profesionalismenya agar zakat benar-benar hadir sebagai pilar utama transformasi ekonomi dan kesejahteraan umat.
Referensi
Al-Qur'an Surat At-Taubah Ayat 60. (Landasan syariah ketentuan delapan asnaf penerima zakat).
Undang-Undang Republik Indonesia Nomor 23 Tahun 2011 tentang Pengelolaan Zakat. (Payung hukum regulasi tata kelola zakat di Indonesia).
BAZNAS, Bank Indonesia, & IRTI-IDB. (2014). Core Principles for Effective Zakat Administration (CPEZA). Jakarta: BAZNAS & BI. (Standar baku pengawasan dan manajemen risiko zakat).
Beik, I. S., & Pratama, A. P. (2015). Pemberdayaan Ekonomi Berbasis Zakat: Pendekatan Pusat Pertumbuhan. Jurnal Ekonomi & Keuangan Islam, 1(1), 1-14. (Rujukan teoritis pendayagunaan dan pemberdayaan mustahik).