
Kunci Utama Laporan Keuangan Balance: Pahami Jurnal Umum
Mahasiswa S1 Akuntansi Universitas Pamulang
·waktu baca 3 menit


Tulisan dari Meika Riva Intani tidak mewakili pandangan dari redaksi kumparan
Kunci Utama Laporan Keuangan Balance: Pahami Jurnal Umum
 Perbesar
Masuk jurusan akuntansi sering kali membawa momen penentu sejak semester awal. Mata kuliah Pengantar Akuntasi jadi ujian utama: apakah prosesnya akan menyenangkan, atau justru membingungkan karena hasil laporan akhirnya tidak balance?
Satu hal yang sering kali terlupakan adalah pemahaman dari jurnal umum. Tahap pertama ini merupakan dasar dari seluruh alur pencatatan. Sekali kita salah menganalisis transaksi di awal, semua tahapan berikutnya, mulai dari buku besar hingga laporan keuangan akhir dipastikan tidak balance. Menguasai alur jurnal umum sejak awal bukan lagi pilihan, melainkan keharusan bagi siapapun yang ingin lolos dengan aman di jurusan ini.
Mengapa Jurnal Umum Menjadi Tahap Yang Paling Penting?
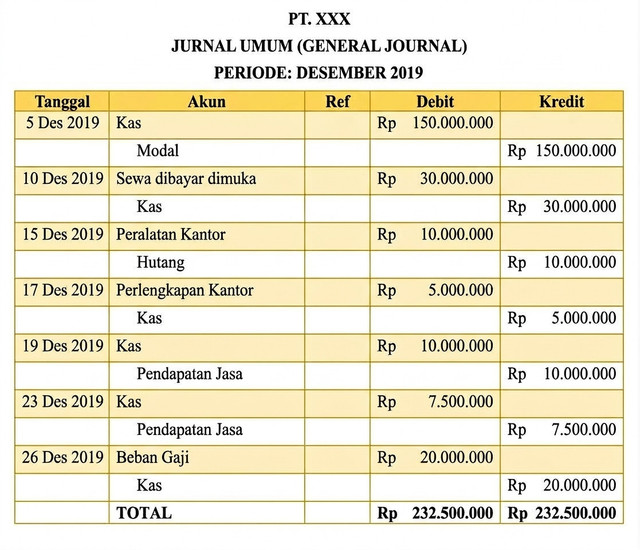
Jurnal Umum merupakan catatan pertama untuk merekam seluruh transaksi keuangan secara berurutan. Fungsinya bukan cuma tempat memindahkan angka, tetapi tempat kita untuk melatih logika dalam melihat dampak transaksi tersebut. Di sini, kita dituntut untuk teliti memahami apakah transaksi tersebut berpengaruh pada aset, utang, modal, pendapata, atau beban.
Sebelum masuk ke pencatatan, pastikan sudah paham logika dasar debit dan kredit berikut:
Aset, Kas, Perlengkapan: Posisi bertambah dicatat di Debit, posisi berkurang dicatat di Kredit.
Beban: Posisi bertambah dicatat di Debit, posisi berkurang dicatat di Kredit.
Utang: Posisi bertambah dicatat di Kredit, posisi berkurang dicatat di Debit.
Modal: Posisi bertambah dicatat di Kredit, posisi berkurang dicatat di Debit.
Pendapatan: Posisi bertambah dicatat di Kredit, posisi berkurang dicatat di Debit.
Menerapkan Analasis Transaksi Pada Kasus Nyata
Sebagai contoh, perhatikan studi kasus transaksi dari Ansel Tailor selama periode Oktober 2025 berikut:
Rangkaian Transaksi Periode Oktober 2025:
01 Oktober: Ibu Ansel menyerahkan uang tunai sebesar Rp 20.000.000 sebagai modal awal Ansel Tailor.
04 Oktober: Membeli mesin dan peralatan jahit secara tunai sebesar Rp 5.000.000.
05 Oktober: Membeli Perlengkapan berupa kain dan benang dari Toko Ale Kain sebesar Rp 1.500.000 secara kredit.
08 Oktober: Menerima pembayaran tunai dari pelanggan atas jasa jahit sebesar Rp 3.000.000.
09 Oktober: Melunasi tagihan listrik dan air operasional sebesar Rp 500.000.
Jurnal Umum: Ansel Tailor Periode Oktober 2025
01 Oktober 2025
Kas : Rp 20.000.000 (Debit)
Modal : Rp 20.000.000 (Kredit)
04 Oktober 2025
Peralatan : Rp 5.000.000 (Debit)
Kas : Rp 5.000.000 (Kredit)
05 Oktober 2025
Perlengkapan : Rp 1.500.000 (Debit)
Utang Usaha : Rp 1.500.000 (Kredit)
08 Oktober 2025
Kas : Rp 3.000.000 (Debit)
Pendapatan Jasa : Rp 3.000.000 (Kredit)
09 Oktober 2025
Beban Listrik & Air : Rp 500.000 (Debit)
Kas : Rp 500.000 (Kredit)
Stop Menghafal! Pahami Logika Analisis Transaksi
Kunci utama dari belajar akuntansi itu bukan dari menghafal letak akun transaksi, melainkan memahami sebab-akibat di setiap transaksi. Mulai sekarang, gunakan tiga pola pikir untuk menganalisis transaksi:
Identifikasi Akun: Periksa transaksi tersebut apakah melibatkan Kas, Utang, Peralatan, Pendapatan, atau akun-akun lainnya.
Lihat Arah Perubahan: Perhatikan secara teliti apakah saldo akun tersebut bertambah atau berkurang.
Tentukan Debit-Kreditnya: Posisikan akun di kolom Debit atau Kredit sesuai dengan aturan saldo normal yang berlaku.
Kesalahan kecil di awal sering kali membuat laporan keuangan akhir tidak balance. Jadi, luangkan waktu untuk melatih ketelitian analisis transaksi sejak sekarang, agar tidak pusing berjam-jam untuk mencari angka yang selisih.