
Transaksi Digital dan Pengaruhnya terhadap Pengelolaan Keuangan Masyarakat
Mahasiswa Akuntansi Perpajakan di Universitas Pamulang, Content Writer & Penulis isu UMKM, Bisnis Digital & Ekonomi, Founder Meimann.ly
·waktu baca 4 menit


Tulisan dari Meiman Dermawan Buulolo tidak mewakili pandangan dari redaksi kumparan
 Perbesar
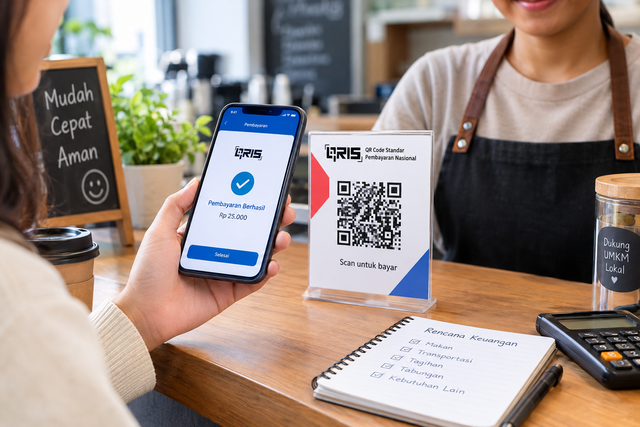
Perkembangan teknologi telah mengubah cara masyarakat melakukan transaksi keuangan. Jika sebelumnya pembayaran lebih banyak menggunakan uang tunai, kini masyarakat dapat membayar kebutuhan sehari-hari melalui mobile banking, dompet digital, dan Quick Response Code Indonesian Standard (QRIS). Perubahan ini membuat transaksi menjadi lebih praktis, cepat, dan mudah dilakukan.
Namun, kemudahan tersebut juga membawa tantangan. Masyarakat perlu memahami bahwa kemudahan membayar tidak selalu berarti pengeluaran menjadi lebih terkendali. Tanpa perencanaan yang baik, transaksi digital dapat membuat seseorang lebih mudah melakukan pembelian berulang tanpa memperhatikan kondisi keuangannya.
Transaksi Digital Terus Berkembang
Penggunaan pembayaran digital di Indonesia menunjukkan perkembangan yang signifikan. Bank Indonesia mencatat volume transaksi pembayaran digital mencapai 4,66 miliar transaksi pada November 2025, tumbuh 41,12 persen dibandingkan November 2024. Pada periode yang sama, volume transaksi QRIS tumbuh 143,64 persen secara tahunan.
Data tersebut menunjukkan semakin pentingnya sistem pembayaran digital dalam aktivitas ekonomi masyarakat. Pembayaran digital digunakan dalam berbagai kegiatan, mulai dari membeli makanan, berbelanja kebutuhan rumah tangga, membayar transportasi, hingga melakukan transaksi usaha.
Meski demikian, peningkatan jumlah transaksi tidak secara otomatis menunjukkan bahwa pengelolaan keuangan masyarakat menjadi lebih baik. Data transaksi menggambarkan aktivitas pembayaran, sedangkan kemampuan mengatur keuangan berkaitan dengan kebiasaan menyusun anggaran, mengendalikan pengeluaran, dan menyisihkan tabungan.
Kemudahan Pembayaran dan Kebiasaan Belanja
Salah satu manfaat transaksi digital adalah kemudahan dalam melakukan pembayaran. Masyarakat tidak perlu selalu membawa uang tunai dan dapat memeriksa riwayat transaksi melalui aplikasi. Catatan digital juga dapat membantu pengguna mengetahui jumlah pengeluaran apabila diperiksa secara rutin.
Di sisi lain, pembayaran yang praktis dapat membuat seseorang kurang memperhatikan jumlah uang yang dikeluarkan. Pembelian makanan melalui aplikasi, belanja daring, biaya berlangganan, dan transaksi kecil lainnya dapat menumpuk apabila tidak dikendalikan.
Sebagai contoh, seseorang mungkin merasa pengeluaran sebesar Rp15.000 untuk membeli minuman tidak terlalu besar. Namun, jika transaksi tersebut dilakukan setiap hari selama 30 hari, totalnya mencapai Rp450.000. Perhitungan ini merupakan ilustrasi, bukan data rata-rata pengeluaran masyarakat.
Karena itu, persoalan utamanya bukan terletak pada penggunaan teknologi, melainkan pada bagaimana masyarakat mengendalikan keputusan belanjanya.
Literasi Keuangan Menjadi Kunci
Pentingnya pengelolaan keuangan juga dapat dilihat dari hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026 yang diumumkan Otoritas Jasa Keuangan bersama Lembaga Penjamin Simpanan dan Badan Pusat Statistik pada Agustus 2026. Survei tersebut mencatat indeks literasi keuangan sebesar 69,57 persen dan indeks inklusi keuangan sebesar 93,61 persen.
Angka tersebut memperlihatkan bahwa akses terhadap layanan keuangan telah meluas, sementara pemahaman keuangan tetap perlu diperkuat. Literasi keuangan membantu masyarakat memahami cara membuat anggaran, menilai risiko, menggunakan layanan keuangan secara bertanggung jawab, dan menyesuaikan pengeluaran dengan kemampuan.
Dalam konteks transaksi digital, kemampuan tersebut menjadi penting agar masyarakat tidak sekadar mampu menggunakan aplikasi pembayaran, tetapi juga memahami dampaknya terhadap anggaran pribadi maupun keluarga.
Cara Mengelola Keuangan di Era Digital
Ada beberapa langkah sederhana yang dapat diterapkan masyarakat untuk mengelola keuangan secara lebih terarah.
Pertama, buat anggaran bulanan berdasarkan penghasilan dan kebutuhan utama. Biaya makan, tempat tinggal, transportasi, pendidikan, serta kewajiban lainnya perlu diprioritaskan sebelum pengeluaran untuk hiburan.
Kedua, periksa riwayat transaksi secara berkala. Catatan pada aplikasi perbankan atau dompet digital dapat digunakan untuk mengevaluasi pengeluaran dan menemukan kebiasaan belanja yang perlu dikurangi.
Ketiga, bedakan kebutuhan dan keinginan. Promo, diskon, dan gratis ongkir tidak selalu berarti seseorang sedang menghemat uang, terutama jika barang yang dibeli sebenarnya tidak dibutuhkan.
Keempat, sisihkan tabungan sesuai kemampuan setelah memperhitungkan kebutuhan pokok dan kewajiban. Menabung secara konsisten dapat membantu mempersiapkan kebutuhan mendadak dan tujuan keuangan jangka panjang.
Kelima, jaga keamanan transaksi. Jangan membagikan PIN, kata sandi, atau kode OTP kepada siapa pun. Periksa nama penerima sebelum mengirim uang, gunakan aplikasi resmi, dan waspadai tautan atau pesan yang meminta informasi pribadi.
Masyarakat Perlu Lebih Bijak Menggunakan Teknologi
Transaksi digital merupakan bagian penting dari perkembangan ekonomi modern. Teknologi ini dapat membantu masyarakat membayar kebutuhan dengan praktis, mempermudah pencatatan, dan mendukung aktivitas usaha. Namun, manfaatnya akan lebih terasa apabila disertai disiplin dalam mengatur keuangan.
Pemerintah, lembaga keuangan, dunia pendidikan, dan keluarga juga memiliki peran dalam meningkatkan literasi keuangan masyarakat. Edukasi tidak cukup hanya mengajarkan cara menggunakan aplikasi, tetapi juga perlu menjelaskan cara mengatur anggaran, memahami risiko, dan melindungi data pribadi.
Pada akhirnya, transaksi digital seharusnya menjadi alat untuk mempermudah kehidupan, bukan alasan untuk meningkatkan pengeluaran tanpa perencanaan. Dengan kebiasaan mencatat transaksi, menentukan prioritas, dan mengendalikan belanja, masyarakat dapat memanfaatkan teknologi sekaligus menjaga kondisi keuangan tetap sehat.
Oleh: Meiman Dermawan Buulolo