
Banyak Pemeriksa: Mengakhiri Sengkarut Ego Sektoral Lembaga Audit Negara
Muhamad Alfatih adalah mahasiswa Akuntansi Perpajakan Universitas Pamulang yang memiliki minat pada bidang perpajakan dan akuntansi.
·waktu baca 4 menit


Tulisan dari Muhamad Afatih tidak mewakili pandangan dari redaksi kumparan
 Perbesar
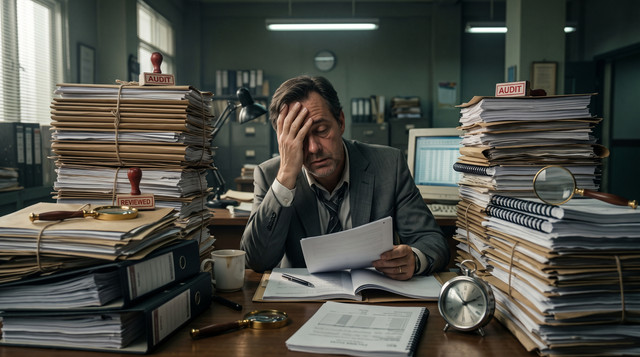
Bayangkan Anda adalah seorang kepala dinas atau direktur sebuah instansi pemerintah. Di awal tahun, Anda harus fokus mengejar target pembangunan yang diamanatkan oleh presiden. Namun, baru saja melangkah, pintu kantor Anda sudah diketuk oleh tim auditor internal dari Inspektorat. Belum selesai berkas dirapikan, giliran Badan Pengawasan Keuangan dan Pembangunan (BPKP) datang membawa surat tugas pemeriksaan. Belum sempat napas lega berhembus, Badan Pemeriksa Keuangan (BPK) sebagai auditor eksternal negara hadir dengan tim yang berbeda, menanyakan objek dan dokumen yang hampir sama.
Inilah realitas yang sering dialami oleh birokrasi kita hari ini: gejala audit fatigue atau kelelahan audit. Suatu kondisi di mana energi aparatur sipil negara (ASN) habis bukan untuk mengeksekusi program rakyat, melainkan untuk melayani berlapis-lapis pemeriksaan.
Perdebatan mengenai batasan kewenangan antara BPK, BPKP, dan Inspektorat kembali mengemuka seiring dengan bergulirnya wacana penataan ulang regulasi keuangan negara. Jika tidak segera diurai melalui regulasi yang tegas, tumpang tindih ini tidak hanya memicu pemborosan anggaran negara secara internal, tetapi juga menciptakan ketidakpastian hukum yang melumpuhkan keberanian birokrat dalam berinovasi.
Menakar Benang Kusut Kewenangan
Secara konstitusional, UUD 1945 mengamanatkan BPK sebagai satu-satunya lembaga pemeriksa eksternal yang bebas dan mandiri atas pengelolaan keuangan negara. Di sisi lain, pemerintah pusat memiliki BPKP dan kementerian memiliki Inspektorat Jenderal sebagai garda pertahanan internal (internal auditor) untuk mengawal akuntabilitas program eksekutif.
Secara konsep, pembagian ini sangat ideal. Auditor internal bertindak layaknya "dokter pribadi" yang mendeteksi penyakit sejak dini, sementara auditor eksternal (BPK) adalah "hakim" yang memberikan vonis akhir terhadap kesehatan laporan keuangan melalui opini audit (seperti Wajar Tanpa Pengecualian atau WTP).
Namun, dalam praktiknya, sekat-sekat itu sering kali kabur akibat ego sektoral. Kita kerap melihat BPKP atau Inspektorat melakukan audit investigatif terhadap kasus yang sama yang sedang dibidik atau bahkan sudah diperiksa oleh BPK. Ketika terjadi perbedaan temuan atau perbedaan metodologi perhitungan kerugian negara, instansi yang diaudit berada di posisi terjepit. Mereka terjebak dalam dualisme standar yang membingungkan.
Akibatnya fatal. Birokrasi menjadi penakut. Penyerapan anggaran melambat bukan karena anggarannya tidak ada, melainkan karena para pengambil kebijakan dicekam ketakutan bahwa salah satu lembaga audit akan mengkategorikan inovasi mereka sebagai "kerugian negara".
Dampak Nyata: Pemborosan dan Ketidakefektifan
Di tengah komitmen pemerintah untuk melakukan efisiensi anggaran, tumpang tindih proses pemeriksaan ini adalah salah satu bentuk pemborosan terselubung. Biaya perjalanan dinas tim auditor, waktu kerja yang terbuang untuk mengumpulkan dokumen yang sama berkali-kali, hingga duplikasi anggaran operasional pemeriksaan antardirektorat, semuanya dibiayai oleh uang pajak rakyat.
Publik berhak bertanya: Mengapa instansi-instansi ini tidak saling berbagi data? Mengapa hasil audit internal BPKP atau Inspektorat tidak dijadikan baseline (rujukan awal) oleh BPK untuk mempercepat proses pemeriksaan eksternal?
Ego institusional sering kali membuat sebuah lembaga merasa auditnya lebih valid dibanding lembaga lain. Akibatnya, alih-alih bersinergi, yang terjadi justru semacam kompetisi implisit untuk menunjukkan siapa yang paling banyak menemukan penyimpangan.
Menuju Solusi: Single Audit System atau Sinergi Total?
Menyelesaikan sengkarut ini tidak berarti kita harus membubarkan salah satu lembaga. Baik BPK maupun auditor internal pemerintah sama-sama memiliki peran krusial bagi bangsa ini. Solusinya terletak pada penguatan regulasi formal yang mematok batas wilayah operasi secara hitam di atas putih.
Pertama, pemanfaatan teknologi Coretax dan digitalisasi audit keuangan negara harus diintegrasikan dalam satu platform data bersama. BPK harus mengoptimalkan asas reliance (pemanfaatan hasil kerja auditor internal). Jika BPKP atau Inspektorat sudah melakukan audit kepatuhan terhadap suatu proyek dengan metodologi yang valid, BPK cukup melakukan reviu dan verifikasi atas hasil tersebut, bukan mengulang prosesnya dari nol.
Kedua, perlu ada ketegasan hukum bahwa perhitungan kerugian keuangan negara untuk kebutuhan penegakan hukum pidana harus bermuara pada satu pintu yang disepakati, guna menghindari benturan rilis data di ruang publik yang memicu kegaduhan.
Sudah saatnya kita mengakhiri era di mana birokrasi dihabiskan untuk melayani berlapis pemeriksaan yang berulang. Reformasi kelembagaan audit negara bukan sekadar urusan menata struktur organisasi, melainkan upaya menyelamatkan ruang gerak pembangunan nasional agar tidak lumpuh oleh ketakutan administratif. Rakyat tidak butuh tontonan ego sektoral antarlembaga; rakyat hanya butuh uang pajaknya dikelola dengan bersih, cepat, dan berdampak nyata.