
Analisis Kredit dan Pembiayaan: Mengungkap Cara Bank Menilai Kelayakan dan Risiko Calon Debitur
saya adalah seorang mahasiswa semester 7 manajemen keuangan di universitas pamulang
·waktu baca 7 menit


Tulisan dari Muhamad Rendi tidak mewakili pandangan dari redaksi kumparan
 Perbesar
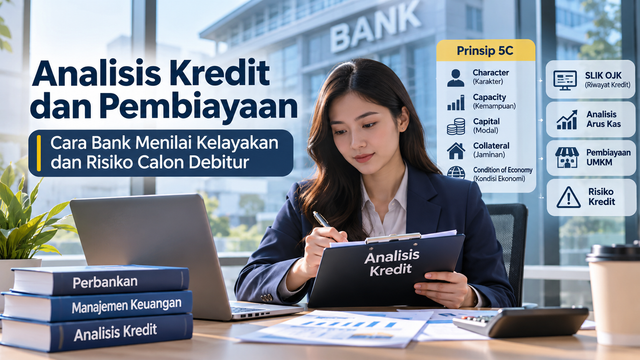
Analisis kredit merupakan salah satu proses penting dalam dunia perbankan. Melalui analisis kredit, bank dapat menilai kelayakan calon debitur berdasarkan karakter, kemampuan membayar, kondisi keuangan, serta risiko yang mungkin terjadi sebelum memberikan pinjaman atau pembiayaan.
Di balik persetujuan sebuah kredit, terdapat proses analisis yang cukup panjang dan melibatkan berbagai pertimbangan. Bank harus memastikan bahwa calon debitur memiliki kemampuan dan kemauan untuk mengembalikan dana yang dipinjam sesuai dengan perjanjian.
Dalam dunia perbankan, proses tersebut dikenal sebagai analisis kredit. Analisis ini menjadi salah satu bagian penting dalam penerapan prinsip kehati-hatian atau prudential banking principle. Tujuannya adalah mengurangi risiko kerugian akibat ketidakmampuan debitur dalam memenuhi kewajibannya.
Menariknya, penilaian bank tidak hanya berfokus pada besarnya penghasilan atau aset yang dimiliki seseorang. Ada berbagai faktor lain yang justru dapat menentukan apakah seseorang layak memperoleh fasilitas kredit.
1. Pengertian Analisis Kredit dan Pembiayaan
Sebagian masyarakat beranggapan bahwa seseorang yang memiliki penghasilan tinggi pasti lebih mudah mendapatkan pinjaman dari bank. Padahal, penghasilan bukan satu-satunya faktor yang menentukan kelayakan kredit.
Bank perlu mengetahui bagaimana calon debitur mengelola penghasilannya, berapa banyak kewajiban yang harus dibayar setiap bulan, serta apakah masih terdapat dana yang cukup untuk memenuhi kebutuhan hidup dan membayar angsuran.
Sebagai contoh, seseorang memiliki penghasilan sebesar Rp15 juta per bulan. Namun, orang tersebut juga mempunyai beberapa cicilan dengan total kewajiban Rp9 juta setiap bulan. Dalam kondisi tersebut, kemampuan membayar kredit baru perlu dianalisis lebih lanjut.
Berbeda dengan seseorang yang memiliki penghasilan Rp10 juta, tetapi hanya mempunyai kewajiban bulanan sebesar Rp2 juta. Meskipun penghasilannya lebih kecil, kondisi keuangannya mungkin memberikan ruang pembayaran yang lebih baik.
Dari contoh tersebut dapat dipahami bahwa bank tidak hanya melihat berapa banyak uang yang diterima calon debitur, tetapi juga bagaimana kondisi keuangannya secara keseluruhan.
2. Prinsip 5C dalam Analisis Kredit
Dalam melakukan analisis kredit, salah satu pendekatan yang dikenal luas adalah prinsip 5C. Prinsip ini digunakan untuk membantu lembaga keuangan menilai kelayakan calon debitur melalui lima aspek.
Pertama, Character (Karakter).
Karakter berkaitan dengan kejujuran, tanggung jawab, dan kemauan calon debitur dalam memenuhi kewajiban pembayaran. Bank dapat mempertimbangkan riwayat pembayaran kredit sebelumnya serta informasi relevan lainnya.
Hal yang perlu dipahami adalah bahwa kemampuan membayar dan kemauan membayar merupakan dua hal yang berbeda. Seseorang mungkin mempunyai penghasilan cukup, tetapi belum tentu mempunyai kedisiplinan dalam memenuhi kewajibannya.
Kedua, Capacity (Kemampuan).
Capacity merupakan kemampuan calon debitur dalam membayar pinjaman berdasarkan penghasilan atau arus kas yang dimiliki. Bank perlu memperhitungkan pendapatan, pengeluaran rutin, dan kewajiban keuangan lainnya.
Ketiga, Capital (Modal).
Capital berkaitan dengan kondisi modal atau kekayaan yang dimiliki calon debitur. Dalam pembiayaan usaha, modal sendiri dapat menunjukkan keterlibatan pemilik dalam menjalankan dan mengembangkan bisnisnya.
Keempat, Collateral (Jaminan).
Collateral merupakan aset yang dijadikan jaminan atas fasilitas kredit. Contohnya tanah, bangunan, kendaraan, atau aset lain yang dapat diterima sesuai ketentuan bank.
Namun, jaminan bukan satu-satunya dasar dalam menentukan persetujuan kredit. Kemampuan membayar tetap menjadi aspek penting yang harus diperhatikan.
Kelima, Condition of Economy (Kondisi Ekonomi).
Aspek ini berkaitan dengan kondisi ekonomi, industri, dan lingkungan usaha yang dapat memengaruhi kemampuan calon debitur dalam membayar pinjaman.
Sebagai contoh, pelaku usaha di sektor perdagangan dapat mengalami penurunan pendapatan ketika daya beli masyarakat melemah. Kondisi tersebut berpotensi memengaruhi kemampuan membayar angsuran.
3.Peran SLIK OJK dalam Analisis Kredit
Salah satu aspek yang sering menjadi perhatian dalam proses pengajuan kredit adalah riwayat kredit calon debitur.
Di Indonesia, informasi mengenai riwayat kredit dapat diperiksa melalui Sistem Layanan Informasi Keuangan (SLIK) yang dikelola oleh Otoritas Jasa Keuangan (OJK).
SLIK menyediakan informasi mengenai fasilitas penyediaan dana dan riwayat pembayaran debitur yang dilaporkan oleh lembaga pelapor.
Melalui informasi tersebut, lembaga keuangan dapat memperoleh gambaran mengenai kedisiplinan calon debitur dalam memenuhi kewajiban keuangannya.
Sebagai contoh, seseorang yang sebelumnya mempunyai pinjaman dan selalu membayar angsuran tepat waktu dapat memiliki catatan pembayaran yang lebih baik dibandingkan seseorang yang memiliki riwayat tunggakan.
Namun, penting dipahami bahwa SLIK bukan satu-satunya penentu persetujuan kredit. Bank tetap harus melakukan penilaian menyeluruh berdasarkan kebijakan internal, kemampuan finansial, dan kondisi calon debitur.
Oleh karena itu, masyarakat sebaiknya membangun kebiasaan mengelola pinjaman secara bertanggung jawab dan menghindari keterlambatan pembayaran.
Dengan demikian, analisis kredit melalui pemeriksaan riwayat pembayaran menjadi salah satu pertimbangan penting dalam pengambilan keputusan bank.
4. Hal yang Jarang Diperhatikan: Arus Kas Lebih Penting daripada Sekadar Omzet
Dalam pembiayaan usaha, terutama bagi pelaku Usaha Mikro, Kecil, dan Menengah (UMKM), terdapat satu aspek yang sangat penting, yaitu arus kas atau cash flow.
Banyak orang menganggap bahwa usaha dengan omzet besar pasti memiliki kondisi keuangan yang sehat. Padahal, omzet yang tinggi belum tentu menunjukkan bahwa usaha tersebut mempunyai kas yang cukup.
Sebagai contoh, sebuah usaha memiliki omzet Rp100 juta setiap bulan. Namun, sebagian besar penjualan dilakukan secara kredit kepada pelanggan sehingga uang belum diterima secara langsung.
Di sisi lain, pemilik usaha tetap harus membayar gaji karyawan, sewa tempat, biaya operasional, dan kewajiban lainnya.
Kondisi ini dapat menyebabkan kesulitan likuiditas meskipun secara penjualan usaha tersebut terlihat berkembang.
Oleh karena itu, dalam menganalisis pembiayaan usaha, bank perlu memperhatikan laporan keuangan, arus kas masuk dan keluar, perputaran persediaan, serta kemampuan usaha menghasilkan keuntungan.
Dengan demikian, penilaian kelayakan pembiayaan menjadi lebih objektif dan tidak hanya bergantung pada angka penjualan.
5. Mengapa Kredit Bermasalah Masih Menjadi Tantangan Perbankan?
Kredit bermasalah atau Non-Performing Loan (NPL) merupakan salah satu risiko yang perlu diperhatikan oleh setiap bank.
NPL menunjukkan kualitas kredit yang mengalami masalah pembayaran sesuai ketentuan penggolongan kualitas aset yang berlaku.
Kredit bermasalah dapat terjadi karena berbagai faktor, baik yang berasal dari debitur maupun kondisi eksternal.
Beberapa penyebabnya antara lain:
Penurunan pendapatan debitur akibat kondisi ekonomi.
Pengelolaan keuangan yang kurang baik.
Penggunaan dana pinjaman yang tidak sesuai tujuan awal.
Penurunan kinerja usaha atau kehilangan pelanggan.
Analisis kelayakan kredit yang kurang mendalam.
Kurangnya pengawasan setelah kredit diberikan.
Apabila kredit bermasalah meningkat, bank dapat mengalami penurunan kualitas aset, peningkatan beban pencadangan kerugian, dan tekanan terhadap profitabilitas.
Karena itu, tanggung jawab bank tidak berhenti setelah kredit dicairkan. Pemantauan terhadap kondisi debitur juga diperlukan untuk mengidentifikasi potensi masalah sejak dini.
6. Transformasi Digital Mengubah Cara Bank Menganalisis Kredit
Perkembangan teknologi memberikan perubahan besar terhadap proses analisis kredit di industri perbankan.
Jika sebelumnya penilaian kredit banyak dilakukan melalui pemeriksaan dokumen secara manual, saat ini lembaga keuangan dapat memanfaatkan teknologi digital untuk membantu proses pengolahan dan penilaian data.
Salah satu contohnya adalah credit scoring, yaitu sistem penilaian yang menggunakan sejumlah indikator untuk memperkirakan tingkat risiko calon debitur.
Selain itu, teknologi Artificial Intelligence (AI) dapat membantu mengidentifikasi pola transaksi, mengolah informasi keuangan, dan mendukung proses pengambilan keputusan.
Perkembangan tersebut memberikan peluang bagi bank untuk meningkatkan efisiensi pelayanan dan memperluas akses pembiayaan, termasuk kepada pelaku UMKM.
Meskipun demikian, penggunaan teknologi juga mempunyai tantangan. Kesalahan data, keamanan informasi pribadi, dan potensi bias dalam sistem penilaian harus diperhatikan.
Oleh sebab itu, keputusan kredit tetap membutuhkan pengawasan yang memadai, transparansi, serta penerapan prinsip kehati-hatian.
7. Strategi Mengurangi Risiko Kredit Bermasalah
Untuk menjaga kualitas penyaluran kredit, bank perlu menerapkan strategi yang tepat dan berkelanjutan.
Pertama, meningkatkan ketelitian dalam melakukan verifikasi data calon debitur. Informasi mengenai pekerjaan, pendapatan, kewajiban keuangan, dan kondisi usaha harus diperiksa secara objektif.
Kedua, melakukan analisis kemampuan membayar secara menyeluruh. Penilaian tidak cukup hanya berdasarkan penghasilan, tetapi juga harus memperhitungkan pengeluaran dan kewajiban lainnya.
Ketiga, meningkatkan pengawasan setelah pencairan kredit. Bank perlu memantau perkembangan kondisi keuangan debitur agar potensi permasalahan dapat diketahui lebih awal.
Keempat, memanfaatkan teknologi secara bertanggung jawab. Digitalisasi dapat membantu meningkatkan kecepatan analisis, tetapi harus tetap memperhatikan perlindungan data dan akurasi informasi.
Kelima, memperkuat penerapan prinsip kehati-hatian. Keputusan pemberian kredit harus didasarkan pada penilaian risiko dan kemampuan debitur, bukan hanya mengejar target penyaluran kredit.
Kesimpulan
Di balik persetujuan kredit yang diberikan oleh bank, terdapat proses analisis yang bertujuan memastikan bahwa calon debitur benar-benar mempunyai kelayakan untuk menerima fasilitas pinjaman.
Analisis kredit tidak hanya melihat besarnya penghasilan dan nilai jaminan, tetapi juga mempertimbangkan karakter, kemampuan membayar, modal, kondisi ekonomi, serta riwayat pembayaran calon debitur.
Perkembangan teknologi turut memberikan peluang dalam meningkatkan efektivitas analisis kredit. Namun, penerapan teknologi harus tetap diimbangi dengan pengawasan, transparansi, dan perlindungan data.
Pada akhirnya, keberhasilan perbankan bukan hanya diukur dari besarnya jumlah kredit yang berhasil disalurkan, tetapi juga dari kualitas kredit yang dikelola.
Bagi masyarakat, memahami proses analisis kredit merupakan langkah penting sebelum memutuskan untuk mengajukan pinjaman. Sementara bagi lembaga keuangan, analisis yang berkualitas menjadi salah satu fondasi dalam menjaga stabilitas dan kepercayaan masyarakat terhadap industri perbankan.