
Gen Z dan Cicilan: Bijak Mengatur Utang atau Terjebak Gaya Hidup?
Mahasiswa UIN Syarif Hidayatullah
·waktu baca 2 menit


Tulisan dari Muhammad Lawen Habibi tidak mewakili pandangan dari redaksi kumparan
 Perbesar
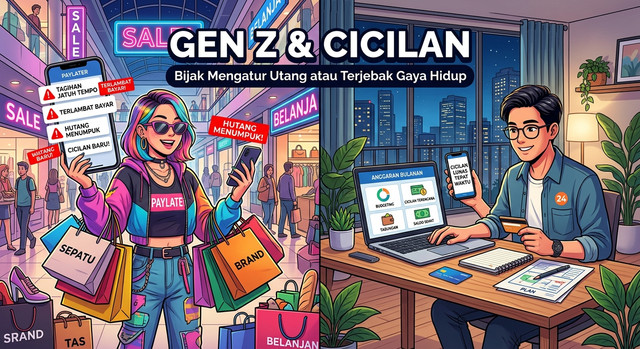
Beli ponsel baru? Cicil saja. Mau liburan? Paylater dulu. Hari ini, mencicil terasa semudah menekan satu tombol. Bagi banyak anak muda, terutama Gen Z yang baru mulai bekerja, kemudahan ini bisa jadi teman, tapi juga bisa jadi jebakan.
Kenapa Cicilan Terasa Begitu Menggoda?
Ada tiga alasan utama. Pertama, prosesnya sangat mudah: tanpa tumpukan dokumen, cukup lewat aplikasi. Kedua, promo "cicilan 0%" membuat harga terasa lebih ringan. Ketiga, media sosial terus menampilkan gaya hidup orang lain, sehingga muncul rasa takut ketinggalan (FOMO).
Masalahnya, cicilan membuat kita fokus pada angka bulanan yang kecil, bukan pada total yang harus dibayar.
Kapan Cicilan Itu Bijak?
Utang tidak selalu buruk. Cicilan bisa jadi pilihan yang cerdas jika:
Barangnya produktif, misalnya laptop untuk kerja, kendaraan untuk mencari nafkah, atau biaya kursus yang menambah keahlian.
Totalnya terkendali. Banyak perencana keuangan menyarankan total cicilan tidak melebihi sekitar 30% dari penghasilan bulanan.
Dana darurat tetap ada. Kalau tiba-tiba sakit atau kehilangan pekerjaan, kita tidak panik.
Kapan Cicilan Jadi Jebakan?
Waspadalah jika cicilan dipakai untuk barang yang sifatnya hanya keinginan, seperti gawai terbaru padahal yang lama masih berfungsi, atau pakaian dan liburan demi konten media sosial.
Tanda bahayanya jelas: gaji habis sebelum akhir bulan, harus menutup cicilan dengan utang baru (gali lubang tutup lubang), dan tabungan tidak pernah bertambah. Kalau terlambat bayar, catatan kredit di SLIK OJK bisa memburuk dan mempersulit pengajuan pinjaman penting di masa depan, seperti KPR.
Tips Mengatur Cicilan dengan Bijak
Tanya diri sendiri dulu: ini kebutuhan atau keinginan?
Hitung total bayarnya, bukan hanya cicilan per bulan. Bunga dan biaya admin sering terlupakan.
Batasi jumlah cicilan aktif. Lebih sedikit lebih aman.
Sisihkan tabungan lebih dulu, baru gunakan sisanya untuk kebutuhan lain.
Catat pengeluaran bulanan agar kita tahu uang pergi ke mana.
Beri jeda 24 jam sebelum membeli barang yang tidak mendesak. Sering kali keinginannya hilang sendiri.
Penutup
Cicilan itu seperti pisau: berguna jika dipakai dengan tepat, berbahaya jika sembarangan. Yang menentukan bukan seberapa mudah kita mendapatkannya, tapi seberapa sadar kita menggunakannya. Bagi Gen Z, belajar mengelola utang sejak dini adalah bekal penting untuk masa depan finansial yang lebih tenang.