
Dampak Kenaikan Harga Pokok Terhadap Tabungan Rakyat Menengah
Saya adalah mahasiswa aktif Semester 2 Universitas Islam Negeri Jakarta.
·waktu baca 6 menit


Tulisan dari Muhammad Nasya Abdu tidak mewakili pandangan dari redaksi kumparan
 Perbesar
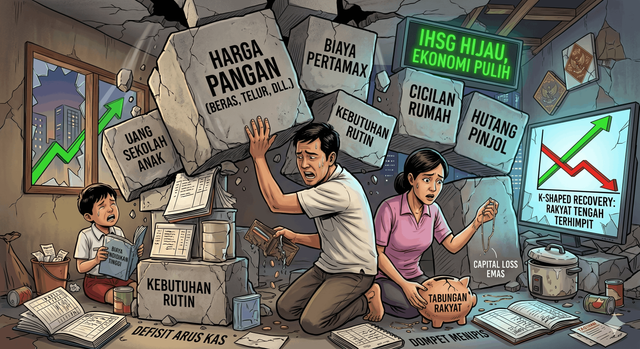
Terdapat sebuah anomali dalam gambaran ekonomi nasional kita pada tahun 2026 ini. Dari kacamata makro, tren pasar saham mulai menghijau, menandakan bahwa IHSG sedang pulih dan para investor raksasa kembali dipenuhi keyakinan. Sayangnya, pemandangan indah di grafik bursa ini tidak tercermin dalam realitas ekonomi akar rumput. Saat kita melihat langsung pemenuhan kebutuhan pokok di tingkat rumah tangga, situasinya justru sangat memprihatinkan dan belum bisa dikatakan membaik.
Ada ironi tersendiri bagi masyarakat kelas menengah saat ini. Angka-angka ekonomi makro yang indah di berita sering kali terasa tidak nyata ketika mereka harus berhadapan langsung dengan harga tinggi di pasar. Gempuran harga pangan pokok, disusul dengan naiknya harga bahan bakar seperti Pertamax, menjadi beban hidup yang sangat nyata. Berada di kelas menengah seolah terjebak di posisi serba tanggung. Di satu sisi, penghasilan mereka dianggap sudah terlalu tinggi untuk menerima jaring pengaman sosial atau BLT, namun di sisi lain, dompet mereka masih sangat rentan tercekik oleh biaya hidup yang terus naik.
Arus Kas Rumah Tangga yang Semakin Tidak Stabil
Jika kita coba lihat situasi ini dari sudut pandang akuntansi, masalah inti yang paling banyak menghantui kelas menengah sekarang sebenarnya sederhana — pengeluaran lebih besar dari pemasukan, atau dalam bahasa teknisnya disebut defisit arus kas. Di dunia bisnis, sebuah perusahaan bisa punya aset besar, omzet miliaran, tapi kalau arus kasnya minus terus, cepat atau lambat perusahaan itu akan kolaps. Nah, hal yang sama persis berlaku untuk keuangan keluarga — prinsipnya tidak berbeda jauh.
Setiap bulan, seorang pekerja kelas menengah memiliki pendapatan tetap berupa gaji yang merupakan arus kas masuk (cash inflow). Di sisi lain, mereka memiliki "Biaya Operasional" rutin, mulai dari cicilan kendaraan, biaya pendidikan, hingga belanja dapur dan transportasi. Masalahnya, ketika harga Pertamax dan bahan pangan meroket, porsi biaya operasional ini membengkak secara drastis, sementara laju kenaikan pendapatan relatif stagnan.
Bila dilihat dari sisikeuangan, setiap kali harga barang meroket, korban pertama yang diam-diam tumbang adalah disposable income—uang pegangan yang tersisa setelah semua tagihan wajib dan kebutuhan pokok lunas. Perlahan tapi pasti, sisa uang di kantong ini makin menipis sampai akhirnya benar-benar kering. Kalau diibaratkan sebuah perusahaan, rumah tangga kita mendadak kehilangan "laba bulanan".
Ketika dompet tak lagi menyisakan surplus, mimpi-mimpi kecil pun terpaksa dikorbankan. Niat mulia untuk menabung, menyisihkan dana darurat, atau sekadar merencanakan healing—seperti liburan sepekan ke Bali atau jalan-jalan santai naik kereta ke Jogja bulan Agustus nanti bersama keluarga terdekat—terpaksa dicoret dari daftar. Semua itu dihapus bukan karena kita tidak butuh rehat dari penatnya hidup, tapi murni karena anggaran kita yang memang sudah tidak sanggup lagi memikulnya.
"Belanja Modal" Pendidikan: Badai Musiman di Bulan Juni-Juli
Di tengah himpitan lonjakan biaya hidup sehari-hari, bulan Juni hingga Juli selalu hadir layaknya badai finansial tahunan bagi keluarga kelas menengah akibat datangnya musim pendaftaran dan daftar ulang sekolah.
Ditinjau dari perspektif akuntansi, pengeluaran pendidikan ini tidak bisa dikategorikan sebagai pengeluaran rutin biasa, melainkan lebih menyerupai Belanja Modal (Capital Expenditure/CapEx). Berbagai komponen seperti uang gedung, pembelian seragam, buku pelajaran, hingga biaya administrasi menuntut pengeluaran dana dalam jumlah besar yang jatuh tempo secara bersamaan.
Karakteristik biaya pendidikan ini sangat kaku atau inelastis. Tidak seperti anggaran liburan yang bisa dicoret kapan saja saat kantong sedang tipis, orang tua cenderung akan mengorbankan apa pun demi menjamin kelayakan pendidikan anak mereka. Alhasil, ketika kewajiban melunasi "CapEx" pendidikan ini berbenturan dengan inflasi kebutuhan pokok seperti pangan dan energi, sistem arus kas keluarga yang sudah pas-pasan pun akhirnya runtuh.
Fenomena "Makan Tabungan" dan Terkikisnya Aset
Lantas, dari mana orang tua menutupi selisih jutaan rupiah untuk biaya sekolah anak di tengah harga barang yang serba mahal? Jawabannya adalah fenomena "makan tabungan" (dissaving), sebuah tren pahit yang semakin marak terdengar.
Secara teknis, masyarakat mulai mencairkan aset lancar mereka. Laba ditahan (retained earnings) berupa tabungan yang awalnya disiapkan untuk rencana masa depan terpaksa ditarik demi memastikan pendidikan anak jalan terus dan dapur tetap mengepul. Neraca keuangan keluarga menjadi tidak sehat.
Lebih ironis lagi jika kita melihat anomali harga emas. Secara historis, emas sering dicatat sebagai pelabuhan aman (safe haven) bagi kelas menengah. Banyak ibu rumah tangga yang menyisihkan uang untuk membeli perhiasan atau logam mulia sebagai benteng pertahanan finansial saat tahun ajaran baru tiba. Sayangnya, saat ini harga emas justru sedang terkoreksi. Hal ini menciptakan kerugian nyata (capital loss). Nilai kekayaan bersih (net worth) kelas menengah pun tergerus signifikan karena mereka terpaksa menjual aset di saat harganya sedang turun demi membayar uang pangkal sekolah.
Kenapa IHSG Naik, Tapi Dompet Kelas Menengah Makin Tipis?
Ini mungkin pertanyaan yang banyak orang pendam dalam diam. Pasar saham hijau, berita ekonomi terdengar positif, tapi entah kenapa kondisi keuangan keluarga rasanya tidak ikut membaik — malah sebaliknya.
Fenomena ini punya nama: K-Shaped Recovery. Gambarannya sederhana — bayangkan huruf K, di mana satu garis melengkung naik dan satu lagi menukik ke bawah secara bersamaan. Itulah yang terjadi. Perusahaan-perusahaan besar memang berhasil bangkit, tapi caranya adalah dengan memangkas biaya — dan yang paling mudah dipangkas adalah pos yang berkaitan dengan karyawan. Bonus ditunda, kenaikan gaji dibekukan, efisiensi di sana-sini. Hasilnya? Laporan keuangan korporasi terlihat cantik, harga saham ikut terdongkrak, tapi uang yang beredar di kantong para pekerja justru stagnan.
Sementara itu, harga bahan makanan tetap naik, bensin tidak turun, biaya sekolah anak terus merangkak. Keuntungan memang ada — tapi hanya berputar di lapisan atas. Kelas menengah? Mereka menanggung naiknya biaya hidup tanpa ada kompensasi berarti di sisi penghasilan.
Menyusun Ulang Neraca Prioritas
Kondisi perekonomian saat ini memberikan peringatan keras. Bagi rumah tangga, ini adalah saatnya melakukan audit pengeluaran secara mandiri. Prinsip akuntansi dasar harus diterapkan di rumah: mencatat setiap arus kas, mengamankan pos biaya esensial seperti pendidikan, memangkas habis pengeluaran konsumtif, dan menjaga agar utang pinjaman tidak membengkak di luar kapasitas bayar.
Sementara itu, bagi pemerintah, indikator makroekonomi yang positif tidak boleh menjadi alasan untuk menutup mata. Kebijakan fiskal harus dikalibrasi ulang dengan mempertimbangkan daya beli masyarakat secara riil. Menggenjot penerimaan negara tanpa perhitungan yang matang hanya akan mempercepat jatuhnya kelas menengah ke dalam jurang kelas bawah. Menyelamatkan dompet kelas menengah bukanlah sekadar soal empati, melainkan prasyarat mutlak untuk menjaga fondasi perekonomian Indonesia agar tidak runtuh.