
Rupiah, Kurs, dan Disiplin Koordinasi
Mahasiswa Ekonomi Dan Bisnis, Universitas Pamulang.
·waktu baca 4 menit


Tulisan dari Muhammad rafli dwi Putra tidak mewakili pandangan dari redaksi kumparan
 Perbesar
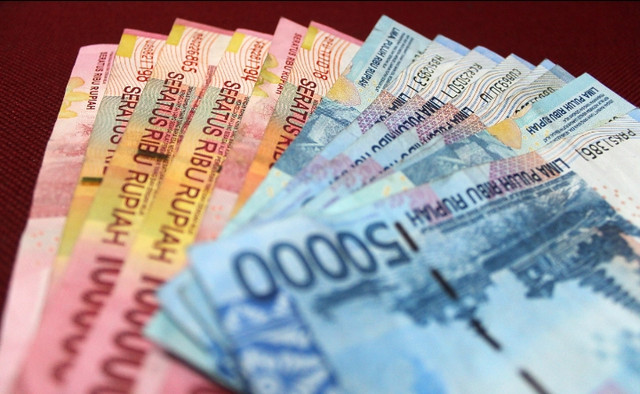
Pada 18–19 Agustus 2026, Bank Indonesia (BI) kembali menahan BI-Rate di level 5,75 persen. Keputusan itu diulang dalam rapat 22–23 September 2026. Sebelumnya, pada Juni 2026, BI menaikkan suku bunga 25 basis poin. Alasan resminya konsisten: memperkuat stabilitas rupiah di tengah gejolak global akibat perang di Timur Tengah. Pada 18 Agustus, rupiah tercatat Rp17.855 per dolar AS.
Rangkaian keputusan ini menghidupkan lagi pertanyaan lama di ruang publik. Mengapa rupiah tidak ditambatkan saja pada angka tertentu agar pasti? Atau, bila dibiarkan mengambang, mengapa bank sentral masih sibuk menjaganya? Jawabannya tidak sesederhana memilih satu kutub.
Teori ekonomi memberi kerangka yang disebut trilema kebijakan, yang berakar pada kajian Robert Mundell dan Marcus Fleming pada awal 1960-an. Sebuah negara tidak dapat sekaligus memiliki nilai tukar tetap, arus modal bebas, dan kebijakan moneter yang mandiri. Paling banyak, dua dari tiga bisa dipilih.
Pendukung nilai tukar tetap menekankan kepastian. Eksportir, importir, dan penghutang valuta asing dapat menghitung biaya dengan lebih tenang. Hong Kong, yang mengaitkan dolarnya pada dolar AS di kisaran 7,8 sejak 1983, sering dijadikan contoh. Harganya adalah hilangnya kendali suku bunga domestik dan kebutuhan cadangan devisa yang besar untuk membela tambatan itu.
Indonesia pernah merasakan sisi gelap tambatan yang dikelola kaku. Sebelum 14 Agustus 1997, rupiah bergerak dalam pita yang dikelola. Ketika tekanan spekulatif memuncak, pita itu dilepas dan rupiah dibiarkan mengambang. Nilainya merosot dari sekitar Rp2.400 per dolar AS pada pertengahan 1997 ke belasan ribu rupiah pada 1998, dan ekonomi menyusut sekitar 13 persen pada tahun itu. Krisis tersebut tentu tidak hanya disebabkan rezim kurs, tetapi pelajarannya jelas: tambatan yang rapuh mahal ketika jebol.
Sebaliknya, nilai tukar fleksibel berfungsi seperti peredam kejut. Saat modal asing keluar, rupiah melemah dan membantu menyesuaikan daya saing ekspor, sementara BI tetap memegang kendali suku bunga untuk mengejar sasaran inflasi 2,5 persen plus minus 1 persen. Namun fleksibilitas bukan tanpa ongkos. Pelemahan tajam menaikkan harga barang impor dan membebani perusahaan yang berutang dalam dolar.
Karena itu, praktik di Indonesia sebenarnya mengambang terkelola, bukan mengambang murni. BI menyatakan bahwa stabilisasi dilakukan lewat intervensi di pasar spot dan pasar forward, termasuk instrumen DNDF. Cadangan devisa turun dari US$155,7 miliar pada akhir 2024 menjadi US$148,7 miliar pada Oktober 2025, menurut keterangan Gubernur BI kepada Komisi XI DPR. Itu harga nyata dari upaya menahan volatilitas.
Di titik inilah koordinasi kebijakan makroekonomi menjadi penentu. Bank sentral tidak boleh dibiarkan menanggung beban sendirian. Kebijakan suku bunga BI, yang naik dari 4,75 persen pada Oktober 2025 menjadi 5,75 persen pada Juni 2026, bekerja bersama insentif lindung nilai, penerbitan SRBI, dan kerja sama transaksi mata uang lokal. Pada Agustus 2026, Singapura ditambahkan sebagai mitra baru kerja sama tersebut.
Namun alat moneter punya batas. Defisit anggaran yang terkendali, penerbitan utang yang hati-hati, dan reformasi yang memperkuat ekspor serta investasi langsung berada di tangan pemerintah. Pengawasan sektor keuangan ada pada OJK dan LPS. Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan memberi wadah koordinasi melalui Komite Stabilitas Sistem Keuangan, yang beranggotakan Menteri Keuangan, Gubernur BI, Ketua Dewan Komisioner OJK, dan Ketua Dewan Komisioner LPS.
Kritik terhadap pendekatan ini perlu didengar. Suku bunga tinggi dapat menekan kredit dan pertumbuhan, sementara BI memproyeksikan ekonomi 2026 tumbuh 4,9–5,7 persen. Ada pula yang mengingatkan bahwa koordinasi tidak boleh berubah menjadi tekanan terhadap independensi bank sentral. Kedua kekhawatiran itu sah dan layak diuji dengan data yang terbuka, bukan dengan asumsi.
Menurut saya, ada tiga pegangan yang dapat dipertimbangkan. Pertama, pertahankan rezim mengambang terkelola dengan aturan intervensi yang dikomunikasikan jelas, agar pasar tidak menebak-nebak. Kedua, kurangi kerentanan struktural melalui pendalaman pasar valas, lindung nilai yang murah, dan pengelolaan utang luar negeri swasta. Ketiga, selaraskan kebijakan fiskal dan moneter melalui komunikasi rutin, tetap dengan menghormati independensi masing-masing.
Pada akhirnya, soal fleksibel atau tetap bukan pertanyaan ideologis. Ia soal kesiapan sebuah negara menanggung konsekuensi pilihannya. Rezim apa pun akan goyah bila fiskal, moneter, dan sektor keuangan berjalan sendiri-sendiri. Rupiah yang stabil bukan hasil satu keputusan di ruang rapat bank sentral, melainkan buah disiplin bersama.
Sumber rujukan
Bank Indonesia, siaran pers RDG 18–19 Agustus 2026 (dikutip Industry.co.id, “BI tahan suku bunga 5,75%, fokus jaga rupiah di tengah gejolak global”, 19/8/2026).
Kabarbursa.com, “BI-Rate tetap di 5,75 persen”, Agustus 2026 (data kurs Rp17.855 per dolar AS, 18/8/2026).
Rakyat Merdeka (rm.id), “BI pertahankan suku bunga 5,75%, fokus jaga stabilitas rupiah”, 23/9/2026.
Kontan Pusat Data, “BI-Rate naik 25 basis points menjadi 5,75% pada Juni 2026”, memuat data RDG 17–18 Juni 2026.
Investortrust.id, “BI proyeksikan rupiah rata-rata Rp16.430 per dolar AS pada 2026”, 12/11/2025 (cadangan devisa dan stabilisasi).
FocusEconomics, “Indonesia: Bank Indonesia leaves rates unchanged in October”, 22/10/2025 (BI-Rate 4,75%).
Mundell, R. (1963), “Capital Mobility and Stabilization Policy under Fixed and Flexible Exchange Rates”; Fleming, J. M. (1962), “Domestic Financial Policies under Fixed and under Floating Exchange Rates”.
Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan.