
Pinjaman Online Ilegal: Saat Kebutuhan Mendesak Berubah Menjadi Masalah Hukum
Mahasiswa s1,Fakultas hukum , Universitas Pamulang
·waktu baca 3 menit


Tulisan dari Muhamad Rizki tidak mewakili pandangan dari redaksi kumparan
Muhamad rizki|Mahasiswa Program Studi Ilmu Hukum S-1|Universitas Pamulang
 Perbesar
Pinjaman Online Ilegal: Ketika Kebutuhan Mendesak Berubah Menjadi Masalah Hukum
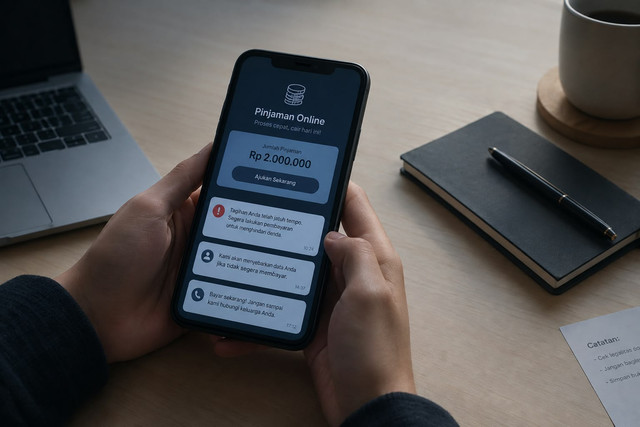
Pinjaman online ilegal masih menjadi persoalan karena menawarkan pencairan dana yang cepat di tengah kebutuhan ekonomi masyarakat. Di balik kemudahan tersebut, terdapat risiko bunga yang tidak transparan, penyalahgunaan data pribadi, hingga penagihan dengan ancaman.
Persoalannya bukan sekadar masyarakat yang kurang berhati-hati dalam meminjam uang. Ada praktik yang perlu ditindak karena memanfaatkan kebutuhan ekonomi untuk memperoleh keuntungan dengan cara yang melanggar hukum. Karena itu, penanganan pinjaman online ilegal seharusnya tidak berhenti pada imbauan agar masyarakat lebih bijak mengelola keuangan.
Ketika Utang Menjadi Alat Tekanan
Salah satu persoalan paling serius adalah ketika penagihan tidak lagi dilakukan secara wajar. Peminjam yang terlambat membayar dapat menghadapi intimidasi, penghinaan, bahkan penyebaran informasi utang kepada keluarga atau rekan kerja. Masalah keuangan yang semula bersifat pribadi akhirnya meluas dan mengganggu kehidupan sosial seseorang.
Padahal, hak untuk menagih utang tidak memberikan kebebasan kepada pemberi pinjaman untuk melakukan ancaman atau menyalahgunakan data pribadi. Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi menjadi salah satu dasar hukum untuk menilai penggunaan dan penyebaran data tanpa dasar yang sah. Jika penagihan disertai dugaan tindak pidana, perbuatannya juga perlu diperiksa berdasarkan ketentuan hukum yang relevan.
Di sisi lain, Undang-Undang Nomor 8 Tahun 1999 tentang Perlindungan Konsumen mengatur hak konsumen atas keamanan dan informasi yang benar. Meski penerapannya harus disesuaikan dengan hubungan hukum dalam setiap kasus, prinsip perlindungan tersebut menunjukkan bahwa masyarakat tidak boleh dibiarkan menghadapi praktik yang merugikan tanpa kepastian penanganan.
Pemblokiran Saja Tidak Cukup
Pemblokiran aplikasi dan situs pinjaman ilegal memang diperlukan, tetapi langkah tersebut tidak otomatis menyelesaikan persoalan. Ketika satu layanan dihentikan, layanan lain dapat muncul dengan nama berbeda. Sementara itu, orang yang sudah terlanjur meminjam masih harus menghadapi tekanan penagihan dan risiko penyalahgunaan data.
Menurut saya, penanganan yang lebih efektif harus berfokus pada pelaku, bukan hanya pada sarana yang digunakan. Pengawasan perlu disertai penindakan yang konsisten, penanganan pengaduan yang mudah diakses, serta koordinasi antara OJK, aparat penegak hukum, dan lembaga terkait.
Masyarakat juga perlu mengetahui cara memeriksa legalitas penyedia pinjaman melalui kanal resmi OJK. Jika sudah menjadi korban, bukti seperti pesan ancaman, riwayat transaksi, nomor telepon, dan tangkapan layar perlu disimpan untuk mendukung pengaduan.
Perlindungan Hukum Harus Terasa Nyata
Literasi keuangan tetap penting, tetapi tidak adil jika seluruh tanggung jawab dibebankan kepada peminjam. Masyarakat memang perlu memahami risiko sebelum menyetujui pinjaman. Namun, pihak yang menjalankan kegiatan ilegal atau melakukan pelanggaran juga harus dimintai pertanggungjawaban sesuai hukum.
Perlu dibedakan pula antara kewajiban pembayaran dan dugaan pelanggaran oleh pemberi pinjaman. Menjadi korban penagihan yang melanggar hukum tidak otomatis menghapus seluruh kewajiban utang. Sebaliknya, adanya utang juga tidak membenarkan ancaman, intimidasi, atau penyalahgunaan data pribadi.
Pada akhirnya, keberhasilan penanganan pinjaman online ilegal tidak cukup diukur dari jumlah aplikasi yang diblokir. Hal yang lebih penting adalah apakah praktik serupa dapat ditekan, pelaku dapat ditindak, dan korban memperoleh akses terhadap perlindungan hukum yang nyata. Jangan sampai kebutuhan seseorang untuk mendapatkan dana justru menjadi celah bagi pihak lain untuk merugikannya.