
Tekanan Suku Bunga Global dan Strategi Bank Syariah Menjaga Margin
Islamic Banking student at the Faculty of Economics and Business, UIN Syarif Hidayatullah Jakarta
·waktu baca 4 menit


Tulisan dari MuhammadMufid tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Kenaikan suku bunga global dalam beberapa tahun terakhir ikut terasa sampai ke perbankan Indonesia, termasuk bank syariah. Di tengah kondisi ini, bank syariah punya tantangan yang berbeda karena banyak produknya berbasis bagi hasil, bukan bunga. Artinya, saat biaya dana naik, bank syariah harus bergerak lebih hati-hati supaya margin tetap aman tanpa keluar dari prinsip syariah.
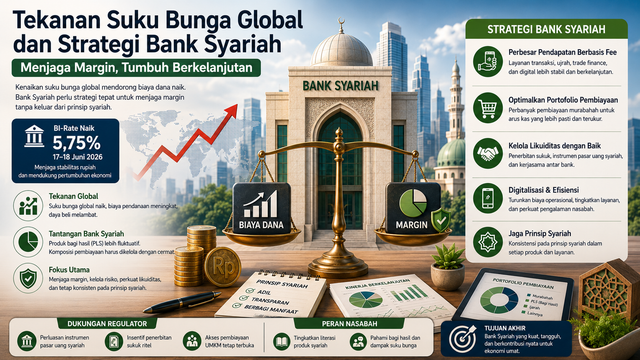
Dilansir dari laman web Bank Indonesia, bahwa Bank Indonesia sendiri baru saja menaikkan BI-Rate menjadi 5.75% pada 17-18 Juni 2026 untuk menjaga stabilitas rupiah dan mendukung pertumbuhan ekonomi. Kebijakan ini menunjukkan bahwa tekanan dari luar negeri masih menjadi perhatian utama, terutama saat nilai tukar dan inflasi perlu dijaga tetap stabil. Dalam situasi seperti ini, biaya pendanaan bank bisa ikut terdorong naik, sementara masyarakat biasanya jadi lebih selektif dalam mengambil pembiayaan.
Bagi bank konvensional, penyesuaian suku bunga biasanya lebih langsung terlihat pada kredit. Namun di bank syariah, dampaknya lebih rumit karena produk seperti mudharabah dan musyarakah mengandalkan pembagian keuntungan antara bank dan nasabahnya. Kalau biaya dana naik maka porsi keuntungan yang dibagi juga ikut tertekan. Karena itu, bank syariah perlu pintar-pintar menjaga komposisi pembiayaan agar pendapatan tetap stabil.
OJK mencatat industri perbankan syariah masih tumbuh solid dan berkelanjutan, tetapi tetap perlu menjaga ketahanan di tengah perubahan kondisi likuiditas dan pasar uang. Di sinilah tantangannya, kalau porsi pembiayaan terlalu berat di skema bagi hasil maka pendapatan bisa lebih fluktuatif. Sebaliknya, kalau terlalu konservatif maka bank bisa kehilangan peluang untuk tumbuh.
Salah satu langkah yang banyak dipakai bank syariah adalah memperbesar porsi pendapatan berbasis fee. Layanan transaksi, ujrah, trade finance, dan jasa digital dinilai lebih stabil dibandingkan pendapatan yang sangat bergantung pada hasil usaha nasabah. Strategi ini masuk akal karena bank tetap bisa dapat pemasukan meski kondisi ekonomi belum terlalu bersahabat.
Di sisi pembiayaan, banyak bank juga menyesuaikan portofolio ke murabahah, yaitu jual-beli dengan margin yang telah disepakati di awal. Skema ini membuat arus kas lebih mudah diprediksi, sehingga bank bisa menjaga pendapatan lebih rapi di tengah tekanan suku bunga. Walaupun ada yang menganggap murabahah mirip dengan bunga, selama dijalankan sesuai ketentuan, skema ini tetap sah secara harfiah.
Selain itu, manajemen likuiditas juga menjadi perhatian besar. Penerbitan sukuk, penempatan pada instrumen pasar uang syariah, dan kerjasama antar bank membantu bank syariah menutup kebutuhan dana tanpa harus bergantung pada sumber yang mahal. Dalam kondisi pasar yang ketat, langkah ini penting supaya operasional tetap lancar dan pembiayaan ke nasabah tidak tersendat.
Digitalisasi juga makin terlihat perannya. Mobile banking, otomasi proses kredit, dan analitik data bisa menurunkan biaya operasional sekaligus mempercepat layanan. Buat bank syariah, ini cuma soal efisiensi, tapi juga cara menarik nasabah muda yang lebih suka layanan cepat, praktis, dan serba digital.
Meski begitu, strategi tersebut tetap punya risiko. Kalau bank terlalu jauh bergeser ke produk non-PLS atau produk yang bukan berbasis bagi hasil, akan muncul pertanyaan soal konsistensi dengan prinsip syariah yang ada. Di sisi lain, kalau bank tetap mempertahankan banyak pembiayaan berbasis PLS tanpa pengelolaan risiko yang kuat, pendapatan bisa mudah goyah saat ekonomi sedang melambat.
Karena itu, dukungan regulator tetap penting. OJK dan Bank Indonesia bisa membantu lewat perluasan instrumen pasar uang syariah, insentif penerbitan sukuk ritel, dan kebijakan yang menjaga akses pembiayaan UMKM tetap terbuka. Dengan begitu, bank syariah punya ruang lebih besar untuk menyesuaikan model bisnisnya tanpa kehilangan arah.
Di sisi lain, literasi nasabah juga tidak kalah penting. Masih banyak masyarakat yang belum benar-benar paham perbedaan produk syariah, cara kerja bagi-hasil, dan dampak perubahan suku bunga terhadap pembiayaan mereka. Karena itu, bank syariah perlu menjelaskan produk dengan bahasa yang sederhana dan terbuka agar kepercayaan publik tetap terjaga.
Pada akhirnya, tekanan suku bunga global memaksa bank syariah untuk bekerja lebih cermat. Mereka harus menjaga margin, mengatur portofolio, memperkuat likuiditas, dan tetap konsisten pada prinsip-prinsip syariah. Kalau strategi ini dijalankan dengan baik, perbankan syariah bukan cuma bisa bertahan, tetapi juga punya peluang tumbuh lebih kuat di tengah kondisi ekonomi yang belum sepenuhnya pasti.