
Koperasi Syariah sebagai solusi dari Jerat Pinjaman Berbunga Tinggi
Seorang mahasiswa dengan fokus bidang ekonomi syariah di Universitas Pamulang dan sekaligus seorang karyawan di Siloam Hospitals.
·waktu baca 3 menit


Tulisan dari Muhammad Yasin Syaifullah tidak mewakili pandangan dari redaksi kumparan
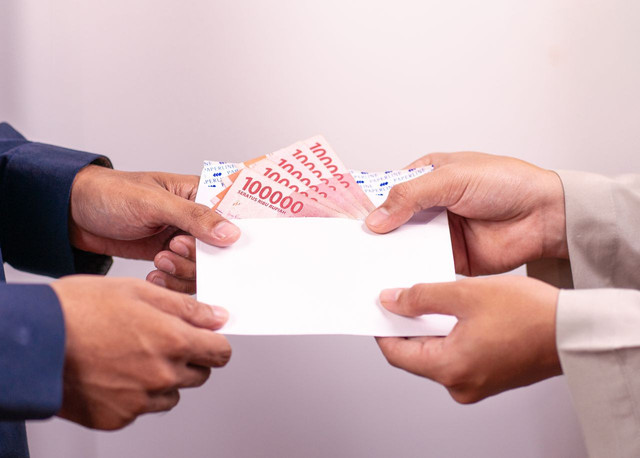
Di tengah kebutuhan hidup yang terus meningkat, pinjaman yang berbasis bunga Tinggi sering kali menjadi jalan tercepat ketika pendapatan tidak mampu menutup kebutuhan. Biaya pendidikan, modal usaha, biaya kesehatan, hingga kebutuhan rumah tangga dapat mendorong masyarakat meminjam uang tanpa sempat mempertimbangkan konsekuensi jangka panjangnya.
 Perbesar
Masalahnya, tidak semua pinjaman memberikan jalan keluar. Sebagian justru menjerat peminjam dalam beban bunga, denda, dan kewajiban pembayaran yang semakin besar.Dalam situasi seperti ini, koperasi syariah layak dipandang bukan sekadar sebagai lembaga keuangan alternatif, melainkan sebagai solusi ekonomi yang lebih berorientasi pada keadilan dan pemberdayaan. Koperasi syariah menjalankan kegiatan simpanan dan pembiayaan berdasarkan prinsip syariah, dengan menekankan kejelasan akad, transparansi transaksi, serta larangan terhadap riba, gharar, dan maysir. Prinsip-prinsip tersebut menjadi pembeda mendasar antara pembiayaan syariah dan pinjaman konvensional.
Pinjaman berbunga tinggi bukan solusi yang netral. Banyak orang menganggap bunga sebagai harga wajar dari sebuah pinjaman. Pandangan ini memang lazim dalam sistem keuangan konvensional, tetapi persoalannya muncul ketika bunga dibebankan tanpa mempertimbangkan kemampuan peminjam atau hasil usaha yang dibiayai. Peminjam tetap harus membayar kewajiban yang telah ditentukan, bahkan ketika usahanya mengalami penurunan atau pendapatannya tidak stabil. Pada titik inilah pinjaman berbunga tinggi dapat berubah dari alat bantu menjadi jebakan. Seseorang mungkin meminjam untuk membayar kebutuhan hari ini, tetapi kemudian mengambil pinjaman baru untuk menutup cicilan sebelumnya.
Siklus tersebut menciptakan ketergantungan dan mempersempit ruang peminjam untuk memperbaiki kondisi ekonominya.Kita perlu mengubah cara pandang: persoalan utama bukan hanya apakah seseorang dapat memperoleh pinjaman, melainkan apakah pinjaman itu benar-benar meningkatkan kapasitas ekonominya. Keuangan yang sehat seharusnya membantu seseorang menjadi lebih mandiri, bukan membuatnya terus bergantung pada utang.Koperasi syariah menawarkan hubungan yang lebih berimbang
Koperasi syariah memiliki karakter yang menarik karena anggota tidak hanya diposisikan sebagai nasabah, tetapi juga sebagai bagian dari pemilik dan pengguna layanan koperasi. Semangat kekeluargaan ini sejalan dengan gagasan koperasi sebagai wadah ekonomi bersama. Dalam kerangka tersebut, pembiayaan semestinya tidak berhenti pada penyaluran dana, tetapi juga disertai pendampingan, pendidikan keuangan, dan penguatan usaha anggota.
Berbeda dari pinjaman berbunga yang menjadikan tambahan pembayaran sebagai konsekuensi utama dari penggunaan uang, koperasi syariah menggunakan akad yang menjelaskan jenis transaksi dan hubungan para pihak. Murabahah, misalnya, digunakan untuk pembiayaan jual beli dengan margin yang disepakati.
Mudharabah dan musyarakah dapat digunakan untuk kerja sama usaha dengan pembagian hasil sesuai kesepakatan dan porsi kontribusi. Sementara itu, qardh dapat menjadi instrumen pinjaman kebajikan yang tidak berorientasi pada keuntungan komersial.
Solusi keuangan harus disertai pemberdayaan. Koperasi syariah akan kehilangan makna jika hanya menyalurkan pembiayaan tanpa membantu anggota mengelola uangnya. Pembiayaan untuk pedagang kecil, misalnya, seharusnya disertai pelatihan pencatatan keuangan sederhana. Pembiayaan untuk petani dapat dihubungkan dengan pendampingan produksi dan akses pasar. Pembiayaan konsumtif juga perlu diberikan secara hati-hati agar tidak memperbesar perilaku berutang.
Di sinilah koperasi syariah dapat membangun keunggulan yang tidak mudah ditiru oleh lembaga pinjaman berbasis aplikasi: kedekatan sosial. Koperasi mengenal anggotanya, memahami kondisi komunitasnya, dan dapat merancang solusi yang lebih sesuai dengan kebutuhan setempat. Kedekatan itu tentu harus dikelola secara profesional agar tidak berubah menjadi nepotisme atau pemberian pembiayaan tanpa analisis kelayakan.