
Restitusi Pajak Perlu Cepat, Tapi Tetap Tepat
Mahasiswa Universitas Pamulang
·waktu baca 4 menit


Tulisan dari Nabila Maharani tidak mewakili pandangan dari redaksi kumparan
 Perbesar
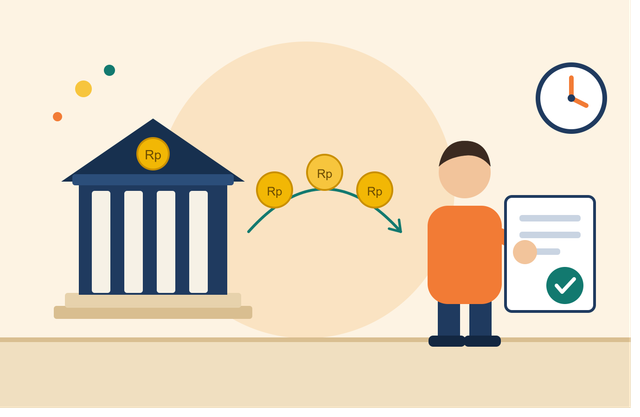
Pajak menjadi salah satu sumber penerimaan penting bagi negara. Namun, dalam pelaksanaannya, tidak selalu seluruh pajak yang dibayarkan atau dipotong wajib pajak berakhir sebagai pajak yang harus terutang. Dalam kondisi tertentu, wajib pajak dapat mengalami kelebihan pembayaran dan memiliki hak untuk mengajukan pengembalian atau restitusi.
Bagi wajib pajak, restitusi bukan sekadar persoalan administrasi. Dana yang seharusnya dikembalikan dapat berkaitan dengan arus kas, terutama bagi perusahaan yang memiliki aktivitas transaksi dan pembayaran pajak dalam jumlah besar. Karena itu, proses pengembalian kelebihan pembayaran pajak membutuhkan kepastian dan pelayanan yang jelas.
Pemerintah sendiri terus melakukan penyesuaian terhadap mekanisme restitusi. Salah satunya melalui Peraturan Menteri Keuangan (PMK) Nomor 28 Tahun 2026 tentang Tata Cara Pengembalian Pendahuluan Kelebihan Pembayaran Pajak. Aturan tersebut ditetapkan pada 29 April 2026, diundangkan pada 30 April 2026, dan mulai berlaku pada 1 Mei 2026. PMK ini sekaligus mencabut ketentuan sebelumnya mengenai pengembalian pendahuluan kelebihan pembayaran pajak.
Dalam aturan baru tersebut, pengembalian pendahuluan diberikan setelah dilakukan penelitian terhadap permohonan wajib pajak. Mekanismenya mencakup beberapa kelompok, yaitu wajib pajak dengan kriteria tertentu, wajib pajak yang memenuhi persyaratan tertentu, serta Pengusaha Kena Pajak yang termasuk kategori berisiko rendah.
Hal ini menunjukkan bahwa kecepatan restitusi tetap perlu berjalan bersama dengan ketelitian. Pemerintah harus memastikan bahwa kelebihan pembayaran yang dikembalikan memang didukung oleh data dan dokumen perpajakan yang sesuai. Dalam PMK 28 Tahun 2026, penelitian antara lain mencakup ketepatan penghitungan, validitas bukti pemotongan atau pemungutan, serta Pajak Masukan yang menjadi dasar pengajuan pengembalian.
Di sisi lain, proses yang terlalu lama juga dapat menimbulkan persoalan bagi wajib pajak. Ketika dana masih berada dalam proses pengembalian, perusahaan maupun wajib pajak orang pribadi tidak dapat menggunakan dana tersebut untuk kebutuhan lainnya. Oleh sebab itu, kepastian mengenai jangka waktu penyelesaian menjadi bagian penting dalam pelayanan perpajakan.
PMK 28 Tahun 2026 telah menetapkan batas waktu penerbitan keputusan berdasarkan kategori wajib pajak dan jenis pajaknya. Misalnya, untuk wajib pajak dengan kriteria tertentu, batas waktunya paling lama tiga bulan untuk Pajak Penghasilan dan satu bulan untuk Pajak Pertambahan Nilai. Untuk kategori lainnya, terdapat batas waktu yang berbeda sesuai ketentuan masing-masing. Bahkan, apabila batas waktu terlampaui tanpa keputusan atau pemberitahuan, permohonan dapat dianggap dikabulkan sesuai ketentuan yang berlaku.
Menurut saya, keberadaan batas waktu tersebut penting karena restitusi seharusnya tidak menjadi proses yang membuat wajib pajak terus menunggu tanpa kepastian. Namun, percepatan juga tidak berarti mengurangi kualitas penelitian. Sistem yang baik justru harus mampu membuat proses pemeriksaan menjadi lebih efisien tanpa mengabaikan ketepatan data.
Di sinilah pemanfaatan teknologi perpajakan menjadi semakin penting. Data perpajakan yang terintegrasi dapat membantu proses penelitian menjadi lebih terukur. Semakin baik kualitas data yang dimiliki otoritas pajak, semakin mudah pula untuk memastikan apakah suatu permohonan restitusi memenuhi persyaratan.
Bagi wajib pajak, perubahan mekanisme ini juga menjadi pengingat bahwa kepatuhan administrasi tidak bisa dianggap sepele. Ketepatan dalam melaporkan SPT, menyimpan dokumen, memastikan bukti transaksi, serta memenuhi kewajiban perpajakan dapat berpengaruh terhadap proses pengembalian kelebihan pembayaran pajak. PMK 28 Tahun 2026 sendiri menetapkan sejumlah persyaratan formal dan substantif yang perlu dipenuhi untuk mendapatkan pengembalian pendahuluan.
Pada akhirnya, restitusi pajak perlu ditempatkan sebagai bagian dari hubungan antara negara dan wajib pajak. Negara memang memiliki tanggung jawab untuk menjaga penerimaan dan mencegah pengembalian pajak yang tidak sesuai. Namun, wajib pajak juga memiliki hak ketika terdapat kelebihan pembayaran yang memang menjadi haknya.
Karena itu, restitusi pajak perlu berjalan dengan dua prinsip sekaligus: cepat dan tepat. Cepat memberikan kepastian kepada wajib pajak, sedangkan tepat memastikan setiap rupiah yang dikembalikan memiliki dasar yang jelas.
Perubahan aturan restitusi seharusnya tidak hanya dilihat sebagai perubahan prosedur. Lebih dari itu, kebijakan tersebut dapat menjadi bagian dari upaya membangun sistem perpajakan yang memberikan kepastian, transparansi, dan pelayanan yang lebih baik. Dengan pengawasan yang tetap berjalan dan proses yang semakin efisien, hak wajib pajak dapat terlindungi tanpa mengabaikan kepentingan penerimaan negara.