
Pajak UMKM 0,5 Persen Tetap Ada, Tapi Siapa yang Bisa Menikmatinya?
Mahasiswi Universitas Pamulang Prodi Akuntansi Perpajakan
·waktu baca 5 menit


Tulisan dari Nabilah Annisa tidak mewakili pandangan dari redaksi kumparan
 Perbesar
Bagi pelaku Usaha Mikro, Kecil, dan Menengah (UMKM), pajak sering kali menjadi salah satu hal yang cukup membingungkan. Di satu sisi, pelaku usaha ingin mengembangkan bisnisnya, menambah modal, dan mempertahankan pelanggan. Di sisi lain, mereka tetap memiliki kewajiban untuk memahami dan memenuhi aturan perpajakan.
Kabar mengenai perubahan aturan pajak UMKM pada 2026 pun sempat menimbulkan pertanyaan. Apakah tarif pajak UMKM naik? Apakah fasilitas pajak 0,5 persen dihapus? Atau justru ada perubahan yang membuat aturan menjadi lebih mudah dipahami?
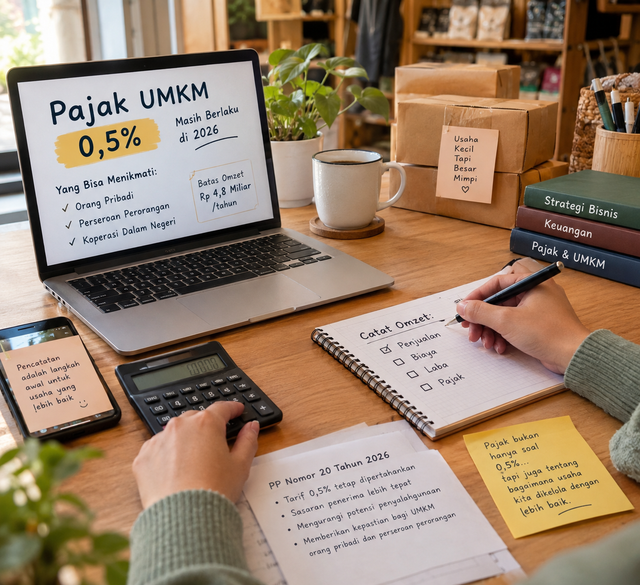
Ternyata, tarif PPh Final UMKM sebesar 0,5 persen masih dipertahankan pemerintah melalui Peraturan Pemerintah Nomor 20 Tahun 2026. Batas peredaran bruto yang menjadi salah satu syarat penggunaan fasilitas tersebut juga tetap sebesar Rp4,8 miliar dalam satu tahun pajak.
Namun, ada perubahan penting yang perlu diperhatikan.
Bukan Tarifnya yang Berubah
Hal pertama yang perlu diluruskan adalah anggapan bahwa pajak UMKM naik menjadi lebih besar.
Faktanya, tarif PPh Final sebesar 0,5 persen tetap berlaku bagi wajib pajak yang memenuhi ketentuan. Jadi, perubahan dalam PP Nomor 20 Tahun 2026 bukan terutama mengenai kenaikan tarif, tetapi mengenai siapa yang dapat menggunakan fasilitas tersebut dan bagaimana ketentuannya diterapkan.
Fasilitas tersebut kini diarahkan kepada wajib pajak orang pribadi, perseroan perorangan yang didirikan oleh satu orang, dan koperasi dalam negeri yang memenuhi persyaratan. Sementara itu, beberapa bentuk badan usaha seperti CV, firma, PT selain perseroan perorangan, serta BUMDes atau BUMDesma tidak lagi menjadi kelompok penerima fasilitas PPh Final UMKM 0,5 persen berdasarkan ketentuan baru.
Perubahan ini menunjukkan bahwa pemerintah tidak sekadar memberikan fasilitas pajak, tetapi juga mencoba menentukan sasaran fasilitas tersebut.
Kenapa Harus Diatur Kembali?
Pertanyaan berikutnya adalah mengapa pemerintah merasa perlu melakukan perubahan?
Salah satu alasannya berkaitan dengan potensi penyalahgunaan fasilitas. Dalam penjelasan mengenai PP Nomor 20 Tahun 2026, pemerintah menyoroti praktik firm splitting, yaitu pemecahan kegiatan usaha ke dalam beberapa entitas agar masing-masing tetap berada dalam batas omzet yang memungkinkan penggunaan tarif final 0,5 persen.
Jika fasilitas pajak dibuat terlalu longgar, ada kemungkinan fasilitas yang sebenarnya ditujukan bagi usaha kecil justru dimanfaatkan oleh usaha yang memiliki kapasitas lebih besar.
Karena itu, perubahan aturan dapat dilihat sebagai upaya untuk menjaga agar kemudahan perpajakan tetap diberikan kepada kelompok usaha yang menjadi sasaran kebijakan.
Ada Kabar Baik untuk UMKM Orang Pribadi
Di tengah perubahan tersebut, ada pula ketentuan yang memberikan kepastian bagi pelaku UMKM orang pribadi.
Bagi wajib pajak orang pribadi yang memenuhi persyaratan, fasilitas PPh Final 0,5 persen tidak lagi dibatasi jangka waktu seperti ketentuan sebelumnya. Selama wajib pajak masih memenuhi kriteria dan batas omzet yang ditentukan, fasilitas tersebut dapat terus digunakan. Hal serupa juga berlaku bagi perseroan perorangan yang memenuhi ketentuan.
Selain itu, ketentuan mengenai omzet sampai dengan Rp500 juta dalam satu tahun pajak bagi wajib pajak orang pribadi juga tetap memberikan fasilitas tidak dikenai PPh.
Artinya, pelaku UMKM orang pribadi dengan omzet yang belum melewati batas tersebut tidak serta-merta harus membayar PPh Final 0,5 persen atas seluruh omzetnya. Bagian omzet sampai dengan Rp500 juta mendapatkan perlakuan khusus sesuai ketentuan yang berlaku.
Mengapa Pencatatan Omzet Menjadi Penting?
Perubahan aturan pajak seharusnya juga membuat pelaku UMKM semakin sadar bahwa pencatatan usaha bukan sesuatu yang bisa dianggap sepele.
Banyak usaha kecil masih mencampurkan uang pribadi dengan uang usaha. Penjualan hanya dicatat berdasarkan ingatan, sementara bukti transaksi sering kali tidak disimpan dengan baik.
Padahal, omzet merupakan bagian penting dalam menentukan kewajiban perpajakan.
Dengan pencatatan yang sederhana sekalipun, pelaku usaha dapat mengetahui berapa jumlah penjualan dalam satu bulan, berapa biaya yang dikeluarkan, dan bagaimana perkembangan usahanya.
Tidak harus langsung menggunakan sistem akuntansi yang rumit. Buku kas, spreadsheet sederhana, atau aplikasi pencatatan keuangan sebenarnya sudah dapat menjadi langkah awal.
Menurut saya, justru di sinilah hubungan antara akuntansi dan pajak menjadi sangat terlihat. Pajak membutuhkan data, sedangkan data yang baik berasal dari pencatatan transaksi yang baik.
Jangan Hanya Menghafal Tarif
Masalah perpajakan UMKM terkadang terlalu disederhanakan menjadi pertanyaan, "Pajaknya berapa persen?"
Padahal, mengetahui tarif saja belum cukup.
Pelaku usaha juga perlu memahami apakah dirinya termasuk wajib pajak yang dapat menggunakan fasilitas tersebut, bagaimana menghitung omzet, berapa bagian omzet yang mendapatkan fasilitas, serta bagaimana kewajiban administrasinya.
Perubahan PP Nomor 20 Tahun 2026 menjadi contoh bahwa aturan pajak dapat berubah mengikuti evaluasi pemerintah terhadap kebijakan sebelumnya.
Karena itu, informasi perpajakan yang berasal dari unggahan lama di media sosial belum tentu masih sesuai dengan ketentuan terbaru.
Pajak Seharusnya Tidak Membuat UMKM Takut
Bagi sebagian pelaku UMKM, kata "pajak" masih terdengar seperti sesuatu yang rumit dan menakutkan.
Padahal, semakin baik pemahaman pelaku usaha terhadap pajak, semakin kecil kemungkinan mereka melakukan kesalahan karena ketidaktahuan.
Pemerintah juga memiliki peran penting untuk memastikan bahwa perubahan aturan dapat disampaikan dengan bahasa yang mudah dipahami. Jangan sampai aturan sudah dibuat lebih sederhana, tetapi masyarakat justru kesulitan memahami cara menerapkannya.
Di sisi lain, pelaku UMKM juga perlu mulai membangun kebiasaan administrasi yang lebih tertib.
Mencatat omzet, menyimpan bukti transaksi, memisahkan uang usaha dan pribadi, serta mengikuti informasi resmi perpajakan mungkin terlihat sederhana. Namun, kebiasaan tersebut dapat menjadi dasar pengelolaan usaha yang lebih baik.
Bukan Sekadar Soal 0,5 Persen
Pada akhirnya, pembahasan mengenai pajak UMKM pada 2026 bukan hanya tentang angka 0,5 persen.
Hal yang lebih penting adalah bagaimana kebijakan tersebut dapat memberikan kemudahan kepada usaha kecil tanpa membuka ruang penyalahgunaan.
PP Nomor 20 Tahun 2026 mempertahankan tarif 0,5 persen sekaligus mempersempit kelompok yang dapat memanfaatkan fasilitas tersebut. Dari sisi kebijakan, perubahan ini menunjukkan adanya upaya untuk mencari keseimbangan antara kemudahan administrasi dan ketepatan sasaran.
Bagi pelaku UMKM, perubahan aturan ini sebaiknya tidak hanya dipandang sebagai sesuatu yang harus dihafalkan. Ini bisa menjadi momentum untuk mulai memperbaiki pencatatan dan administrasi usaha.
Sebab, usaha yang berkembang bukan hanya membutuhkan penjualan yang tinggi, tetapi juga pencatatan yang rapi dan pemahaman terhadap kewajiban yang menyertainya.
Pajak pada akhirnya bukan sekadar soal membayar sejumlah uang kepada negara. Bagi pelaku usaha, pajak juga berkaitan dengan bagaimana sebuah bisnis dikelola secara tertib, transparan, dan sesuai aturan.